猜你想问
这份研报主要讲了什么内容?
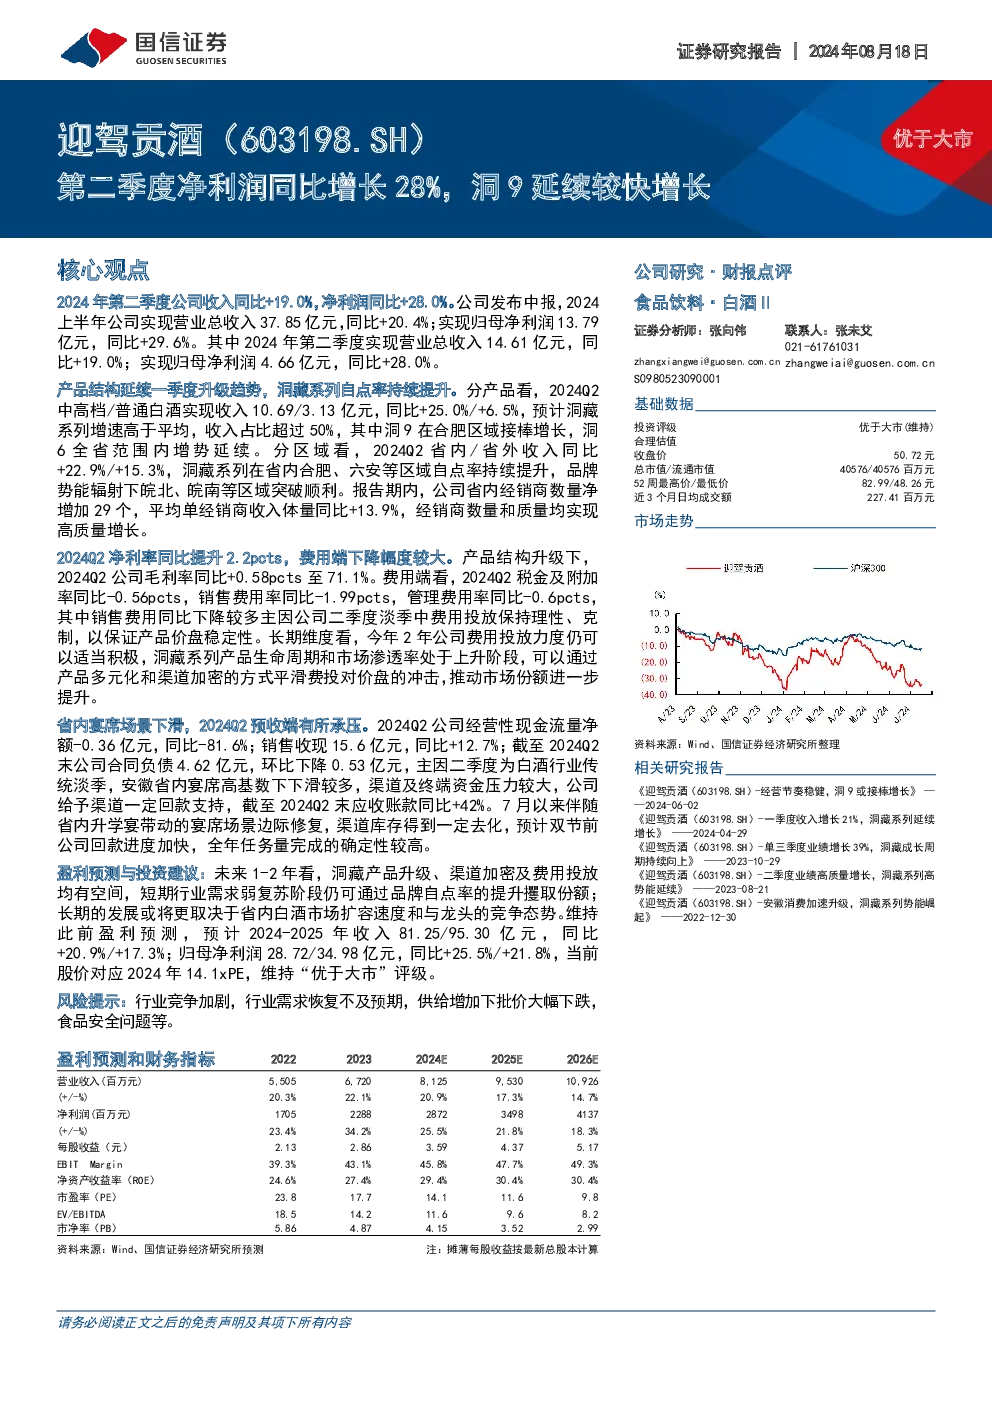
这份研报分析了迎驾贡酒2024年第二季度的经营情况。公司实现营业总收入14.61亿元,同比+19.0%;归母净利润4.66亿元,同比+28.0%。上半年公司实现营业总收入37.85亿元,同比+20.4%;归母净利润13.79亿元,同比+29.6%。报告指出,产品结构延续一季度升级趋势,洞藏系列自点率持续提升,其中洞9在合肥区域接棒增长,洞6全省范围内增势延续。省内经销商数量净增加29个,平均单经销商收入体量同比+13.9%
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势需关注产品结构升级和渠道创新。迎驾贡酒通过洞藏系列产品升级和渠道加密,提升了市场份额。行业整体需关注品牌自点率的提升,以及如何通过产品多元化和渠道加密平滑费投对价盘的冲击。同时,省内白酒市场扩容速度和与龙头的竞争态势将影响企业长期发展
研报重点分析了哪些方面?
研报重点分析了迎驾贡酒的产品结构升级和渠道发展。报告指出,洞藏系列收入占比超过50%,其中洞9和洞6增长显著。省内经销商数量和质量均实现高质量增长。此外,报告还分析了公司费用投放策略,以及淡季经营性现金流量净额情况,指出公司通过渠道回款支持缓解资金压力
当前市场对迎驾贡酒有何判断?
当前市场对迎驾贡酒的判断是公司产品升级和渠道加密取得成效,但省内宴席场景下滑导致预收端承压。报告期内,公司经营性现金流量净额为-0.36亿元,同比-81.6%,应收账款同比+42%。预计随着升学宴等宴席场景的边际修复,公司回款进度将加快,全年任务量完成确定性较高
研报提示了哪些风险?
研报提示了行业竞争加剧、行业需求恢复不及预期、供给增加下批价大幅下跌、食品安全问题等风险。报告指出,迎驾贡酒需关注省内白酒市场扩容速度和与龙头的竞争态势。同时,公司费用投放策略需谨慎,以避免对产品价盘造成冲击
你可能感兴趣
机械设备行业周报2018年第48期(总第119期):前10月装载机销量同比增长28%,压路机销量同比增长9%
机械设备长城国瑞证券2018-12-10
第二季度净利润增长9%,下半年新品储备丰富
信息技术国信证券2023-08-17
净利润增长9%,预计康柏西普保持稳健较快增长
医药生物中泰证券2019-10-30
2024Q1点评:业绩再超预期,经调整净利润同比增长28%
信达证券2024-05-15
瑞声(2018.HK)第三季度净利润同比增长29%;未达成共识的幅度为28%
麦格理2018-11-08
25H1快报点评Q2归母净利润同比+28%超预期,盈利能力稳健增长
东吴证券2025-08-07
结构性需求旺盛,全年归母净利润预计同比增长28%
国信证券2023-02-06
Charoen Pokphand Foods:2016财年第二季度利润同比增长38%和环比增长9%
信息技术辉立证券2016-07-11
公司2017年净利润同比增长28%,符合预期,维持“持有”评级
房地产群益证券2018-03-27
3月销售金额同比下降28%,预计1Q净利润同比增长50%
房地产群益证券2015-04-10