猜你想问
这份研报的核心内容是什么?
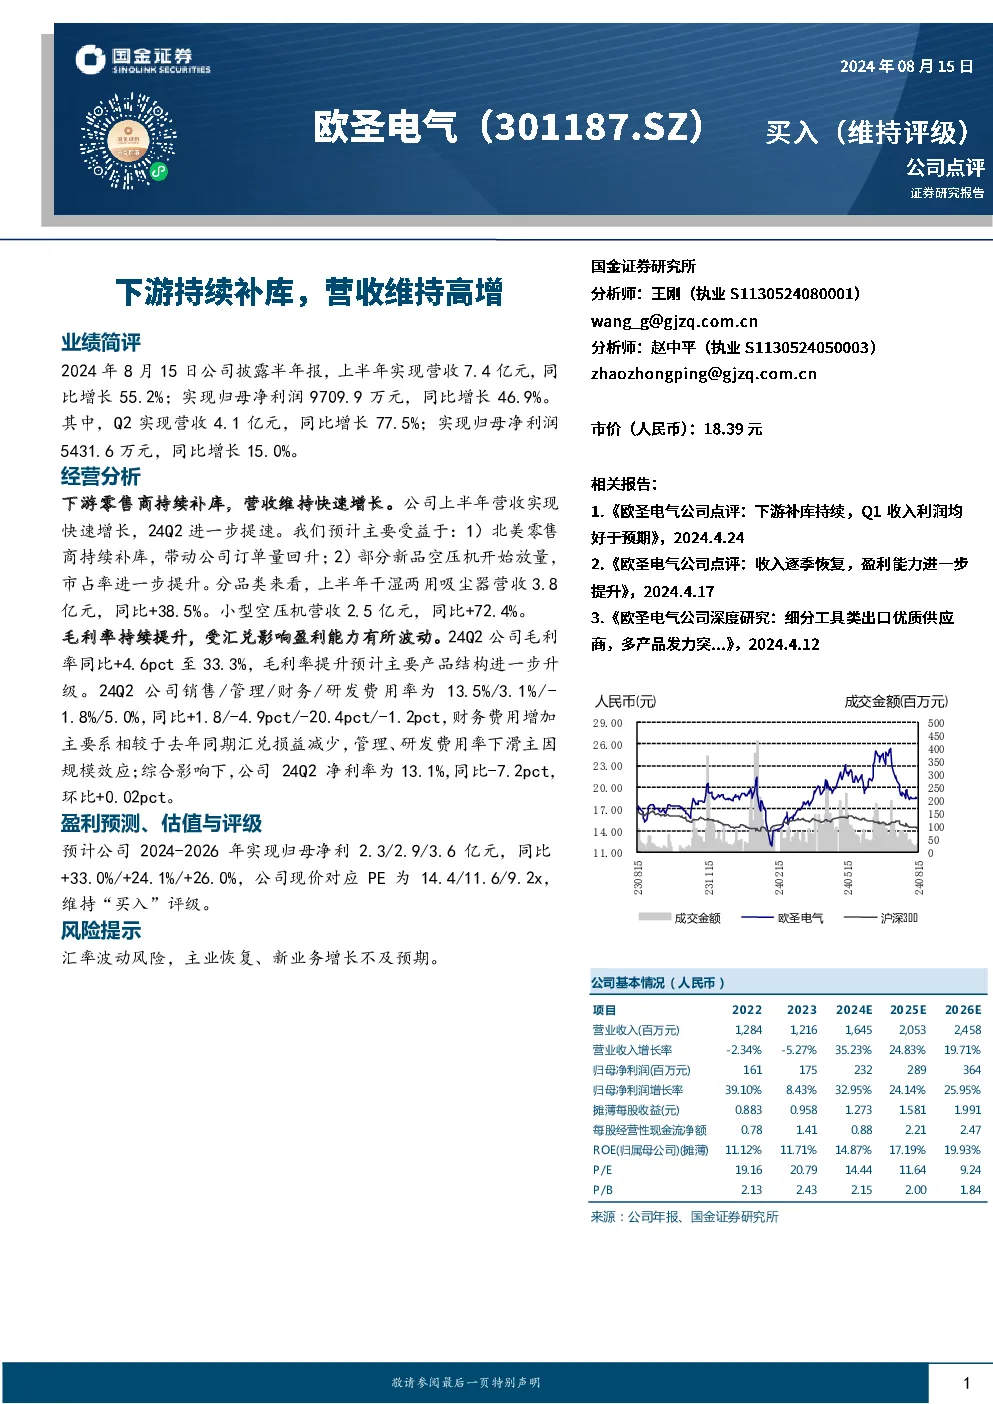
该研报主要分析了欧圣电气2024年上半年的业绩表现。公司上半年实现营收7.4亿元,同比增长55.2%;归母净利润9709.9万元,同比增长46.9%。Q2营收4.1亿元,同比增长77.5%;归母净利润5431.6万元,同比增长15.0%。营收增长主要得益于下游零售商持续补库,特别是北美市场订单量回升,以及部分新品空压机放量提升市占率。干湿两用吸尘器营收3.8亿元,同比+38.5%;小型空压机营收2.5亿元,同比+72.4%
家电行业的发展趋势如何?
从研报来看,家电行业受益于下游零售商的持续补库,呈现快速增长态势。北美零售商的补库行为带动订单量回升,同时新品放量提升市占率,推动公司营收高速增长。分品类来看,干湿两用吸尘器和小型空压机均实现显著增长,表明市场对新品类和升级产品的需求旺盛。未来,行业增长可能持续受益于消费升级和产品结构优化
研报重点分析了哪些方向?
研报重点分析了欧圣电气下游零售商补库对其营收的影响,以及产品结构升级对毛利率的提升作用。报告指出,北美零售商的持续补库是公司上半年营收快速增长的主要驱动力,而部分新品空压机的放量则提升了市占率。此外,报告还分析了公司毛利率持续提升的原因,主要在于产品结构升级,但受汇兑影响,Q2净利率有所波动
当前家电市场的现状如何?
从研报数据来看,家电市场当前呈现积极增长态势。欧圣电气上半年营收和净利润均实现双位数增长,Q2营收增速尤为显著,达到77.5%。分品类来看,干湿两用吸尘器和小型空压机均实现高速增长,表明市场对新品类和升级产品的需求旺盛。同时,公司毛利率持续提升,但受汇兑影响,净利率有所波动
研报提示了哪些风险?
研报提示的主要风险包括汇率波动风险和主业恢复、新业务增长不及预期的风险。汇率波动可能影响公司盈利能力,而主业恢复和新业务增长的不确定性则可能影响公司未来的业绩表现。此外,报告还指出,公司管理费用率和研发费用率的下滑主要得益于规模效应,但若业务增长不及预期,规模效应可能减弱,从而影响盈利能力