猜你想问
这份研报主要讲了什么内容?
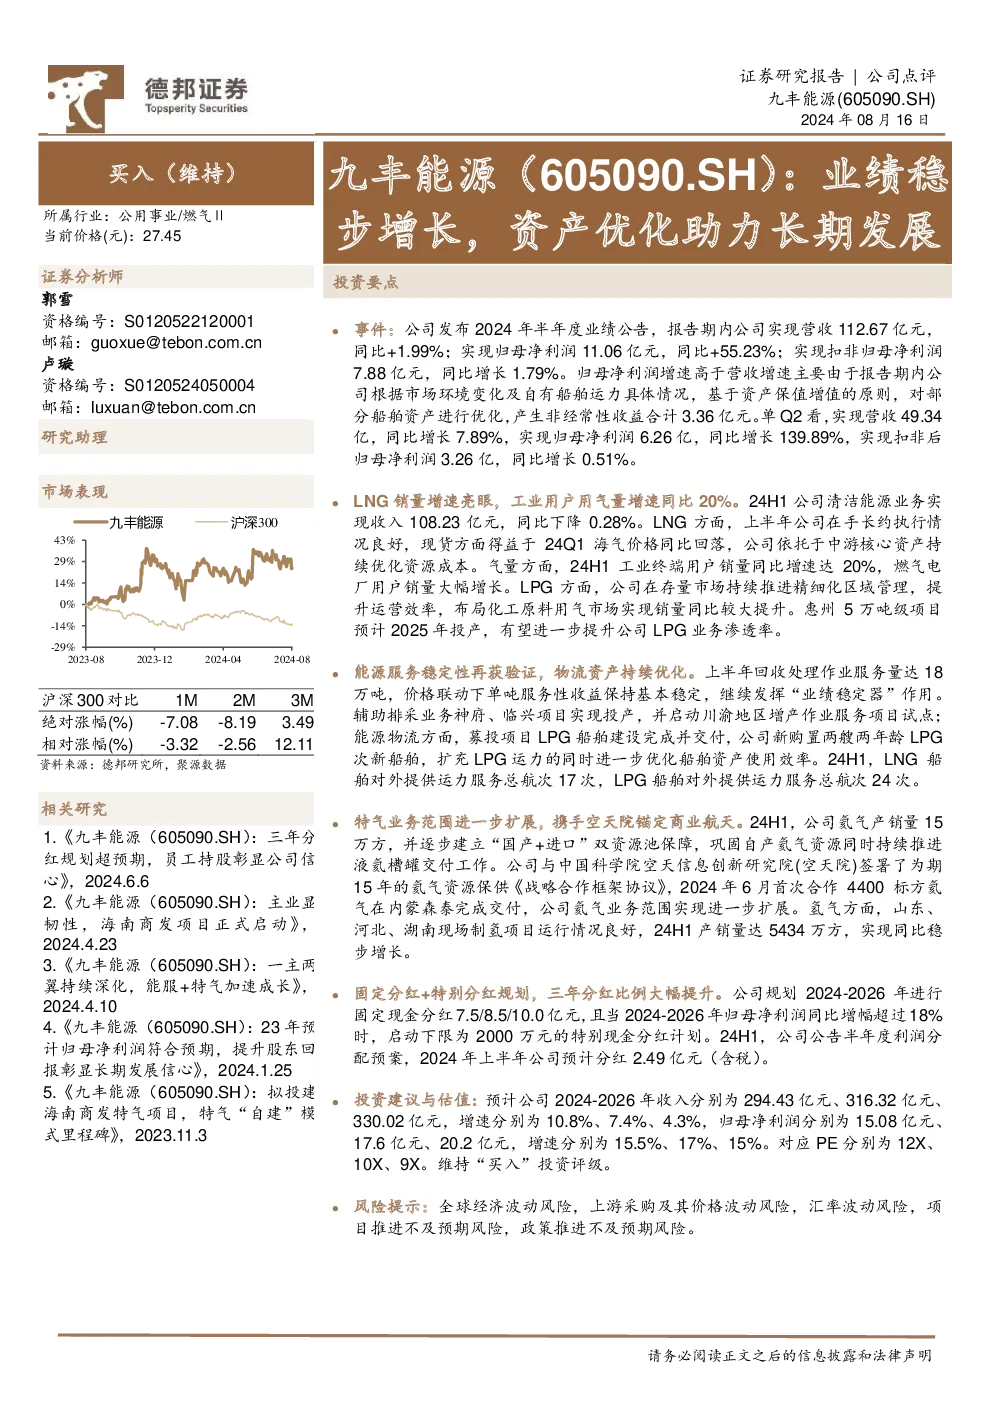
这份研报主要分析了九丰能源2024年上半年的业绩表现。公司营收112.67亿元,同比增长1.99%,归母净利润11.06亿元,同比增长55.23%。净利润增速高于营收增速主要得益于非经常性收益3.36亿元,源于部分船舶资产优化。报告还详细介绍了公司在清洁能源、能源服务与物流、特气等业务板块的发展情况,以及未来的投资计划和风险提示。
化石能源行业未来发展趋势如何?
化石能源行业未来发展趋势呈现多元化发展态势。随着全球能源结构转型,化石能源企业需加速向清洁能源转型。九丰能源在LNG、LPG业务方面表现突出,通过长约执行、精细化管理和市场布局提升销量。同时,公司积极拓展特气、氢气等新兴业务,并优化能源服务与物流资产,以增强抗风险能力和长期竞争力。
研报重点分析了哪些业务方向?
研报重点分析了九丰能源的清洁能源业务、能源服务与物流资产、特气业务及氢气业务。清洁能源方面,LNG业务因长约执行和海气价格回落销量大幅增长;LPG业务通过精细化管理提升销量。能源服务与物流资产持续优化,回收处理服务量达18万吨,发挥稳定器作用。特气业务范围扩展,与空天院签署15年氦气资源保供协议。氢气业务运行良好,多个现场制氢项目产销量稳步增长。
当前市场对化石能源行业的现状如何?
当前市场对化石能源行业的现状呈现结构性变化。一方面,传统化石能源需求仍保持稳定,但面临环保和能源转型压力;另一方面,清洁能源需求快速增长,化石能源企业需积极调整业务结构。九丰能源通过优化资产配置和拓展新兴业务,展现出较强的市场适应能力。报告指出,公司LNG、LPG业务表现亮眼,能源服务与物流资产发挥稳定作用,为公司在复杂市场环境中保持稳健发展提供了支撑。
研报提到了哪些风险提示?
研报提示了化石能源行业面临的多重风险。包括全球经济波动可能影响能源需求,上游采购及价格波动可能影响盈利能力,汇率波动可能带来财务压力。此外,项目推进不及预期和政策推进不及预期也是潜在风险。例如,公司部分新项目如惠州5万吨级项目、神府、临兴项目等若推进不及预期,可能影响业务发展。政策方面,若能源转型政策推进不及预期,可能对化石能源业务造成影响。这些风险需引起投资者关注。