猜你想问
杰克股份2024年中报核心数据有哪些?
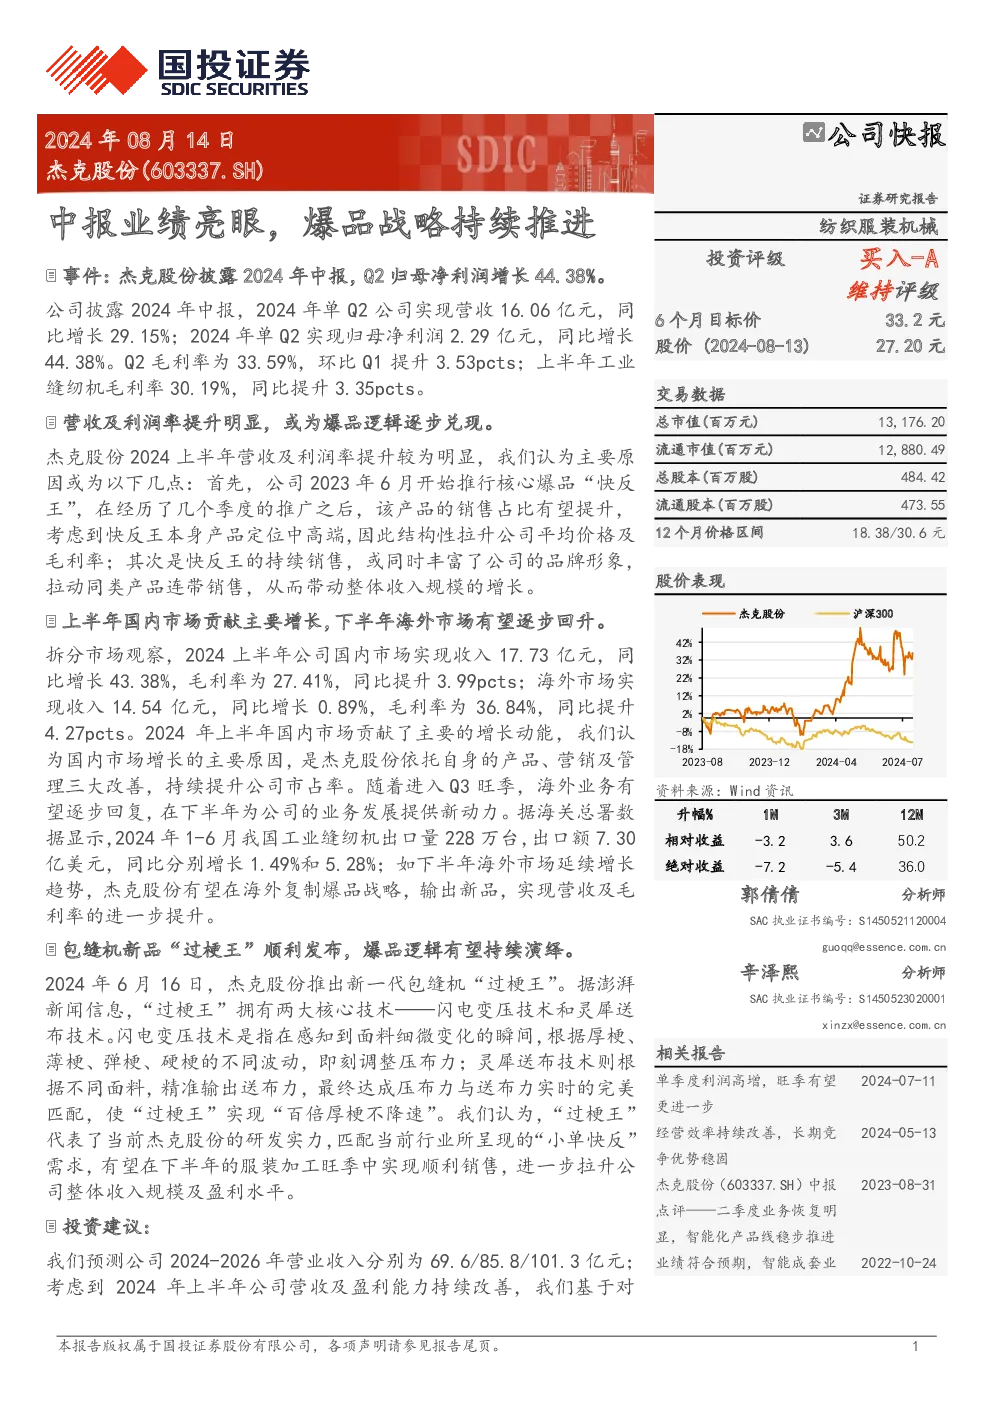
杰克股份2024年中报显示,公司Q2营收16.06亿元,同比增长29.15%;归母净利润2.29亿元,同比增长44.38%。Q2毛利率33.59%,环比Q1提升3.53pct;上半年工业缝纫机毛利率30.19%,同比提升3.35pct。营收及利润率提升主要归因于核心爆品“快反王”的推广,该产品定位中高端,提升了公司平均价格及毛利率,并丰富了品牌形象,带动整体收入增长。
工业缝纫机行业发展趋势如何?
上半年国内市场贡献主要增长,实现收入17.73亿元,同比增长43.38%;海外市场收入14.54亿元,同比增长0.89%。国内市场增长主要得益于公司在产品、营销及管理方面的改善,提升市占率。下半年海外业务有望逐步回升,为公司发展提供新动力。据海关数据,2024年1-6月我国工业缝纫机出口量228万台,同比增长1.49%;出口额7.30亿美元,同比增长5.28%。
研报对杰克股份的重点分析方向是什么?
报告重点分析了杰克股份的核心爆品“快反王”对业绩的拉动作用,以及新一代包缝机“过梗王”的技术优势。公司通过产品创新和定位升级,提升了毛利率和品牌形象。同时,报告关注了国内市场增长和海外业务恢复的潜力,以及研发实力对未来的支撑。
当前工业缝纫机市场现状如何?
报告显示,国内市场收入17.73亿元,同比增长43.38%,主要得益于公司在产品、营销及管理方面的改善,提升市占率。海外市场收入14.54亿元,同比增长0.89%,下半年有望逐步回升。整体来看,工业缝纫机行业在国内市场表现强劲,海外市场存在复苏迹象。
研报是否存在风险提示?
报告未明确提及具体风险,但关注到海外市场恢复的不确定性,以及行业竞争加剧可能带来的挑战。此外,新产品推广和市场接受度也存在一定的不确定性。投资者需关注公司产品创新和市场拓展的进展。
你可能感兴趣
方盛制药24年中报点评:创新中药表现亮眼,“338”战略持续推进
德邦证券2024-08-31
国海电子 传音控股 26Q2业绩亮眼 持续推进中高端化战略
未知机构2026-08-17
Q2业绩表现亮眼,“区域聚焦”战略持续推进
医药生物太平洋证券2022-08-29
半年报点评:Q2业绩表现亮眼,全球化战略持续推进
交通运输国盛证券2025-08-28
2025年中报预告点评:Q2业绩亮眼拐点已现,机器人业务持续推进
机械设备东吴证券2025-07-15
中报业绩表现亮眼,BD项目持续推进
信达证券2023-08-14
2017中报业绩点评:青花表现亮眼,百亿目标持续推进
食品饮料国泰君安证券2017-08-28
持续推进“爆品+极致大单品”战略,Q3业绩环比持续提升超预期
基础化工东吴证券2020-10-27
2025年中报点评:婴童护理表现亮眼,多品类、全渠道战略稳步推进
华创证券2025-09-07
国内自有品牌增速亮眼,持续推进品牌高端化战略
食品饮料华安证券2025-04-22