猜你想问
这份研报主要分析了哪些内容?
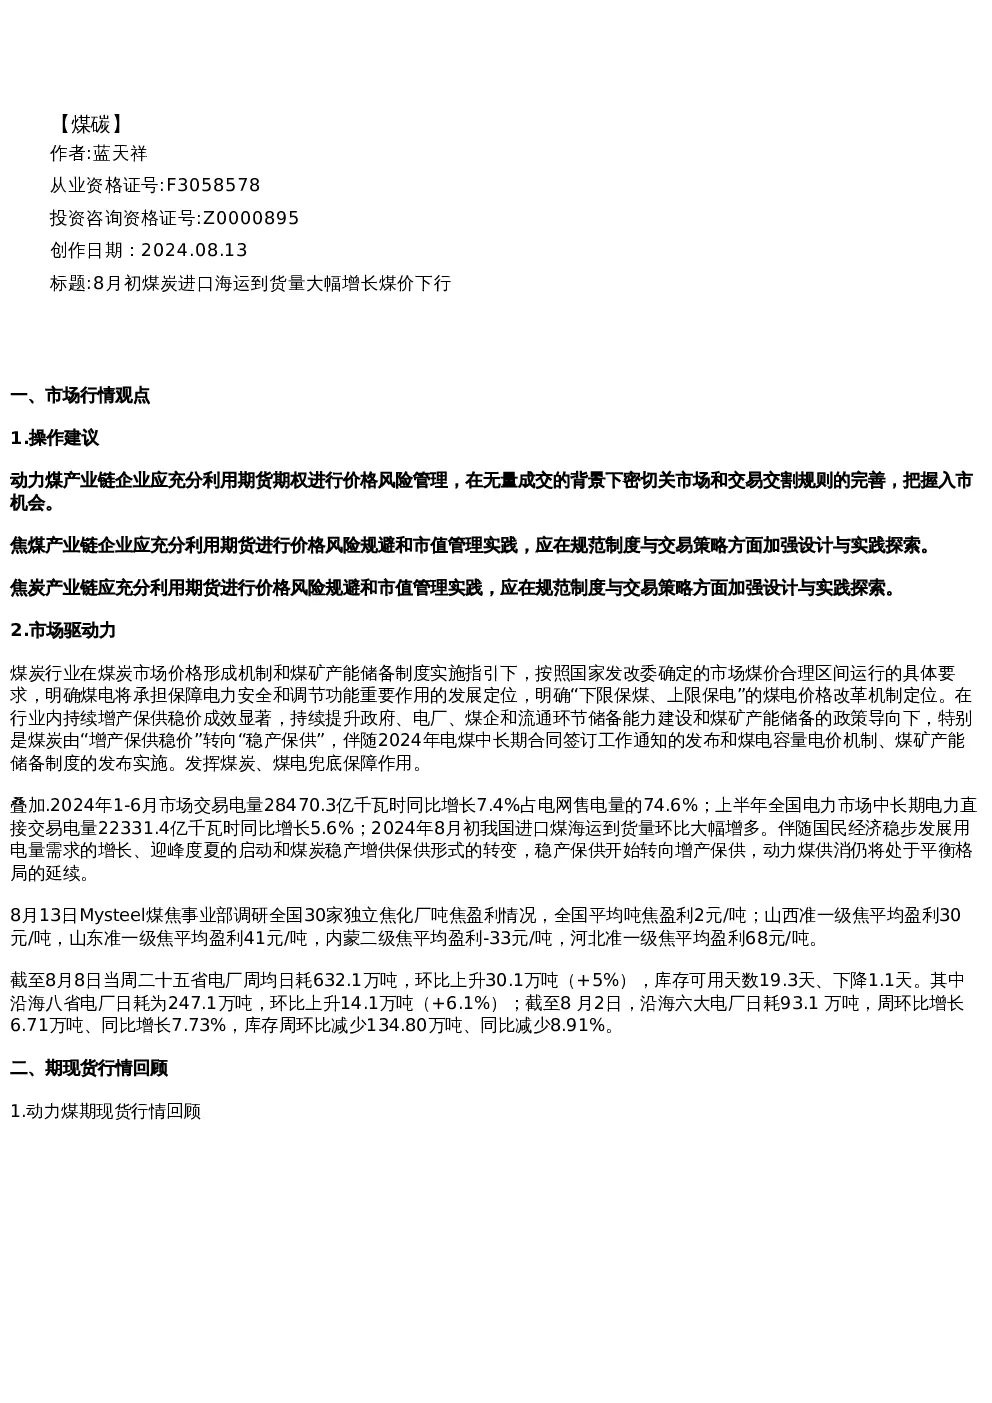
这份研报主要分析了煤炭和碳酸锂两个行业的市场行情。煤炭行业部分涵盖了市场行情观点、操作建议、市场驱动力和关键数据,如进口煤海运到货量增长、市场交易电量同比增长等。碳酸锂行业部分则回顾了行情、分析了多空因素,指出市场供大于求,价格反弹艰难,但部分企业停产可能减少未来供应。
煤炭行业未来发展趋势如何?
煤炭行业在价格形成机制和产能储备制度下运行,煤电承担保障电力安全和调节功能。政策导向已从“增产保供稳价”转向“稳产保供”。国民经济稳步发展带动用电需求增长,进口煤海运到货量增加,动力煤供消仍将处于平衡格局。外购矿石生产企业亏损严重,产量和开工率下滑,但部分企业停产或检修可能导致未来产量低于预期。
研报对碳酸锂行业的重点分析方向是什么?
研报重点分析了碳酸锂行业的供需关系。供给方面,外购矿石生产企业亏损严重,碳酸锂产量和开工率下滑;需求方面,铁锂市场下半年排产增量明显,但下游采购情绪低迷,仅进行刚需补货。国家推动经济绿色转型政策支持新能源汽车、光伏、锂电池需求,但整体市场供大于求,价格反弹艰难。
当前煤炭市场现状如何判断?
当前煤炭市场供消仍将处于平衡格局。8月初进口煤海运到货量环比增长461万吨至1267万吨,1-6月市场交易电量同比增长7.4%至28470.3亿千瓦时,电厂周均日耗环比上升5%,库存可用天数下降1.1天。动力煤、焦煤、焦炭产业链企业应利用期货期权进行价格风险管理,关注市场变化和交易规则完善。
研报提示了哪些相关风险?
研报提示的风险主要集中在煤炭和碳酸锂行业的供需失衡。煤炭方面,进口煤到货量增加可能影响国内市场;碳酸锂方面,市场供大于求导致价格反弹艰难,尽管部分企业停产可能减少未来供应,但整体需求端仍面临采购情绪低迷的挑战。政策变化也可能对行业产生不确定性影响。
你可能感兴趣
【有色金属】日报-2024-08-13
英大期货2024-08-14
【螺纹铁矿】日报-2024-08-13
英大期货2024-08-14
【油脂油料】日报-2024-08-13
英大期货2024-08-14
宝城期货资讯早班车2024-08-13
宝城期货2024-08-13
能源化工板块日报
中辉期货2024-03-12
《能源化工》日报
广发期货2026-06-08
能源化工日报
五矿期货2026-06-05
能源化工日报
五矿期货2026-07-15
能源化工日报
五矿期货2026-06-03
《能源化工》日报
广发期货2026-06-02