猜你想问
7月CPI和PPI数据具体是多少?
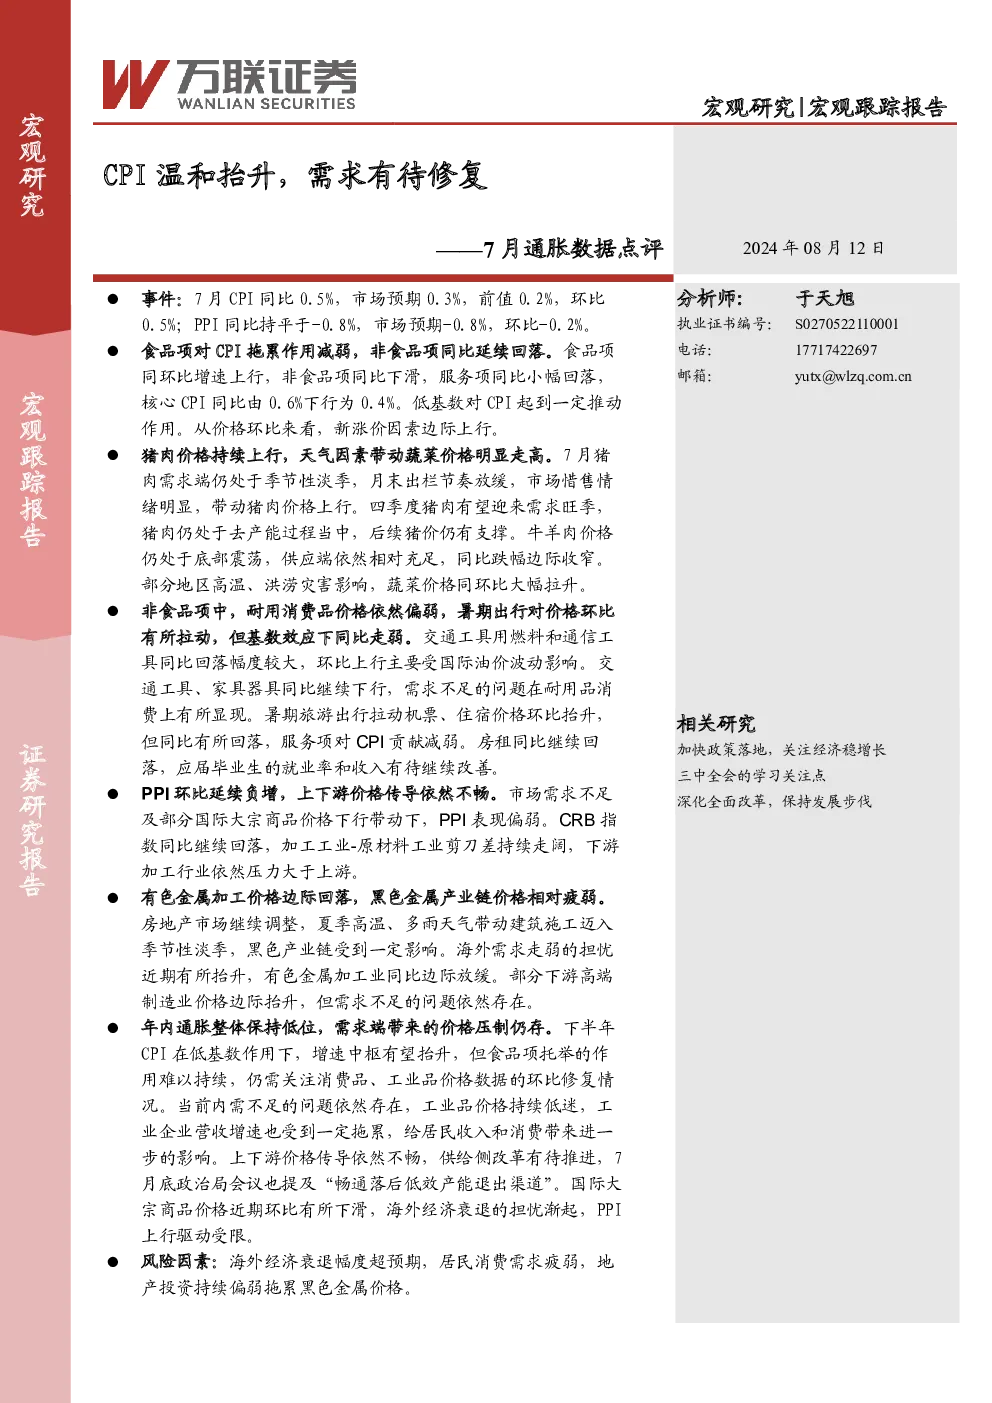
2024年7月,CPI同比增速为0.5%(市场预期0.3%),环比增速0.5%;PPI同比增速为-0.8%(市场预期-0.8%),环比增速为-0.2%。CPI主要受食品项拉动,猪肉和蔬菜价格上涨。PPI方面,加工工业价格持续偏弱,上下游价格传导不畅。
食品项对CPI的影响有多大?
食品项是7月CPI的主要拉动因素,其同比和环比均上行。猪肉价格持续上行,蔬菜价格受天气因素走高。但食品项的托举作用难以持续,非食品项中耐用消费品价格偏弱,显示内需不足的问题依然存在。
PPI环比负增长的原因是什么?
PPI环比负增长主要由于加工工业价格下行,特别是黑色金属产业链价格疲弱。上游原材料价格虽有上涨,但下游传导不畅,加工行业压力大于上游。此外,国际油价波动也影响交通工具用燃料和通信工具价格环比。
报告对下半年通胀走势有何展望?
报告认为,下半年CPI增速中枢有望抬升,主要受低基数影响,但食品项托举作用有限。仍需关注消费品和工业品价格环比修复情况。当前通胀整体保持低位,需求端压制仍存,价格传导不畅问题待解决。
研报提示的主要风险有哪些?
研报提示的主要风险包括海外经济衰退幅度超预期、居民消费需求疲弱、以及地产投资持续偏弱拖累黑色金属价格。这些因素可能影响通胀走势和价格传导,需密切关注。
你可能感兴趣
6月通胀数据点评:CPI延续低位,需求有待修复
万联证券2024-07-11
2026年4月通胀数据点评:CPI终端需求温和修复,PPI三大主线共振上行
金融金融街证券2026-05-12
12月通胀数据点评:CPI同比增速有望温和抬升
安信证券2023-01-12
4月通胀数据点评:PPI中枢预期抬升,CPI增速相对温和
万联证券2021-05-12
美国7月CPI数据点评:通胀温和回落节奏正好
国联证券2024-08-15
2018年7月CPI、PPI数据点评:通胀继续保持温和PPI拐点来临
华龙证券2018-08-09
7月宏观经济数据动态点评:温和通胀,CPI进入1时代
长城证券2016-07-11
7月通胀数据点评:温和的CPI,超预期回落的PPI
西南证券2022-08-11
7月物价数据点评:7月CPI同比低于预期,通胀温和回升
华融证券2015-08-10
2018年7月物价数据点评:7月CPI重返“2时代” 短期内通胀压力依然温和
东方金诚2018-08-17