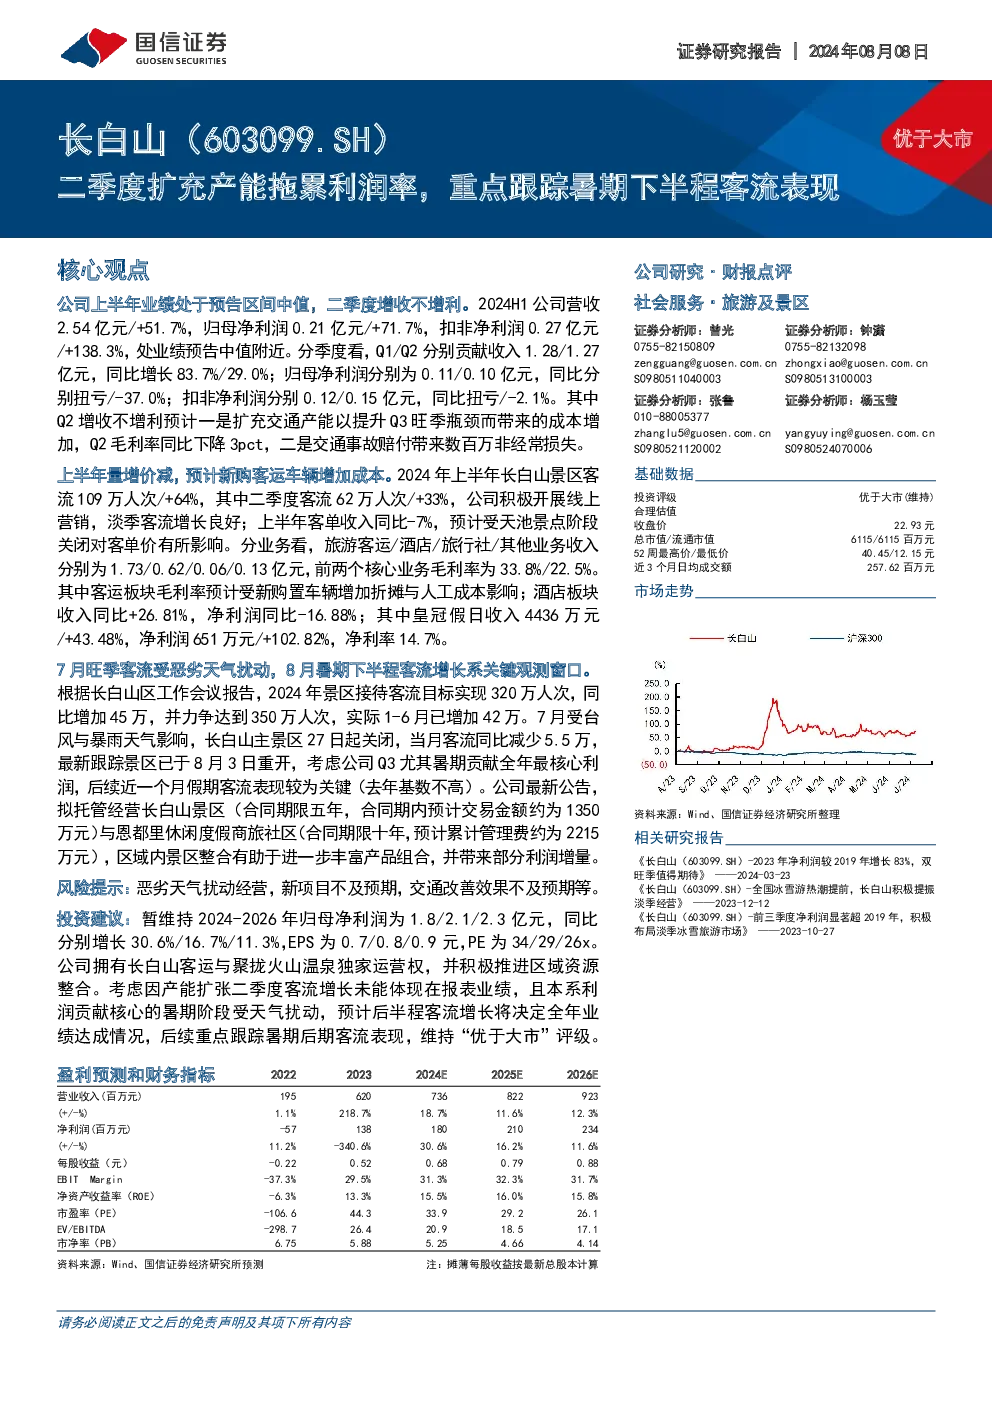
根据提供的文字内容,对长白山(603099.SH)的财报点评进行了如下总结:
公司概况与财务亮点:
- 业绩表现:2024年第二季度,长白山公司营收和净利润分别增长了51.7%和71.7%,处于业绩预告中值附近。上半年,营收同比增长51.7%,净利润增长71.7%。
- 业务分布:主要业务包括旅游客运、酒店、旅行社和其他,其中旅游客运和酒店业务占较大比重。酒店业务中的皇冠假日表现亮眼,收入增长43.48%,净利润增长102.82%,净利率达14.7%。
- 客流与客单价:上半年景区客流同比增长64%,其中二季度客流增长33%。客单收入同比下滑7%,这可能与天池景点阶段关闭有关。
季度业绩解析:
- 季度收入:一季度和二季度分别贡献收入1.28亿元和1.27亿元,分别增长83.7%和29.0%。
- 利润表现:一季度和二季度的归母净利润分别为0.11亿元和0.10亿元,分别扭亏和下降37.0%,扣非净利润则分别为0.12亿元和0.15亿元,分别扭亏和下降2.1%。
- 成本与利润影响:第二季度增收不增利的主要原因是为提升第三季度旺季瓶颈而增加了交通产能,导致成本上升,以及发生数百万的交通事故赔付。
风险与机遇:
- 天气影响:7月受台风与暴雨天气影响,长白山主景区关闭,当月客流减少,但8月已重开,这是观察8月暑期下半程客流增长的关键时期。
- 战略举措:公司计划托管经营长白山景区和恩都里休闲度假商旅社区,预计将带来部分利润增量。
投资建议:
- 考虑到产能扩张对二季度业绩的影响以及暑期阶段的天气影响,维持“优于大市”的投资评级。
- 预计2024-2026年的归母净利润分别为1.8、2.1、2.3亿元,对应每股收益0.7、0.8、0.9元,PE分别为34、29、26倍。
财务预测与估值:
- 公司拥有长白山客运与聚拢火山温泉的独家运营权,并积极推进区域资源整合。
- 由于产能扩张导致的二季度客流增长未能完全体现于报表,后续业绩将高度依赖暑期后期的客流表现。
风险提示:
- 恶劣天气可能影响经营。
- 新项目的实施可能存在预期不达预期的风险。
- 交通改善效果可能低于预期。
结论:
长白山公司业绩表现稳健,特别是酒店业务显示出强劲的增长势头。然而,业绩受到季节性波动、天气条件和新增产能成本的影响。随着暑期后期客流的观察,预计公司的全年业绩将更加明朗。公司独特的资源和整合能力为其提供了持续增长的潜力,维持“优于大市”的投资评级。