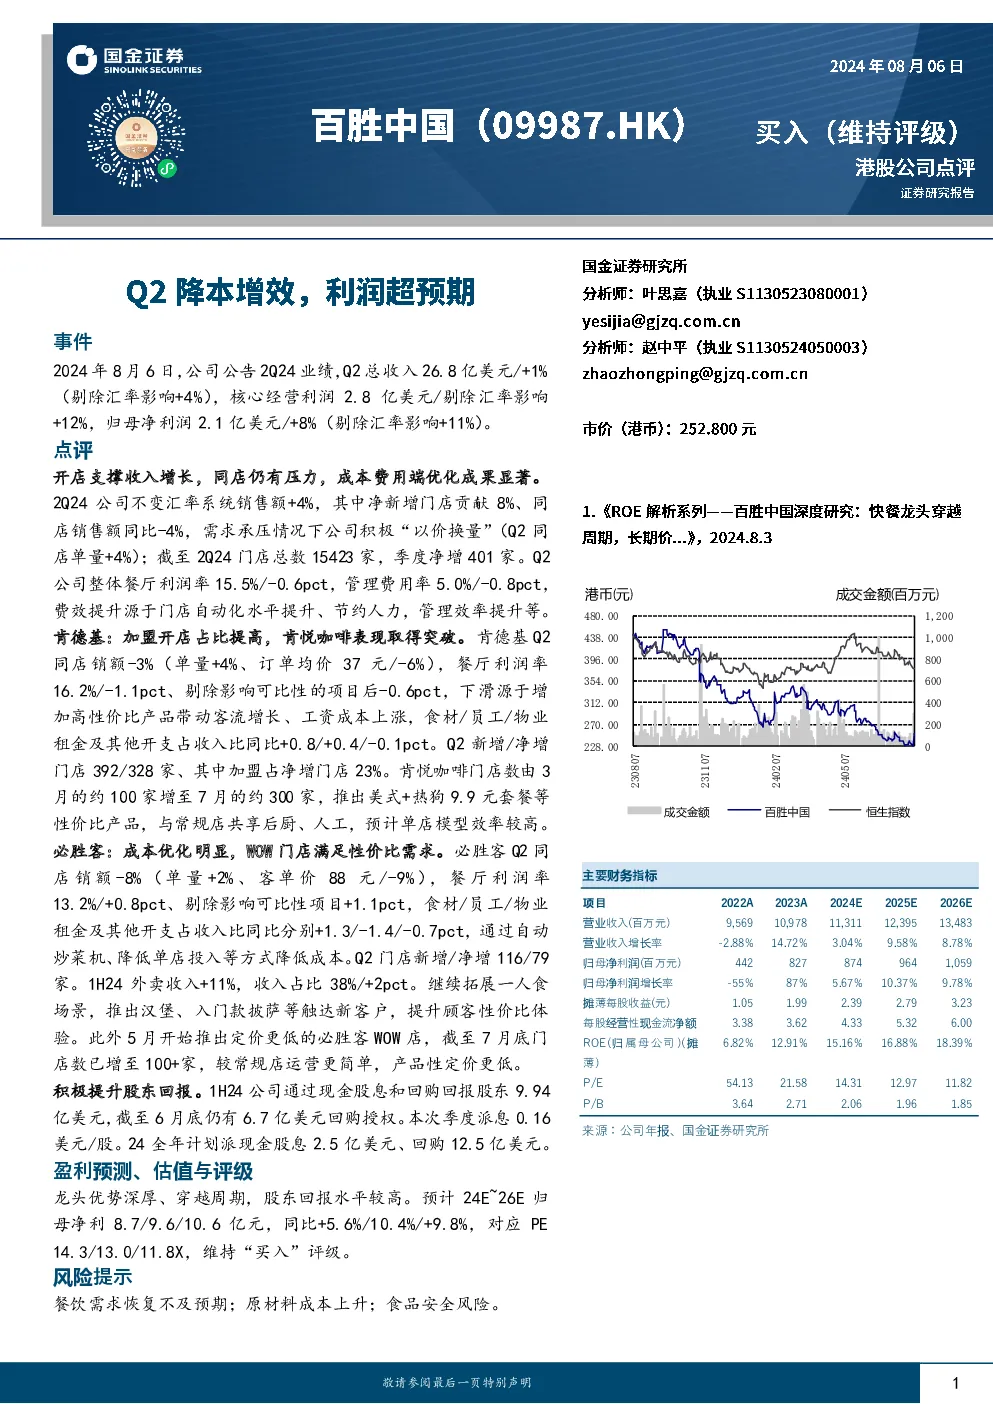
根据提供的研报内容,以下是总结:
业绩概览:
- 2Q24:总收入26.8亿美元,同比增长1%,剔除汇率影响后增长4%。核心经营利润2.8亿美元,剔除汇率影响后增长12%。归母净利润2.1亿美元,剔除汇率影响后增长11%。
- 开店与同店销售:净新增门店贡献8%,同店销售额同比-4%,单量+4%,显示出在需求承压情况下,公司通过“以价换量”策略应对。
- 门店总数:截至2Q24,门店总数15423家,季度净增401家。
成本与费用优化:
- 总体餐厅利润率15.5%,同比下降0.6个百分点,主要得益于管理费用率5.0%,同比下降0.8个百分点,体现门店自动化和管理效率提升。
品牌表现:
- 肯德基:加盟开店占比提高,同店销售额-3%,单量+4%,餐厅利润率16.2%,同比下降1.1个百分点。新增/净增门店392/328家,其中加盟占23%。肯悦咖啡门店数量从3月的约100家增长至7月的约300家,通过性价比产品吸引客流。
- 必胜客:成本优化明显,同店销售额-8%,单量+2%,餐厅利润率13.2%,剔除影响后增长1.1个百分点。新增/净增门店116/79家,外卖收入增长11%,占比38%。拓展一人食场景,推出新品以提升性价比体验。5月开始推出定价更低的必胜客WOW店,门店数增至100+家。
财务指标与盈利预测:
- 财务指标:营业收入、净利润、每股收益、每股经营性现金流净额等指标显示公司整体财务健康。
- 盈利预测:预计24E~26E年归母净利润分别为8.7亿、9.6亿、10.6亿元,同比增长5.6%、10.4%、9.8%,对应PE分别为14.3、13.0、11.8倍,维持“买入”评级。
风险提示:
- 餐饮需求恢复不及预期。
- 原材料成本上升。
- 食品安全风险。
资本回报:
- 积极提升股东回报,1H24通过现金股息和回购回报股东9.94亿美元,剩余回购授权6.7亿美元。季度派息0.16美元/股。
估值与评级:
- 鉴于公司深厚的龙头优势和稳定的股东回报,评级为“买入”。
财务预测:
- 营业收入、净利润、每股收益等财务指标预测显示稳健增长趋势。
风险因素:
- 需求恢复不确定性。
- 原材料成本波动。
- 食品安全挑战。
注:报告中提及的具体数字和指标需参照原始报告以获得最准确的信息。