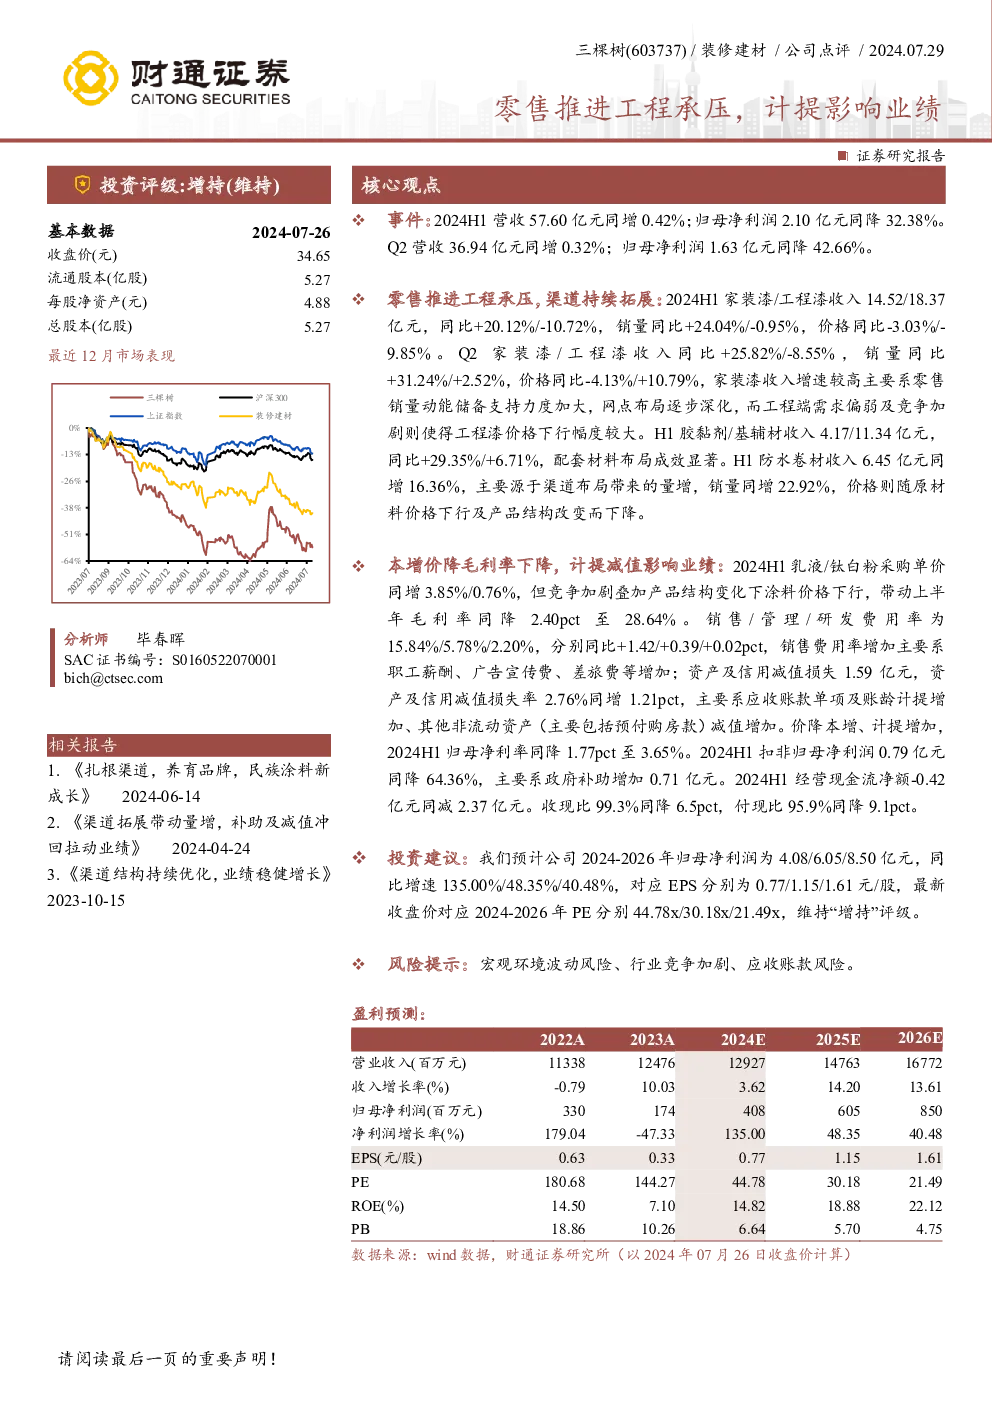
三棵树(603737)的业绩报告显示,2024年上半年,公司实现营业收入57.60亿元,同比增长0.42%,归母净利润为2.10亿元,同比下降32.38%。第二季度,公司营收为36.94亿元,同比增长0.32%,归母净利润为1.63亿元,同比下降42.66%。
核心驱动因素包括:
-
零售推进工程承压:家装漆和工程漆的收入分别同比增长20.12%和-10.72%,销量分别增长24.04%和-0.95%,价格分别下降3.03%和9.85%。家装漆收入增速较高主要得益于零售销量的增加,网点布局深化,而工程漆价格下滑幅度较大,主要受需求疲软和竞争加剧的影响。
-
渠道拓展与配套材料布局:胶黏剂和基辅材收入分别同比增长29.35%和6.71%,防水卷材收入同比增长16.36%,主要得益于渠道布局带来的销量增长。
-
毛利率和费用率变化:上半年毛利润率为28.64%,同比下降2.40个百分点。销售、管理、研发费用率分别为15.84%、5.78%、2.20%,分别同比增加1.42%、0.39%、0.02%。资产及信用减值损失为1.59亿元,减值损失率增加1.21个百分点,主要源于应收账款和预付款项的减值。
-
盈利预测与估值:预计2024-2026年归母净利润分别为4.08亿元、6.05亿元、8.50亿元,对应EPS为0.77元、1.15元、1.61元,对应2024-2026年的PE分别为44.78倍、30.18倍、21.49倍,维持“增持”评级。
风险提示:
在财务报表预测方面,公司预计未来几年营业收入将保持稳定增长,但增长率将逐渐放缓。营业成本、税费、费用(如销售、管理、研发)也将相应增长。资产减值损失预计将有所减少,表明公司对资产质量的管理加强。利润指标方面,净利润增长率预计将逐渐提高,显示出盈利能力的恢复。资产负债表方面,资产总额、负债总额以及股东权益都将增长,但负债率和负债权益比将逐渐降低,显示公司财务状况的改善。现金流方面,经营活动产生的现金流量净额预计将逐渐增加,而投资和融资活动产生的现金流量净额则呈现波动。
综上所述,三棵树在面对零售压力和市场竞争的同时,通过渠道拓展和产品布局实现了收入的增长,但在成本控制和盈利能力方面仍面临挑战。公司正采取措施优化业务结构,提升运营效率,以期在未来几年实现可持续增长。