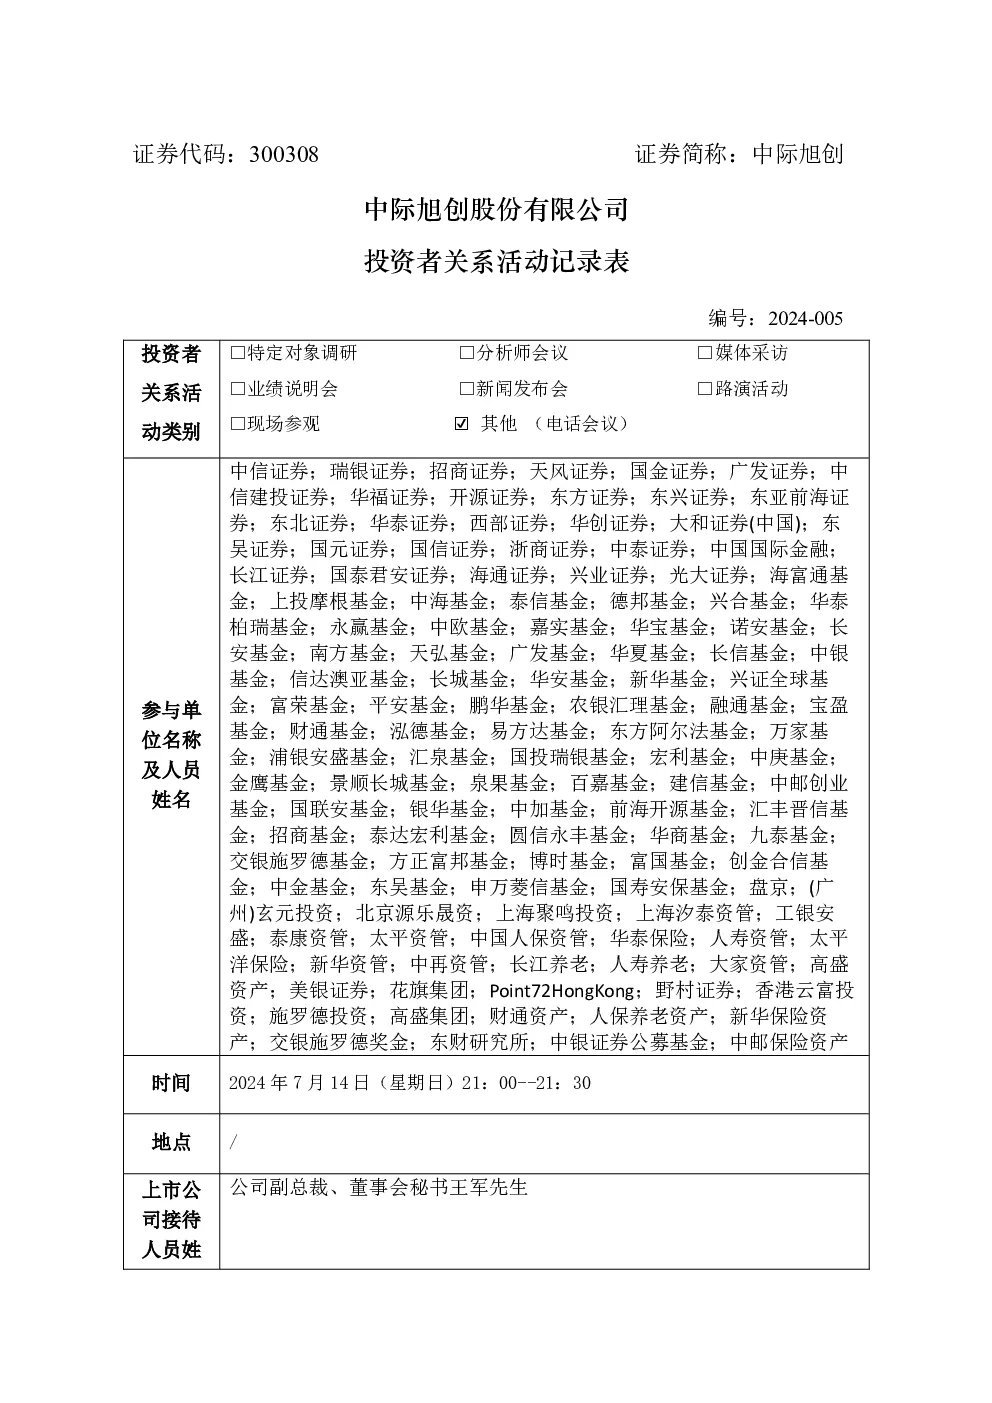
中际旭创股份有限公司于2024年7月14日举办了一场电话会议,与包括中信证券、瑞银证券在内的多家金融机构进行了深入交流。以下是会议的主要内容和要点:
2024半年度业绩简况
- 业绩预告:预计2024上半年盈利区间在21.5亿至25亿之间,相较于上年同期增长250.3%-307.33%;扣除非经常性损益后的净利润预计在21亿至24.5亿之间,增长260.13%-320.15%。
- 影响因素:业绩增长主要归因于:
- 产品结构优化:800G/400G光模块销售持续增长,高端产品销售收入占比高。
- 市场需求强劲:下游大客户对数据中心的资本投入增加,对高端光模块的需求显著上升。
- 大客户需求指引:大客户已给出明年需求指引,高端光模块需求保持良好增长趋势。
投资者问答环节
- 营收与毛利率趋势:预计二季度营收、毛利率等指标保持环比增长,后续季度将尽力维持此趋势。
- 泰国工厂产能:公司已在泰国建立7万多平方米的生产区域,可全面生产400G、800G等高端光模块,满足海外大客户的需求。
- 财务指标改善:通过成本控制、良率提升、生产效率优化及产品结构调整,二季度毛利实现环比增长。
- 硅光模块商用情况:已有400G和800G硅光模块向客户批量出货,同时在进行1.6T硅光模块的测试。预计2025年硅光800G和400G的市场份额将进一步提升。
- 6.4T CPU的影响:3.2T方案预计仍将以可插拔光模块为主,公司已准备好相关技术储备。
- 800G需求预测:依据现有客户明年整体需求指引,预计2024年800G需求旺盛。
- 1.6T产能准备:已为1.6T及其他高端产品做好产能准备。
- 价格展望:800G价格将随老产品自然下降,1.6T价格需待客户下单后确定。
- 新产品接受度:LPO、LRO产品在某些场景下表现出色,但应用范围有限,主要需求仍集中在DSP方案。
- 硅光模块毛利率:硅光模块的毛利率较高,其渗透率的提升将对整体毛利率产生正面影响。
- 上游物料紧缺:预计2024年至2025年EML、VCSEL等光芯片和DSP等核心物料仍将保持紧张状态。
结论
会议强调了中际旭创在2024上半年取得的显著业绩增长,主要得益于产品结构优化、市场需求增加和高效的成本管理策略。公司对未来保持乐观态度,特别是在硅光模块领域显示出强劲的增长潜力。然而,会议也提到了潜在的挑战,如核心物料的紧缺问题,这可能会影响未来的生产和交付能力。投资者应关注市场动态和公司的持续表现,以做出明智的投资决策。