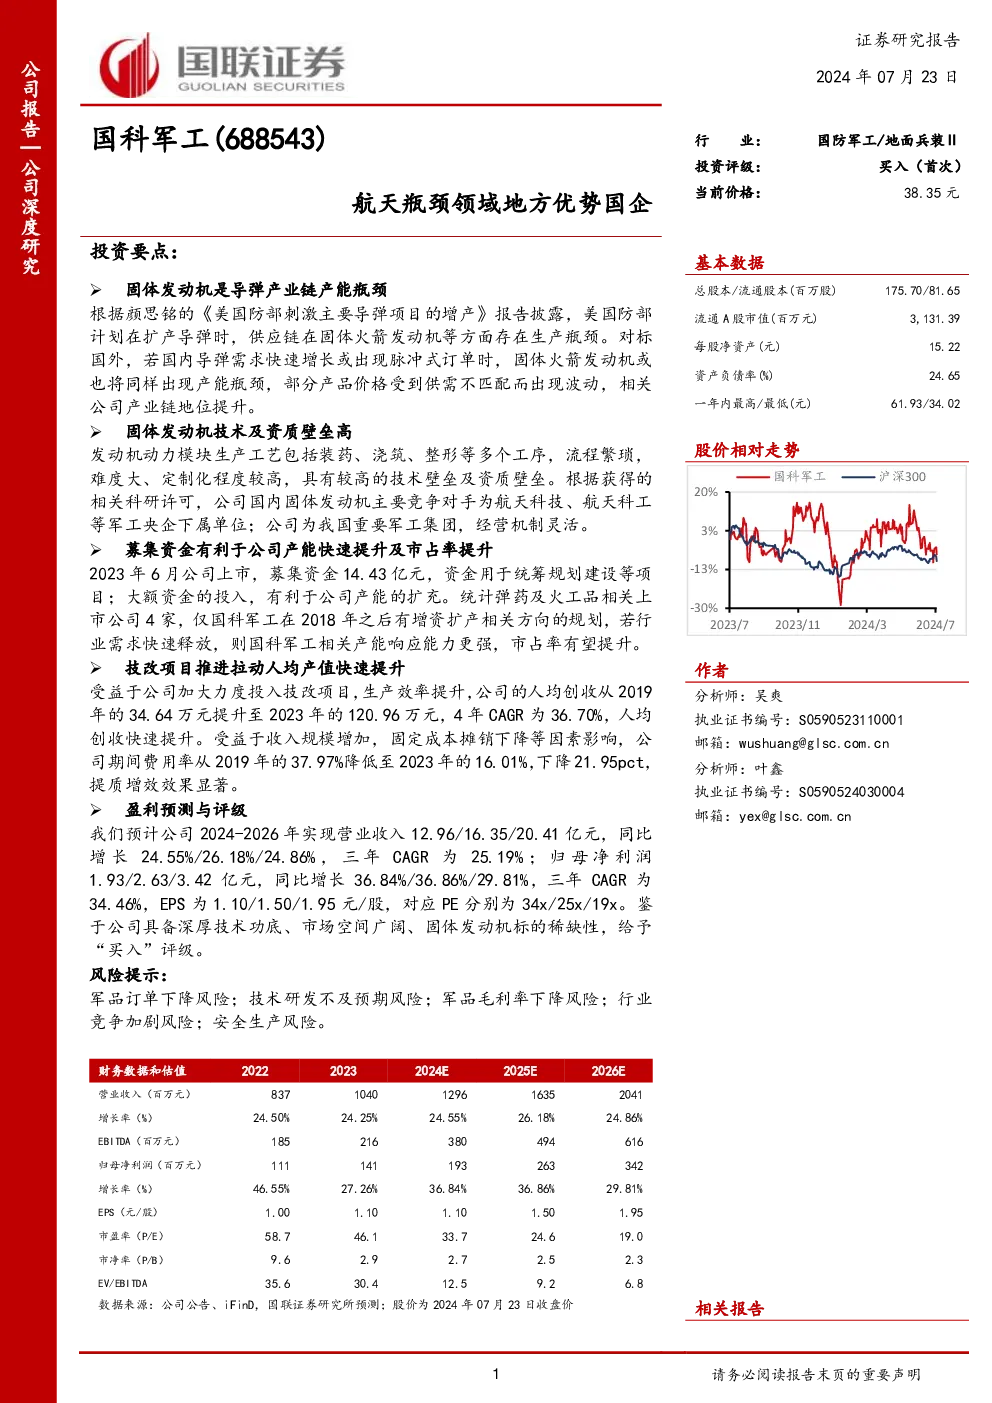
报告主要围绕国科军工公司在导弹产业链中的定位、优势、募股资金运用、技改项目带来的效率提升、盈利预测与估值、以及面临的风险等几个方面进行了深入分析。
公司定位与优势
- 导弹固体发动机:公司是导弹固体发动机领域的关键供应商,其产品在导弹的推进系统中占据重要地位。面对国际趋势,公司在国内导弹需求增长或出现脉冲式订单时,可能面临类似国外的固体火箭发动机产能瓶颈问题,从而提升产业链地位。
- 技术壁垒与资质:固体发动机的生产涉及复杂的工艺流程,具有高度的技术壁垒和资质壁垒。公司是国内重要的军工集团,拥有与航天科技、航天科工等央企的竞争优势,经营机制较为灵活。
资金与产能提升
- 募股资金:2023年6月上市后,公司募集资金14.43亿元,主要用于产能提升项目,有助于快速增加产能并提高市场占有率。
- 技改项目:公司通过技改项目推动生产效率提升,人均产值从2019年的34.64万元增长至2023年的120.96万元,期间费用率大幅降低,显示出明显的提质增效效果。
盈利预测与估值
- 盈利预测:预计2024-2026年营业收入分别为12.96亿元、16.35亿元、20.41亿元,归母净利润分别为1.93亿元、2.63亿元、3.42亿元,对应PE分别为34x、25x、19x,给予“买入”评级。
- 估值:基于盈利预测,公司每股收益(EPS)分别为1.10元、1.50元、1.95元,对应的市盈率(P/E)分别为34x、25x、19x,展现出良好的成长性和投资潜力。
风险提示
- 军品订单下降风险:依赖军品市场的公司可能面临订单减少的风险。
- 技术研发不及预期:公司需要持续投入研发,以应对不断变化的技术挑战。
- 军品毛利率下降风险:市场竞争加剧可能导致毛利率下滑。
- 行业竞争加剧:国防军工行业的竞争日益激烈,公司需保持竞争优势。
- 安全生产风险:确保生产过程中的安全至关重要,以避免潜在事故和损失。
结论
国科军工作为导弹固体发动机领域的领军企业,具备深厚的技术积累和广阔的市场前景,尤其是在面对导弹产业链的产能瓶颈时,公司有望凭借其独特优势实现快速发展。通过技改提升效率、募股扩大产能,以及合理的盈利预测和估值策略,公司展现出强劲的增长潜力和投资价值。然而,公司也面临着一系列风险,需要密切关注市场动态和技术进展,以维持长期竞争力。