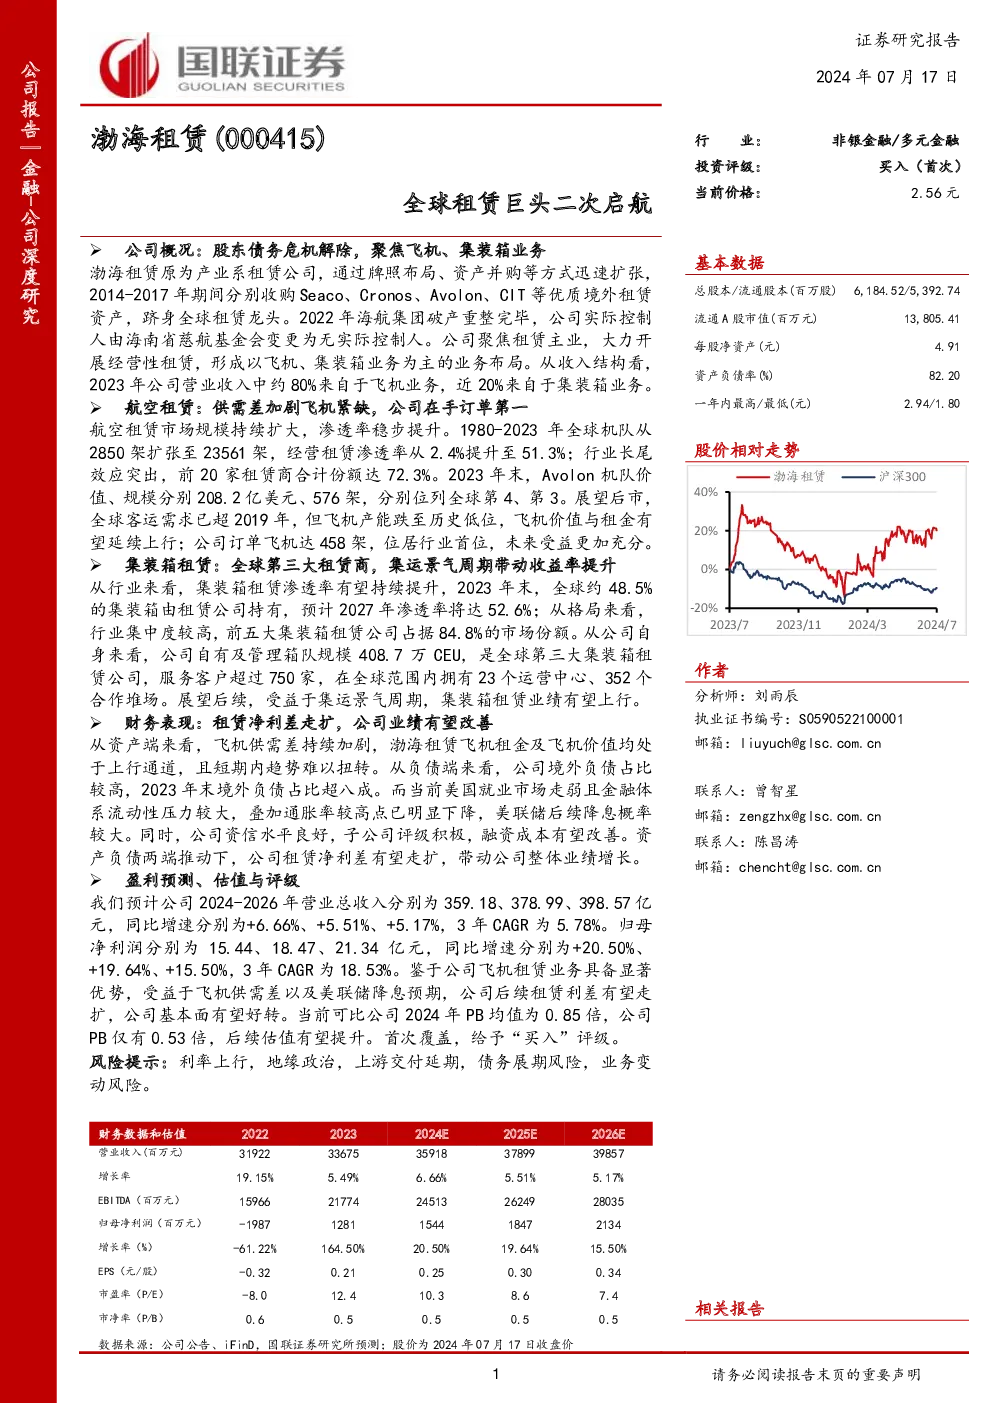
渤海租赁作为全球领先的租赁巨头,历经股东债务危机的挑战后,正重新聚焦核心业务并展现新的发展活力。以下是基于提供的研报内容的全面总结:
公司概况与战略调整
- 历史沿革:渤海租赁起源于产业系租赁公司,通过一系列的战略布局和资产并购,迅速扩展业务范围,于2014-2017年间收购了Seaco、Cronos、Avolon、CIT等优质境外租赁资产,成功跻身全球租赁行业的顶尖行列。
- 股东变更:2022年,随着海航集团的破产重整完成,公司的实际控制人由海南省慈航基金会变更为无实际控制人。这一变化使得公司能够更专注于租赁主业的发展,加强了其在全球市场的竞争力。
主营业务分析
- 飞机租赁:公司飞机租赁业务在2023年的收入占比约为80%,得益于全球航空旅客运输的复苏和供需关系的失衡,飞机租金和价值呈现上升趋势。公司订单飞机总数位居行业首位,预计未来将从飞机供需差中获益更多。
- 集装箱租赁:作为全球第三大集装箱租赁商,公司受益于集运市场的周期性波动,业绩有望进一步提升。公司拥有庞大的自有及管理箱队,能够灵活应对市场需求变化。
- 业务模式:公司主要通过经营租赁方式开展业务,这为其带来了稳定的现金流和较高的收益率。飞机销售业务在总收入中的占比约20%,贡献了一定的收入。
财务表现与前景展望
- 财务健康:尽管面临外部环境的挑战,公司的财务表现显示出积极的变化,特别是租赁净利差的走扩,预示着业绩改善的趋势。
- 资产负债管理:公司的负债结构以贷款和债券为主,境外负债占比高。随着美国通胀率的快速下行和美联储降息可能性的增加,公司负债成本有望降低,进一步提升盈利能力。
- 盈利预测:预计公司2024-2026年的营业总收入和净利润将实现稳健增长,复合年增长率分别为5.78%和18.53%,展现出良好的成长潜力。
- 估值与评级:考虑到公司的业务优势和市场前景,结合较低的市净率,首次覆盖给予“买入”评级,认为公司估值存在上行空间。
风险提示
- 利率变动风险:利率的上行可能会对公司的融资成本产生负面影响。
- 地缘政治风险:地缘政治不稳定可能影响全球贸易和航空运输,从而影响公司的业务。
- 供应链风险:上游供应商的交付延期可能影响公司的资产供应。
- 债务展期风险:公司需关注债务展期问题,确保财务稳健。
- 业务变动风险:行业竞争加剧、客户需求变化等都可能对公司业务产生影响。
综上所述,渤海租赁在全球租赁行业占据重要地位,通过聚焦核心业务和优化财务结构,展现了强劲的增长潜力和市场适应能力。面对未来的挑战与机遇,公司有望继续巩固其行业领先地位,实现可持续发展。