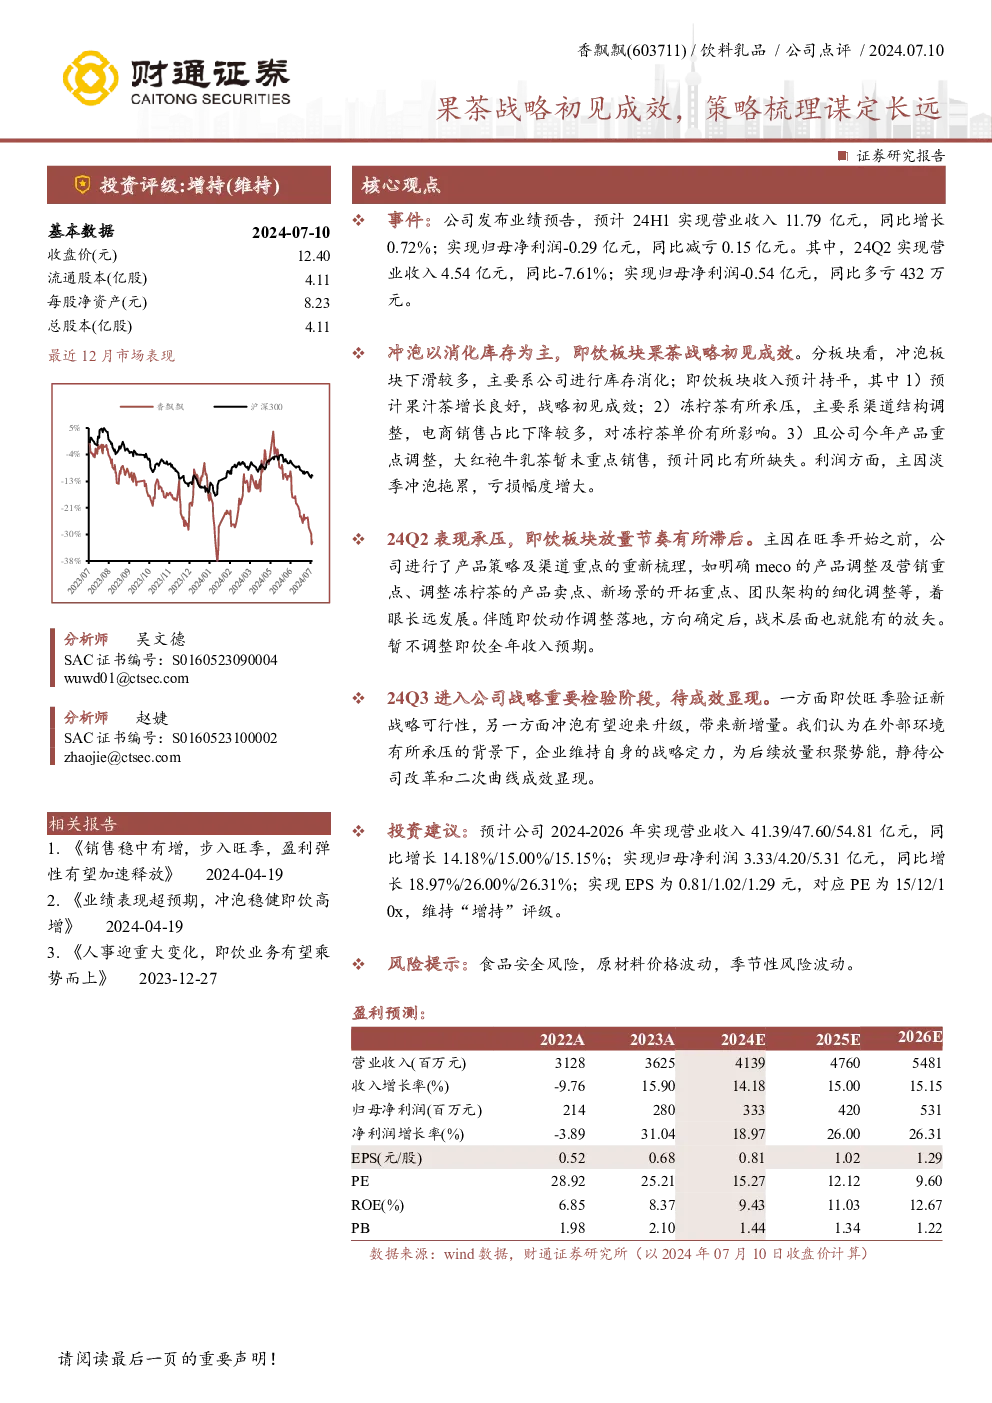
香飘飘公司战略与财务状况分析
主要事件与表现:
- 业绩预告:香飘飘预计2024年上半年实现营业收入11.79亿元,同比增长0.72%,归母净利润为-0.29亿元,同比减亏0.15亿元;第二季度营业收入为4.54亿元,同比下降7.61%,归母净利润为-0.54亿元,同比多亏432万元。
- 产品组合:冲泡板块下滑较多,主要为库存消化;即饮板块收入预计持平,其中果汁茶增长良好,战略初见成效,但冻柠茶有所承压,主要受渠道结构调整和电商销售占比下降影响。
公司战略调整与展望:
- 旺季策略:在旺季前调整产品策略及渠道重点,明确meco的产品调整及营销重点,调整冻柠茶的产品卖点,开拓新场景,细化团队架构,着眼长远发展。
- Q3检验:预计2024年第三季度为公司战略的关键检验阶段,即饮板块的旺季表现将验证新战略的可行性,同时冲泡板块有望迎来升级,带来新增量。
财务预测与投资建议:
- 收入与利润预测:预计2024-2026年营业收入分别为41.39亿元、47.60亿元、54.81亿元,同比增长14.18%、15.00%、15.15%;归母净利润分别为3.33亿元、4.20亿元、5.31亿元,同比增长18.97%、26.00%、26.31%。
- 估值:基于2024年7月10日收盘价12.40元,对应PE为15倍、12倍、10倍;维持“增持”评级。
风险提示:
- 食品安全风险:潜在的食品安全问题可能影响品牌形象和销售。
- 原材料价格波动:原材料价格的不稳定可能导致成本控制难度增加。
- 季节性风险:季节性需求波动可能影响公司的经营稳定性和利润表现。
结论:
香飘飘在面对业绩挑战时,通过战略调整和优化产品线,特别是在即饮板块实施的果茶战略初见成效。尽管2024年第二季度表现承压,但公司正积极应对,预计随着旺季的到来和战略的深化执行,未来业绩有望改善。投资建议考虑了公司未来的成长潜力和盈利能力,维持“增持”评级,但仍需关注外部环境变化和潜在风险因素。