总结归纳:
报告聚焦于比亚迪公司(股票代码:002594.SZ)的最新动态,特别强调了以下几个关键点:
-
销量表现:
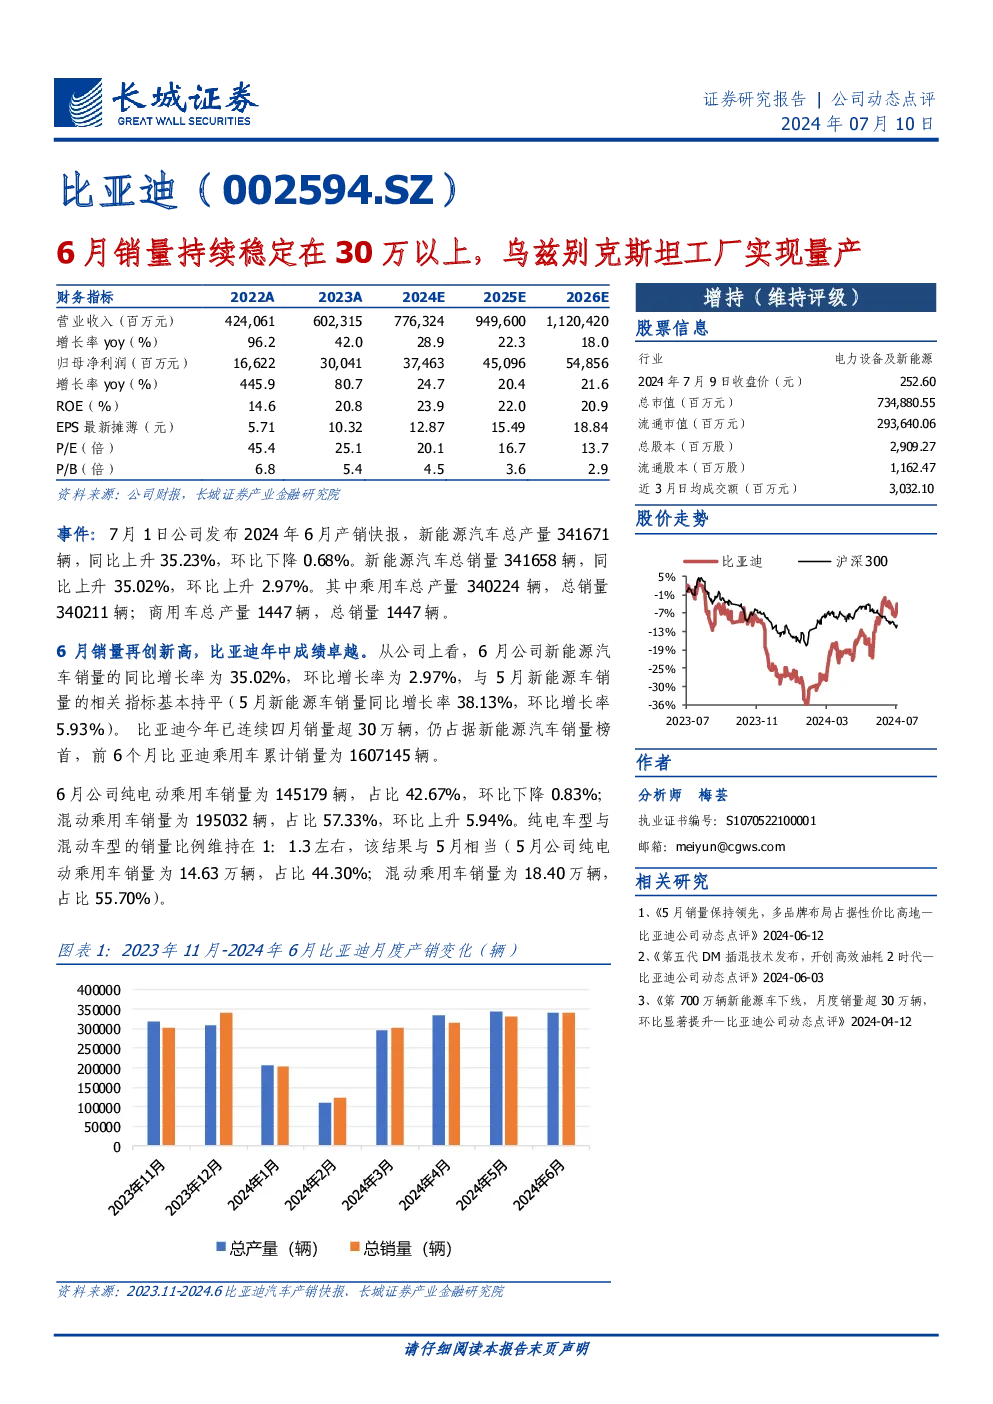
- 6月,比亚迪新能源汽车销量再次创历史新高,总销量达到341658辆,同比增长35.02%,环比增长2.97%。
- 今年已有四个月销量超过30万辆,继续保持行业领先地位。
- 6月销量结构中,纯电动汽车销量为145179辆,占比42.67%,混动汽车销量为195032辆,占比57.33%,与上月相比,混动车型销量增长更为明显。
-
财务业绩:
- 营业收入预计在2024年将实现大幅度增长,从2022年的424亿增加至2026年的1120亿,复合年增长率约为22%。
- 归母净利润从2022年的166.22亿增长至2026年的548.56亿,复合年增长率约为21%。
- 2024年的盈利预期为374.63亿,2025年为450.96亿,2026年为548.56亿,显示持续稳定的增长趋势。
-
股票信息与估值:
- 截至2024年7月9日,比亚迪股价为252.60元,市值为7348.8055亿。
- P/E比率为13.7倍,P/B比率为2.9倍,显示出较低的估值水平。
-
市场表现与挑战:
- 整体汽车行业库存预警指数仍然位于荣枯线之上,表明行业整体处于不景气状态。
- 随着“以旧换新”政策、端午假期和618促销活动的影响,以及经销商半年冲量策略,6月汽车销量虽有所增长,但经销商经营状况并未明显改善。
-
品牌与产品动态:
- 王朝/海洋系列、腾势、仰望和方程豹等品牌均有积极表现,其中王朝网和海洋网的销量表现尤为突出。
- 新产品如海狮07 EV、海豹、驱逐舰05等车型市场需求良好,尤其是海狮07 EV的销量增长迅速。
- 腾势D9和N7系列销量稳定,而N8系列销量下滑,比亚迪可能需要调整其销售策略。
-
国际市场扩张:
- 比亚迪在全球多个市场持续扩张,包括拉丁美洲、中亚、东盟和非洲,通过开设门店和发布新产品,进一步推广其新能源汽车。
- 特别是在乌兹别克斯坦,比亚迪工厂实现量产,推动了当地新能源汽车市场的增长。
-
新品发布与战略调整:
- 宋L DM-i是比亚迪即将推出的一款新车型,定位为SUV,搭载第五代DM混动系统,预计售价为13万元-17万元,预计于7月上市。
- 比亚迪宣布开放经销商招商加盟,转向“直营+经销商”双轨并行的混合渠道模式,以期增加市场份额和促进销量提升。
-
投资建议与风险提示:
- 对于比亚迪,分析师给出了“增持”的评级,认为公司在新能源汽车领域的龙头地位稳固,产品线丰富,有能力应对市场竞争和行业挑战。
- 提出了几个风险点,包括车型迭代速度快、市场竞争加剧、其他车企的价格战、智能化水平提升缓慢以及宏观经济波动等。
综上所述,比亚迪在新能源汽车领域持续展现出强大的竞争力和增长潜力,尤其是在销量、财务业绩和全球市场扩张方面。然而,也面临着来自行业内外的挑战,包括市场竞争、产品迭代速度和宏观经济环境的变化。