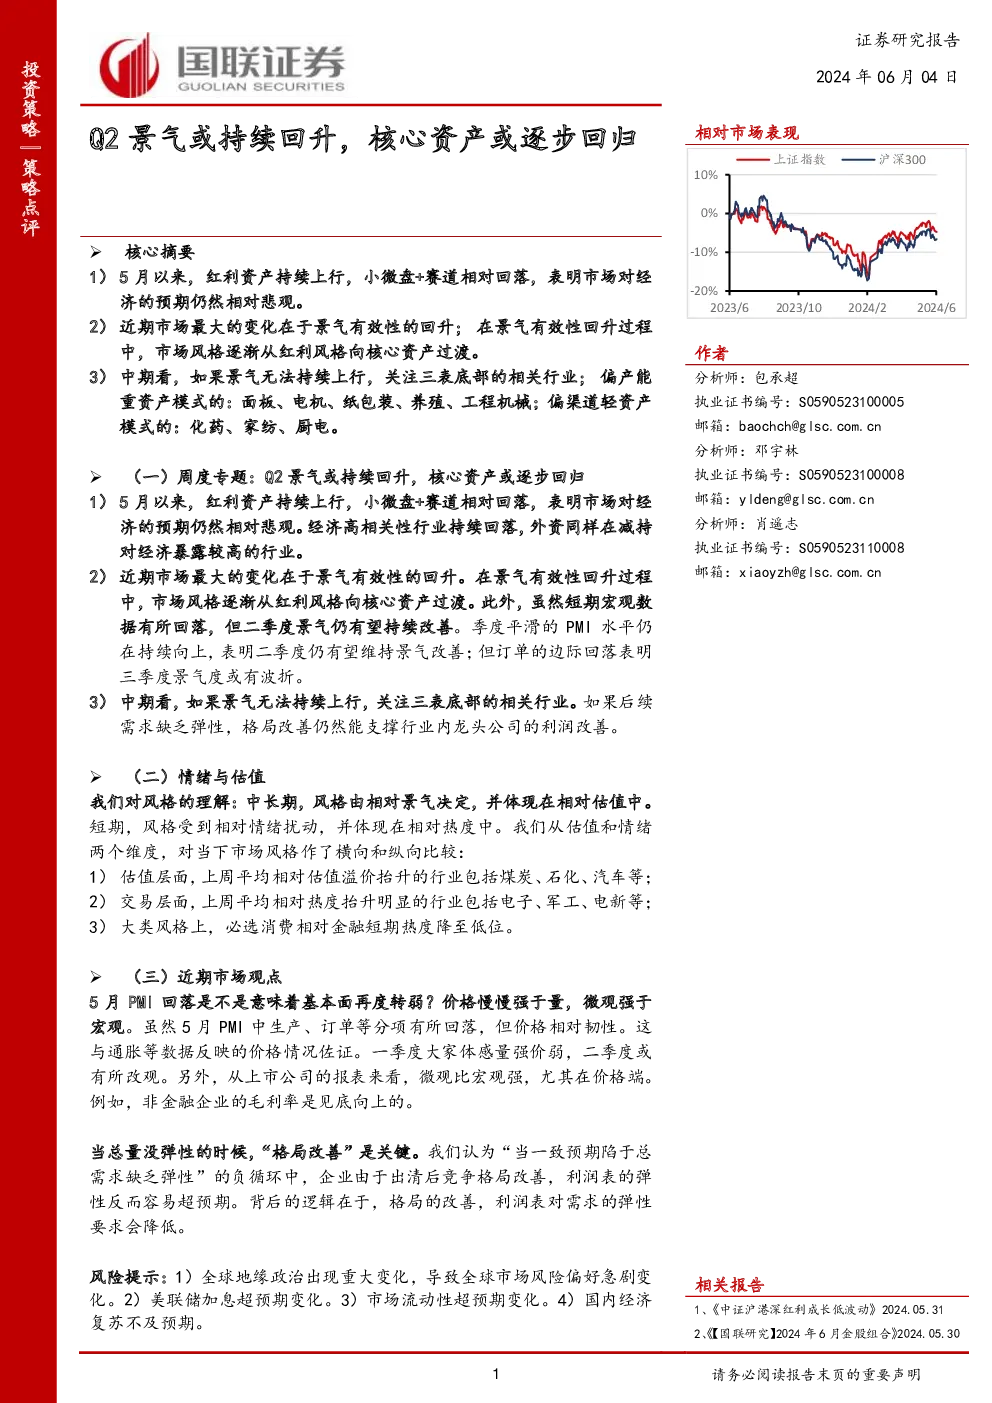
根据所提供的研报内容,总结如下:
投资策略与市场展望
第一部分:二季度景气或持续回升,核心资产或逐步回归
市场表现与经济预期
- 自5月以来,市场表现显示对经济预期仍然悲观,红利资产持续上行,小微盘和赛道资产相对回落。
- 经济高相关性行业持续下行,外资也减持了对经济敏感度高的行业。
景气投资的有效性回升
- 近期,市场景气有效性的回升成为最大变化,推动市场风格逐渐从红利风格向核心资产过渡。
- 随着国内利润增速回暖,景气投资的有效性开始逐步提升,预计未来能获得超额收益。
关注行业
- 若景气无法持续上行,关注处于三表底部的相关行业,包括:
- 偏产能重资产模式的:面板、电机、纸包装、养殖、工程机械;
- 偏渠道轻资产模式的:化药、家纺、厨电。
第二部分:市场动态分析
市场风格与行业表现
- 上周市场风格偏向小盘与成长,电子、国防军工涨幅领先,房地产、建筑材料涨幅相对较小。
- 年初至今,银行、煤炭涨幅居前,而综合、计算机涨幅相对落后。
宽基与风格指数表现
- 主要宽基指数中,中小100、科创50涨幅居前,深证红利、深证100相对落后。
- 主要风格指数中,市值宽基指数上证50、沪深300涨幅居前,而小盘成长指数、小盘价值指数涨幅相对较小。
第三部分:情绪与估值分析
市场情绪与估值水平
- 阶段性,风格由相对景气决定,体现在相对估值中;短期则由相对情绪扰动,体现在相对热度中。
- 估值层面,上周平均相对估值溢价抬升的行业包括煤炭、石化、汽车等;交易层面,上周平均相对热度抬升明显的行业包括电子、军工、电新等。
- 大类风格上,必选消费相对金融短期热度降至低位。
第四部分:近期市场观点
经济趋势与投资策略
- 对于5月PMI的回落,认为短期内经济景气度确实有所放缓,但强调季度平滑的PMI水平仍指向二季度持续改善的可能性。
- 从美国地产销售、全球集装箱吞吐量等指标来看,后续海外景气上行幅度或有所减缓。
- 推荐关注生命周期出清、低周转、低开支、低库存、高现金流的行业,如面板、电机、纸包装、养殖、工程机械等,以及化药、家纺、厨电等渠道轻资产模式行业。
结论
综上所述,报告认为二季度景气度有望持续回升,核心资产将逐步回归,市场风格或将从红利转向核心资产。同时,关注经济趋势、行业表现、市场情绪与估值水平等因素,以制定相应的投资策略。面对潜在的风险,投资者需谨慎评估并采取相应措施。