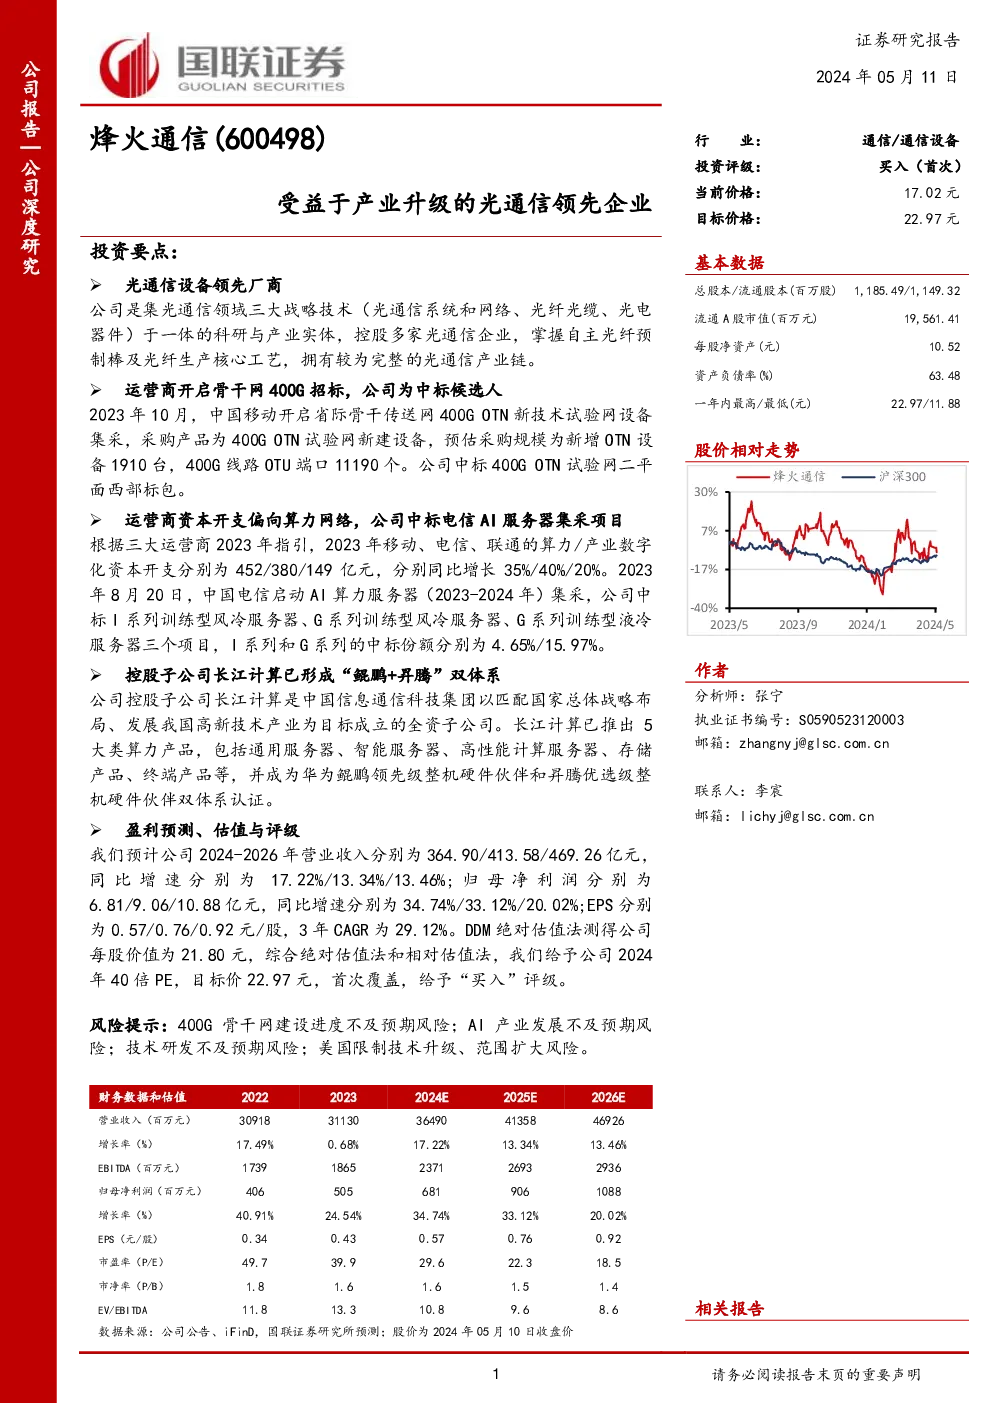
光通信设备领先厂商烽火通信科技股份有限公司
公司概述:
烽火通信科技股份有限公司作为光通信领域的领军企业,集光通信系统和网络、光纤光缆、光电器件于一体,控股多家光通信企业,掌握自主光纤预制棒及光纤生产核心技术,构建了较为完整的光通信产业链。
主要成就:
- 中标400G骨干网建设项目:中国移动启动省际骨干传送网400G OTN新技术试验网设备集采,烽火通信科技股份有限公司中标400G OTN试验网二平面西部标包。
- 中标电信AI服务器集采:中国电信启动AI算力服务器集采,烽火通信在多个项目中中标,展示了其在算力网络领域的技术实力和市场地位。
技术布局:
- 长江计算:作为公司控股子公司,长江计算专注于提供“鲲鹏+昇腾”双体系的算力产品,已形成包括通用服务器、智能服务器、高性能计算服务器在内的全面算力产品线。
- 多元化产品矩阵:烽火通信不仅在光通信领域具有领先地位,还通过控股子公司如烽火超微信息科技有限公司,拓展服务器及相关解决方案市场,满足不同行业的算力需求。
投资展望:
- 盈利能力预测:预计公司未来三年营业收入和净利润持续增长,归母净利润年复合增长率可达29.12%,EPS逐年递增。
- 估值方法:采用DDM绝对估值法和相对估值法结合,目标价设定为22.97元,给予“买入”评级。
风险提示:
- 400G骨干网建设进度不及预期。
- AI产业发展不及预期。
- 技术研发风险。
- 美国技术升级限制风险。
投资逻辑:
- 受益于算力网络建设:随着运营商资本开支向算力网络倾斜,烽火通信有望高度受益于400G骨干网建设和AI服务器集采。
- 多元产品矩阵:公司产品覆盖通信系统、光纤光缆、数据网络等多个领域,多元化布局增强市场竞争力。
- 技术自主与创新:通过持续的研发投入,保持技术自主性,抢占新产品市场,应对产业技术变革。
盈利预测与投资建议:
- 基于核心假设,预计公司未来业绩将持续稳健增长,建议关注其在400G骨干网建设与AI服务器集采中的表现,以及其在多元化产品线上的市场潜力。
本总结归纳基于提供的文字内容,涵盖了烽火通信科技股份有限公司的业务布局、市场成就、技术创新、产品矩阵、投资展望及风险提示等关键信息点,旨在提供一个清晰、全面的公司概览。