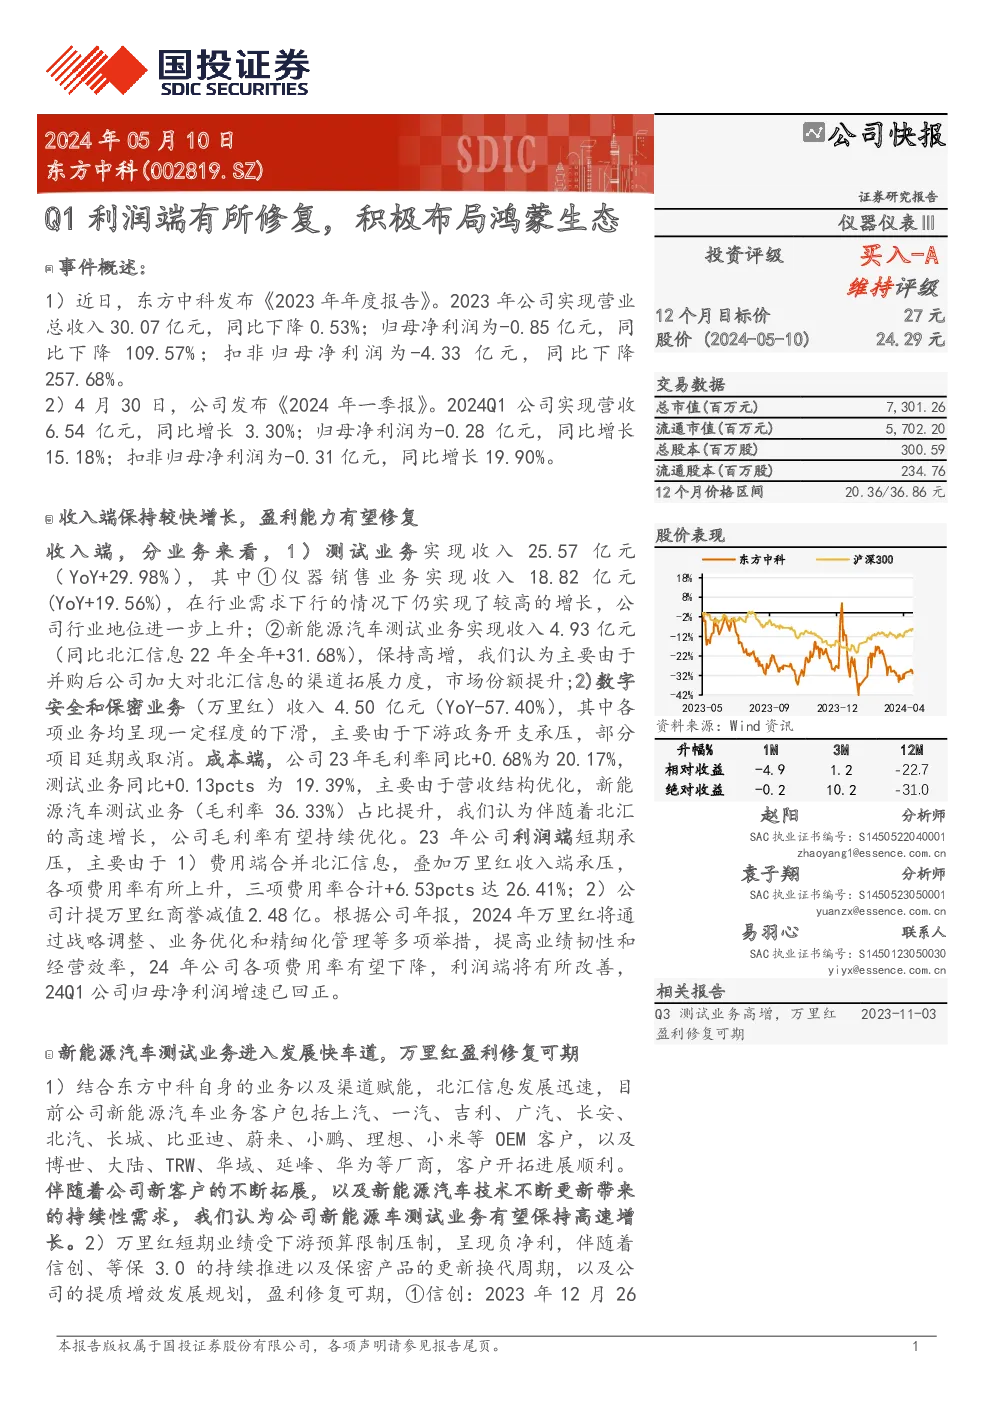
报告概览:
**东方中科(002819.SZ)**在2023年的业务经历了一系列变化,但展现出了一定的复苏迹象。报告强调了公司在2024年第一季度利润端的修复,以及积极布局鸿蒙生态的战略方向。
收入与利润端表现:
- 2023年,公司实现了营业总收入30.07亿元,尽管略有下降(同比下降0.53%),但归母净利润录得-0.85亿元,较前一年度大幅下滑(同比下降109.57%)。扣除非经常性损益后的归母净利润为-4.33亿元,显示了较为严峻的盈利状况。
- 2024年第一季度,公司业绩出现好转迹象,实现营收6.54亿元,同比增长3.30%,归母净利润为-0.28亿元,相比上一年同期增长了15.18%。
业务板块分析:
- 测试业务表现亮眼,实现收入25.57亿元(同比增长29.98%)。其中,仪器销售业务(18.82亿元)和新能源汽车测试业务(4.93亿元)分别实现了19.56%和31.68%的增长,显示出公司在新能源领域的持续增长动力。
- **数字安全和保密业务(万里红)**则面临挑战,收入4.50亿元(同比下降57.40%),主要受到下游政务开支压力的影响。
盈利能力展望:
- 2024年,公司预计通过战略调整、业务优化和精细化管理等措施,提升万里红的业绩韧性和经营效率,从而有望改善盈利能力。2024年一季度,公司利润端已开始恢复增长态势。
- 新能源汽车测试业务有望继续保持高速增长,得益于公司渠道的深度拓展和客户需求的持续增长。
新增布局:
- 设立子公司中科鸿略,专注于鸿蒙生态的开发与应用,旨在成为鸿蒙生态圈的重要成员。中科鸿略的研发团队参与过国产自主操作系统的研发,并推出基于OpenHarmony的操作系统及相关产品。
投资建议:
- 公司被看好,预计未来三年(2024-2026年)收入和净利润将分别达到37.54亿元、45.34亿元、55.02亿元,每股收益也将逐步提升至0.42元、1.36元、2.29元。维持买入-A投资评级,目标价设定为27元,对应2025年的PE约为60倍。
风险提示:
- 宏观经济下行、新能源车测试需求不及预期、政企业务需求不及预期等因素可能影响公司业绩。
这份报告综合分析了东方中科在2023年的经营情况,特别是在2024年一季度的利润修复迹象,以及公司在新能源汽车测试业务和鸿蒙生态布局上的积极动作。通过深入解读财务数据和市场动态,报告为投资者提供了对公司未来发展前景的见解和投资建议。