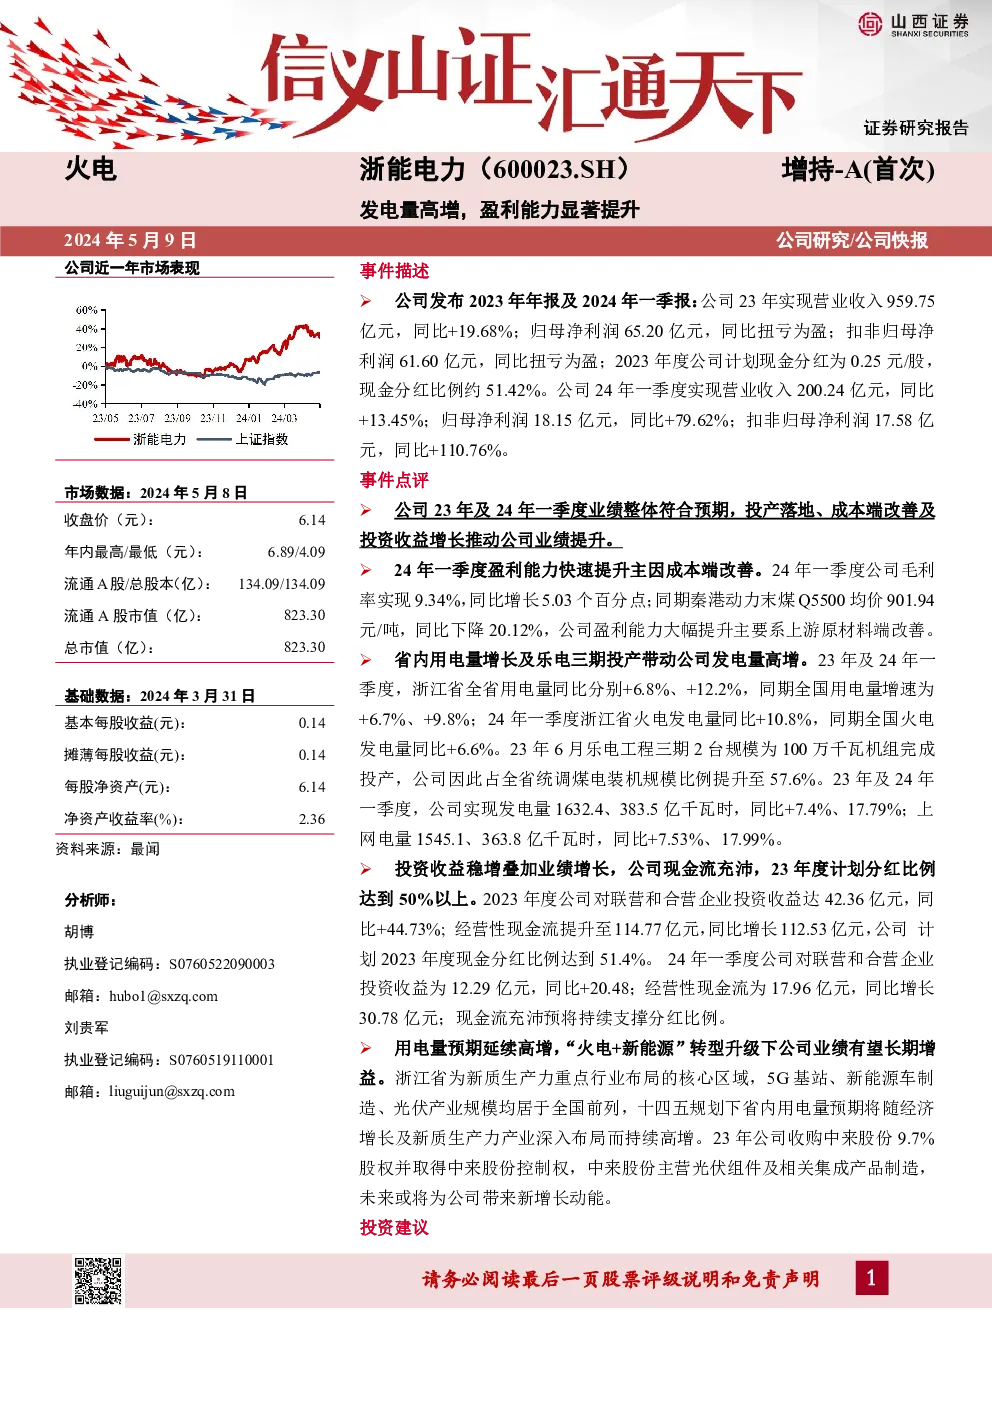
浙能电力(600023.SH)研究概要
公司概览:
- 股票评级:首次覆盖给予“增持-A”
- 评级理由:发电量高增,盈利能力显著提升。
市场表现:
- 近一年表现:市场表现良好,年内最高价6.89元,最低价4.09元。
- 流通市值:823.30亿元。
基础数据概览:
- 基本每股收益:0.14元。
- 每股净资产:6.14元。
- 净资产收益率:2.36%。
投资亮点:
- 业绩增长:公司2023年及2024年一季度业绩符合预期,受益于投产落地、成本端改善及投资收益增长。
- 成本优化:2024年一季度毛利率提升至9.34%,同比增长5.03个百分点,主要原因是上游原材料价格下降,秦港动力末煤Q5500均价降至901.94元/吨,同比下降20.12%。
- 发电量增长:省内用电量增长及乐电三期项目投产,推动发电量大幅增加。2023年及2024年一季度,发电量分别同比增加7.4%和17.79%,上网电量亦相应增加。
- 投资收益稳定增长:公司投资收益持续增长,助力现金流充沛,2023年度现金分红比例达到51.42%,2024年一季度继续保持稳定增长。
- 长期增长潜力:用电量预期延续高增,结合公司“火电+新能源”的转型战略,预期业绩将长期增益。
投资建议:
- 预计公司2024-2026年EPS分别为0.57元、0.61元、0.70元,对应当前股价6.14元,PE分别为10.7倍、10.0倍、8.8倍,首次覆盖给予“增持-A”评级。
风险提示:
- 用电需求风险:若用电需求低于预期,可能影响公司发电量及收入。
- 电价波动风险:电价政策变动可能影响公司盈利能力。
- 原材料价格波动风险:上游原材料价格波动可能增加成本压力。
- 中来股份业绩风险:公司持有中来股份的业绩预期若不及预期,可能影响投资收益。
财务数据概览:
- 营业收入:从2022年的801.95亿元增长至2023年的959.75亿元,预计未来继续增长。
- 净利润:从亏损转为盈利,2023年达到65.20亿元。
- 现金流:经营现金流显著提升,支持稳定的分红策略。
结论:
浙能电力作为浙江省地方火电龙头,凭借其在发电量的增长、成本优化以及投资收益的稳定增长,展现出强劲的业绩增长潜力。公司通过“火电+新能源”的战略转型,预期未来业绩将保持稳健增长,首次覆盖给予“增持-A”评级。