中国海油季度报告总结
主要亮点:
-
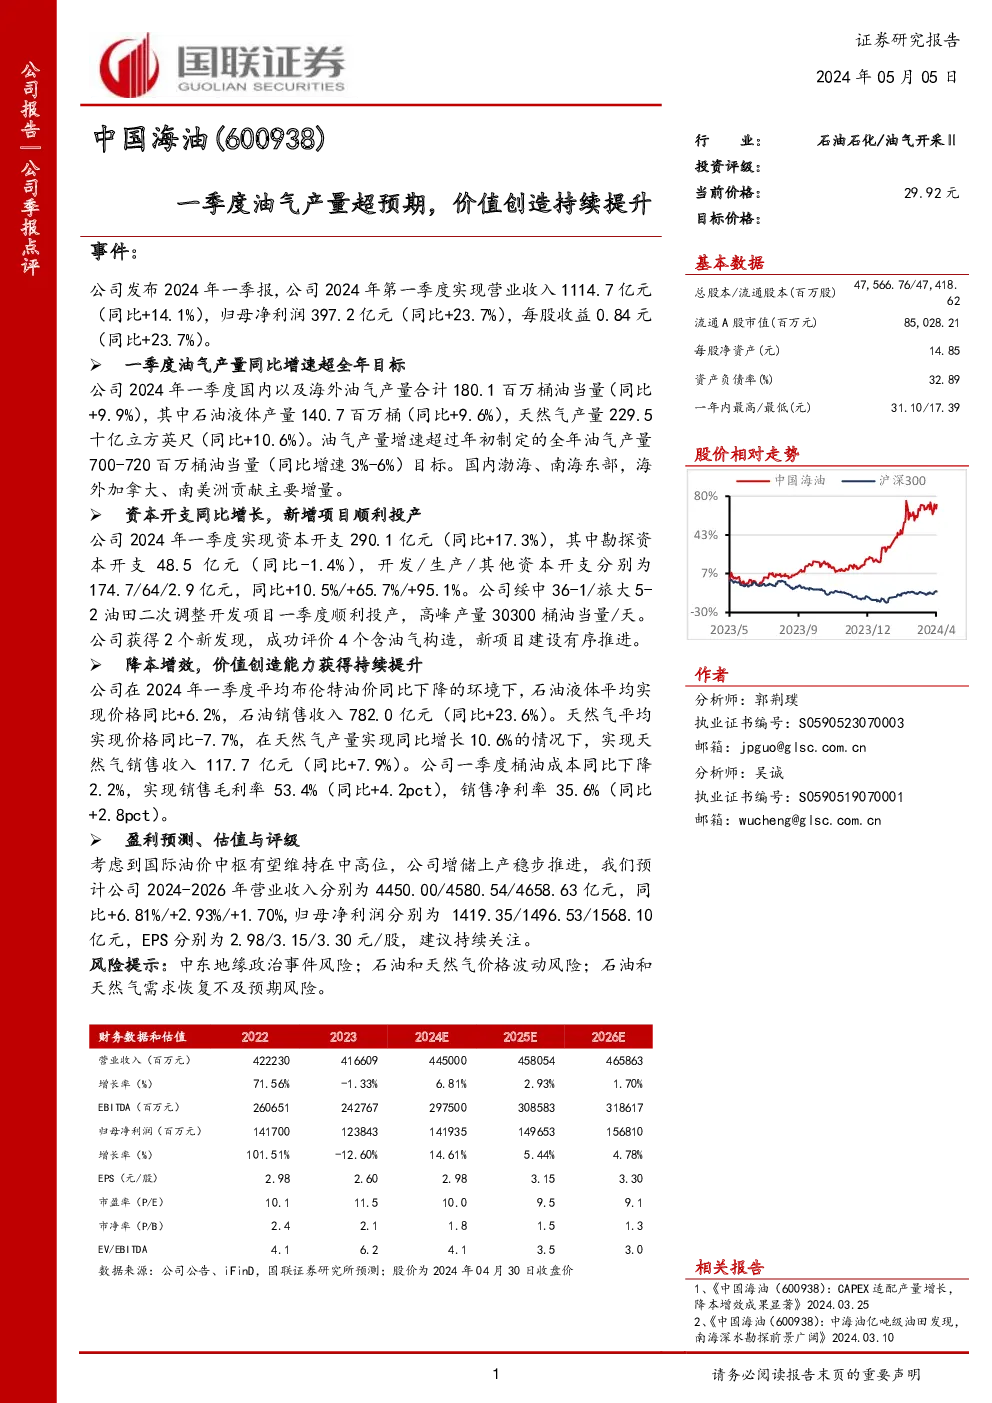
营收与盈利增长:中国海油在2024年第一季度实现了1114.7亿元的营业收入,同比增长14.1%,归母净利润397.2亿元,同比增长23.7%。每股收益为0.84元,与去年同期持平。
-
产量超预期:油气产量达到180.1百万桶油当量,同比增长9.9%,其中石油液体产量140.7百万桶,天然气产量229.5十亿立方英尺,展现出强劲的增长势头。
-
资本开支与项目进展:一季度资本开支同比增长17.3%,勘探资本开支略有下降,但开发、生产及其他资本开支分别增长10.5%、65.7%和95.1%。新项目如绥中36-1/旅大5-2油田二次调整开发项目顺利投产,高峰产量达30300桶油当量/天。
-
成本控制与效率提升:尽管面临国际油价下降的压力,公司通过优化运营,石油液体平均实现价格同比增长6.2%,天然气平均实现价格虽下降7.7%,但在产量增长的支撑下,实现销售收入稳定增长。
-
盈利预测与估值:考虑到国际油价中枢的预期和公司增储上产的推进,预计未来三年公司营业收入将保持稳定增长,净利润也相应提升,建议持续关注。
风险提示:
- 地缘政治风险:中东地区地缘政治事件可能对全球能源供应产生影响。
- 价格波动风险:石油和天然气价格的不确定性可能影响公司的盈利能力。
- 需求恢复风险:石油和天然气市场需求若恢复不及预期,可能对公司业绩造成压力。
财务预测与估值:
- 营业收入:预计2024-2026年分别为4450.00亿、4580.54亿、4658.63亿,增长率分别为6.81%、2.93%、1.70%。
- 归母净利润:预计2024-2026年分别为1419.35亿、1496.53亿、1568.10亿,增长率分别为14.61%、5.44%、4.78%。
- 市盈率与市净率:预期市盈率为10.1、11.5、10.0、9.5、9.1,市净率为2.4、2.1、1.8、1.5、1.3。
结论:
中国海油在2024年第一季度展现了稳健的增长态势,通过优化资本结构、提高生产效率和有效成本控制,实现了盈利的持续增长。尽管面临外部环境的不确定性,公司通过战略规划和项目实施,为未来的业绩增长奠定了基础。投资者应关注公司对于地缘政治风险、价格波动和需求恢复的应对策略,以作出更为全面的投资决策。