公司业绩与产品增长概览
2023年度与2024年一季度业绩表现
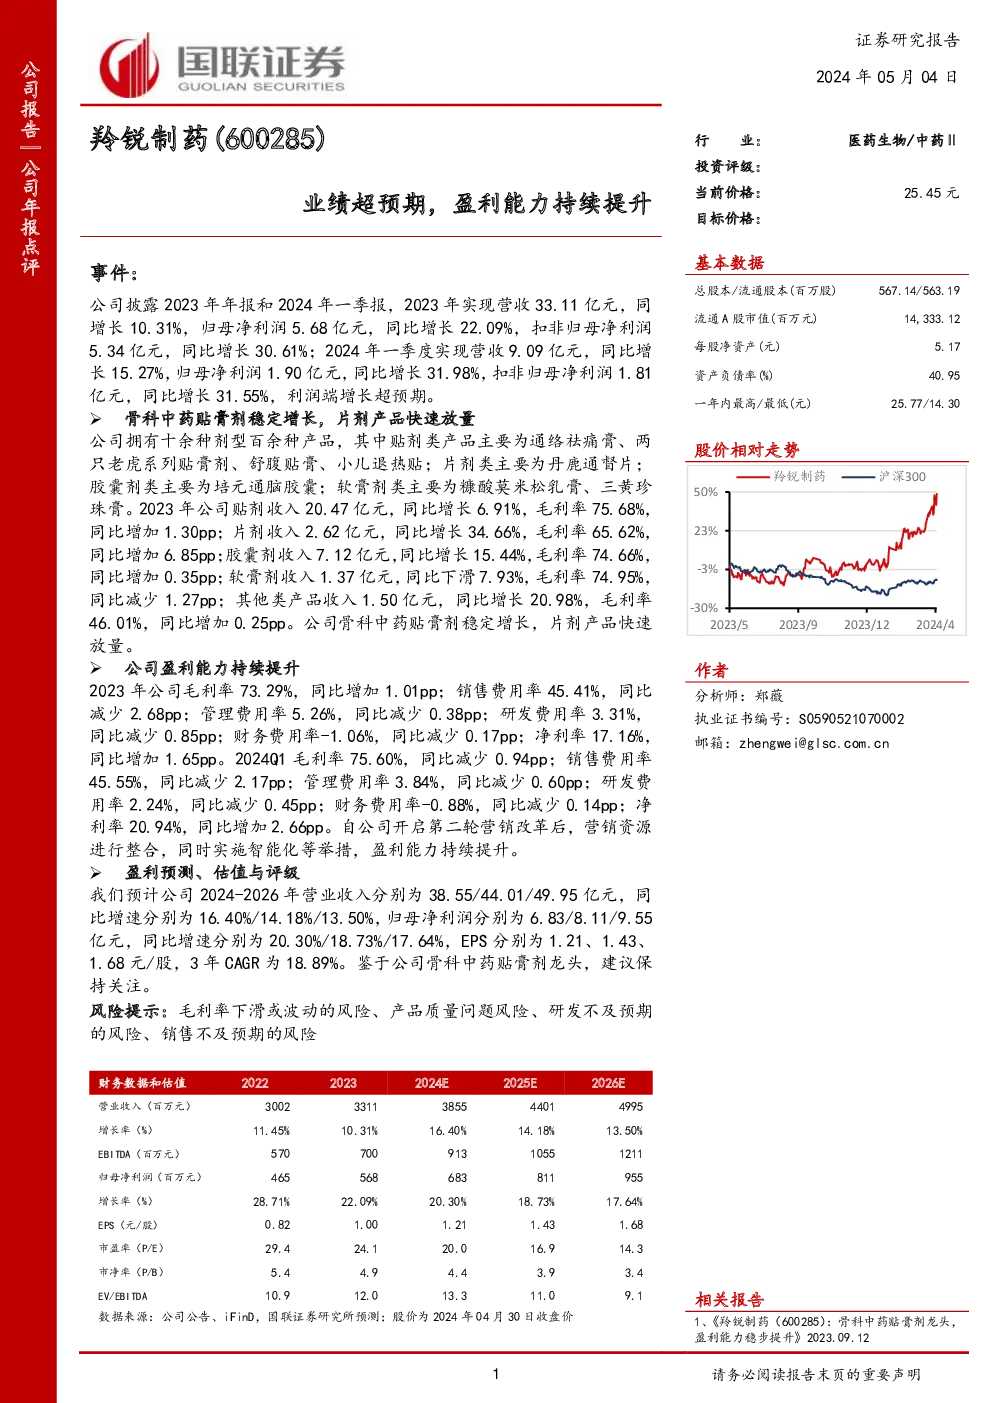
公司发布2023年年报及2024年一季报,2023年实现营业收入33.11亿元,同比增长10.31%,归母净利润5.68亿元,同比增长22.09%,扣非归母净利润5.34亿元,同比增长30.61%。2024年一季度,公司营业收入达到9.09亿元,同比增长15.27%,归母净利润为1.90亿元,同比增长31.98%,扣非归母净利润为1.81亿元,同比增长31.55%,利润增长超出预期。
产品分类与增长分析
- 骨科中药贴膏剂:稳定增长,贡献了20.47亿元收入,同比增长6.91%,毛利率高达75.68%,较去年增加1.30个百分点。
- 片剂产品:快速放量,收入达2.62亿元,同比增长34.66%,毛利率提升至65.62%,较去年增加6.85个百分点。
- 胶囊剂:收入为7.12亿元,同比增长15.44%,毛利率为74.66%,较去年增加0.35个百分点。
- 软膏剂:收入1.37亿元,同比下降7.93%,但毛利率仍保持在较高水平,为74.95%,较去年减少1.27个百分点。
- 其他类产品:收入为1.50亿元,同比增长20.98%,毛利率为46.01%,较去年增加0.25个百分点。
盈利能力分析
- 整体毛利率:2023年为73.29%,较去年增加1.01个百分点。
- 成本控制:销售费用率降至45.41%,较去年减少2.68个百分点;管理费用率5.26%,同比减少0.38个百分点;研发费用率3.31%,同比减少0.85个百分点;财务费用率为-1.06%,同比减少0.17个百分点。
- 净利润增长:净利率为17.16%,较去年增加1.65个百分点。
2024年第一季度对比
- 毛利率:略有下降至75.60%,但销售费用率进一步降低至45.55%,管理费用率降至3.84%,研发费用率降至2.24%,财务费用率为-0.88%,净利率提升至20.94%,同比增加2.66个百分点。
未来展望与评价
公司通过第二轮营销改革,整合营销资源并实施智能化策略,盈利能力持续增强。预计未来三年(2024-2026年)营业收入将分别达到38.55亿元、44.01亿元、49.95亿元,同比增长率分别为16.40%、14.18%、13.50%,归母净利润分别达到6.83亿元、8.11亿元、9.55亿元,同比增长率分别为20.30%、18.73%、17.64%。EPS分别为1.21元、1.43元、1.68元,三年复合增长率约为18.89%。鉴于公司在骨科中药贴膏剂领域的领先地位,建议投资者保持关注。
风险提示
- 毛利率下滑或波动风险:需关注市场环境变化对产品价格和成本的影响。
- 产品质量风险:确保产品品质,避免潜在的质量问题影响消费者信任度。
- 研发风险:研发进度可能不及预期,影响新产品推出速度。
- 销售风险:市场接受度、竞争加剧等因素可能导致销售不及预期。