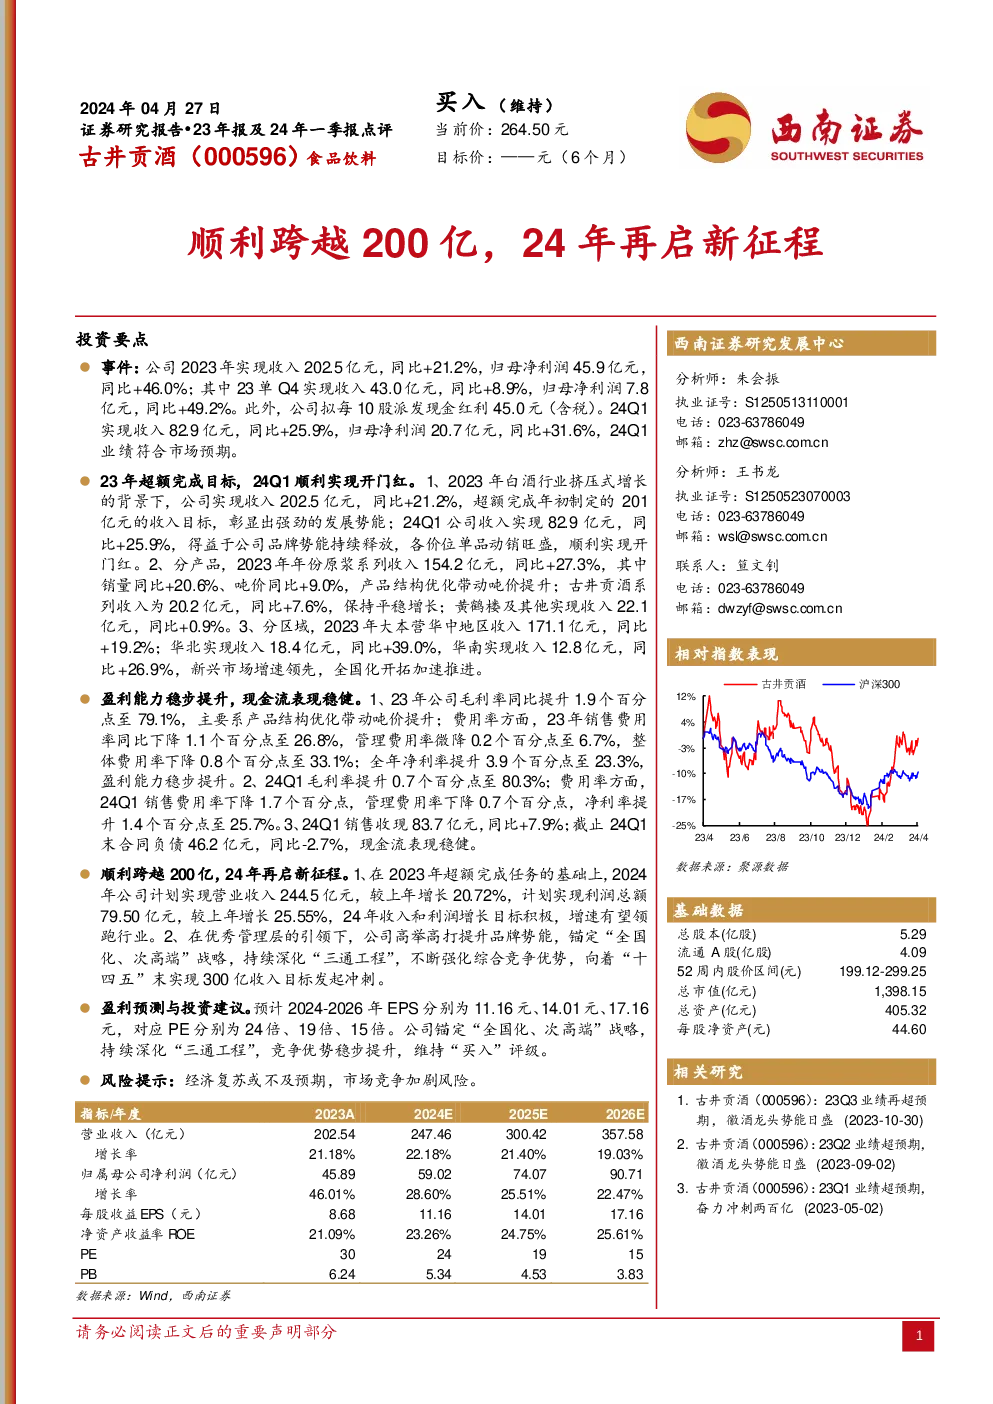
古井贡酒(股票代码000596)2023年年报及2024年一季度报的点评报告指出,公司在2023年的表现超越预期,实现了总收入202.5亿元,同比增长21.2%,净利润45.9亿元,同比增长46.0%,这标志着公司成功完成了2021亿元的收入目标,并实现了强劲的增长势头。2024年第一季度,公司再次取得良好业绩,实现收入82.9亿元,同比增长25.9%,净利润20.7亿元,同比增长31.6%,符合市场预期。
公司业绩亮点包括:
- 产品线多元化:年份原浆系列、古井贡酒系列以及黄鹤楼及其他产品线均取得了显著增长。其中,年份原浆系列收入达到154.2亿元,同比增长27.3%,销量增长20.6%,吨价提升9.0%。古井贡酒系列收入20.2亿元,增长7.6%,保持稳定增长态势。黄鹤楼及其他系列收入22.1亿元,同比增长0.9%。
- 区域市场拓展:大本营华中地区收入增长19.2%,华北地区增长39.0%,华南地区增长26.9%,新兴市场表现亮眼,全国化布局加速推进。
- 盈利能力增强:2023年,公司毛利率提升至79.1%,销售费用率下降1.1%,管理费用率降低0.2%,全年净利率提升3.9%。2024年第一季度,毛利率进一步提升至80.3%,销售费用率和管理费用率继续下降,净利率提升至25.7%。
- 现金流稳健:销售收现稳定,截止2024年第一季度末,合同负债为46.2亿元,同比下降2.7%,显示出公司稳定的现金流状况。
基于上述表现,公司预计2024-2026年的营业收入分别为247.46亿元、300.42亿元、357.58亿元,增长率分别为22.2%、21.4%、19.0%;归属于母公司净利润分别为59.02亿元、74.07亿元、90.71亿元,增长率分别为28.6%、25.5%、22.4%。每股收益分别预计为11.16元、14.01元、17.16元,净资产收益率分别为23.26%、24.75%、25.61%。
基于盈利预测和估值模型,预计2024-2026年的PE分别为24倍、19倍、15倍,PB分别为5.34、4.53、3.83,给予“买入”评级。报告强调,公司锚定“全国化、次高端”战略,持续深化“三通工程”,竞争优势稳步提升。
报告也提到了风险提示,包括经济复苏不及预期和市场竞争加剧的风险。