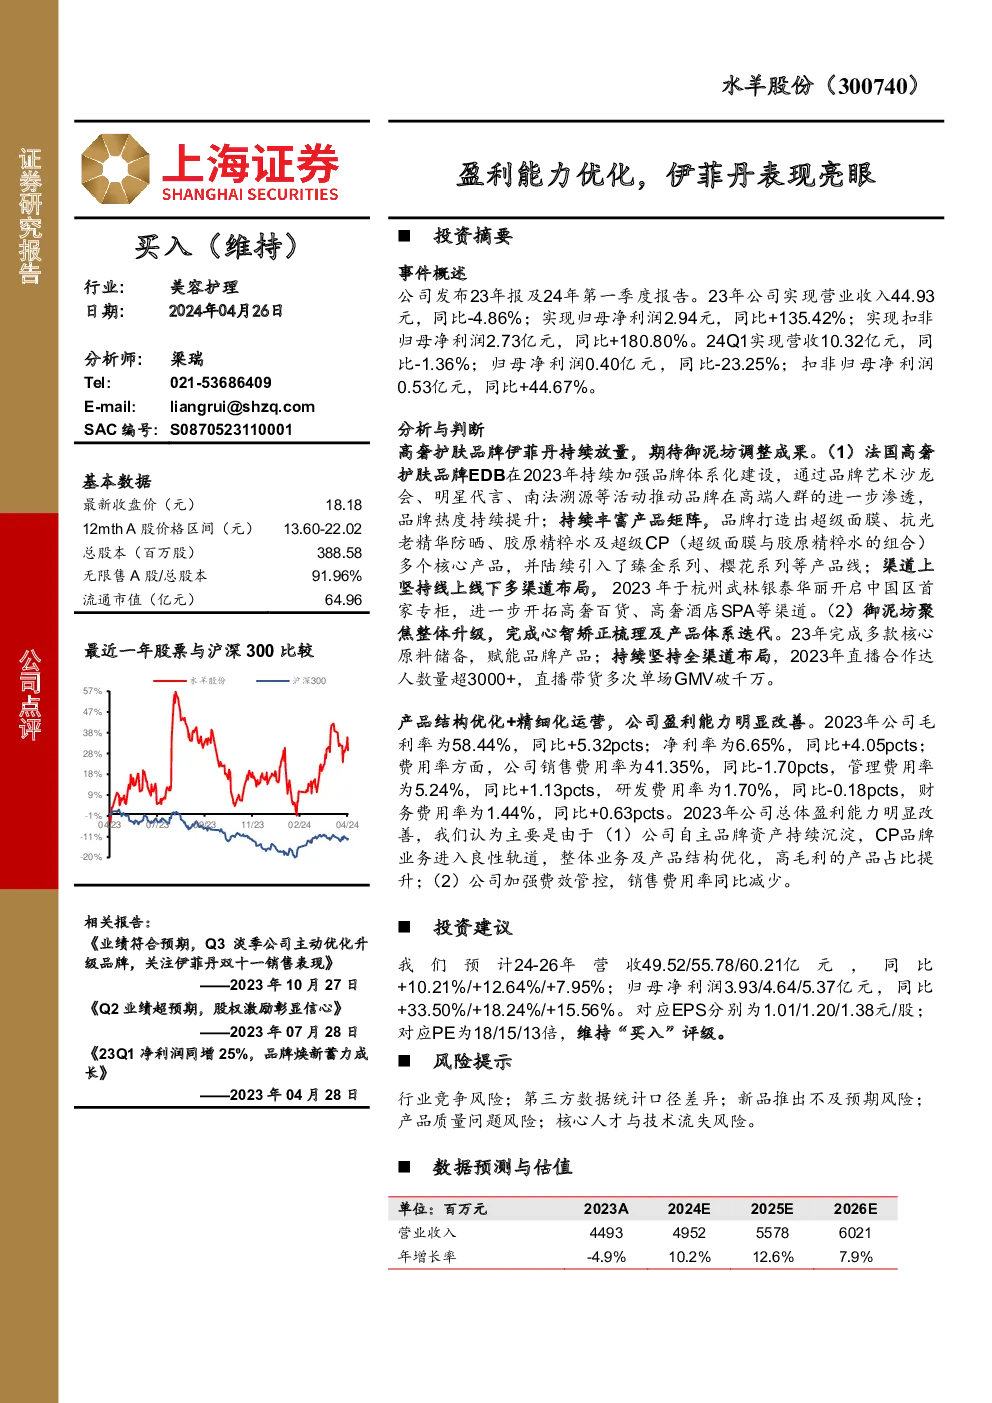
水羊股份公司点评
主要亮点:
- 盈利能力优化:2023年,水羊股份实现了营业收入44.93亿元,同比增长-4.86%,但归母净利润增长至2.94亿元,同比增长135.42%,显示了公司盈利能力的显著提升。
- 产品结构优化:通过引进高奢品牌伊菲丹,丰富产品矩阵,打造核心产品,如超级面膜、抗光老精华防晒、胶原精粹水以及超级CP组合,提升了产品竞争力。
- 品牌建设:伊菲丹通过品牌艺术沙龙会、明星代言、南法溯源等活动,增强品牌在高端人群中的渗透,提升了品牌热度。
- 渠道拓展:伊菲丹坚持线上线下多渠道布局,成功在中国开设首间专柜,进一步开拓高奢百货、高奢酒店SPA等渠道。
成长潜力:
- 品牌升级:御泥坊完成了心智矫正梳理及产品体系迭代,通过储备核心原料,赋能品牌产品,持续坚持全渠道布局,包括直播合作达人数量的增长,助力品牌成长。
- 财务指标改善:2023年公司毛利率提升至58.44%,净利率增至6.65%,费用率控制有效,尤其是销售费用率的减少,表明公司在成本控制和效率提升方面取得了显著成效。
投资建议:
预计未来三年公司营业收入将分别达到49.52亿、55.78亿、60.21亿元,归母净利润分别为3.93亿、4.64亿、5.37亿元,对应每股收益分别为1.01、1.20、1.38元,市盈率分别为18、15、13倍,维持“买入”评级。
风险提示:
- 行业竞争加剧:面临来自国内外品牌的激烈竞争。
- 数据统计差异:第三方数据可能存在统计口径差异,影响分析准确性。
- 新品推出风险:新品市场接受度存在不确定性。
- 产品质量风险:产品质量问题可能损害品牌形象和市场信任。
- 人才和技术流失:关键人才和技术的流失可能影响公司长期发展。
数据预测与估值:
- 财务预测:营业收入、净利润等关键财务指标预测。
- 估值指标:市盈率、市净率等,截至报告日收盘价对应的估值水平。
结论:
水羊股份通过优化产品结构、强化品牌建设和渠道拓展,实现了盈利能力的显著提升。公司未来增长潜力较大,投资前景乐观,但同时也面临着行业竞争、数据统计差异、新品推出风险、产品质量和人才流失等潜在风险。建议投资者审慎考虑这些因素,结合自身投资策略进行决策。