精测电子业务概览与展望
主要业务表现与挑战
-
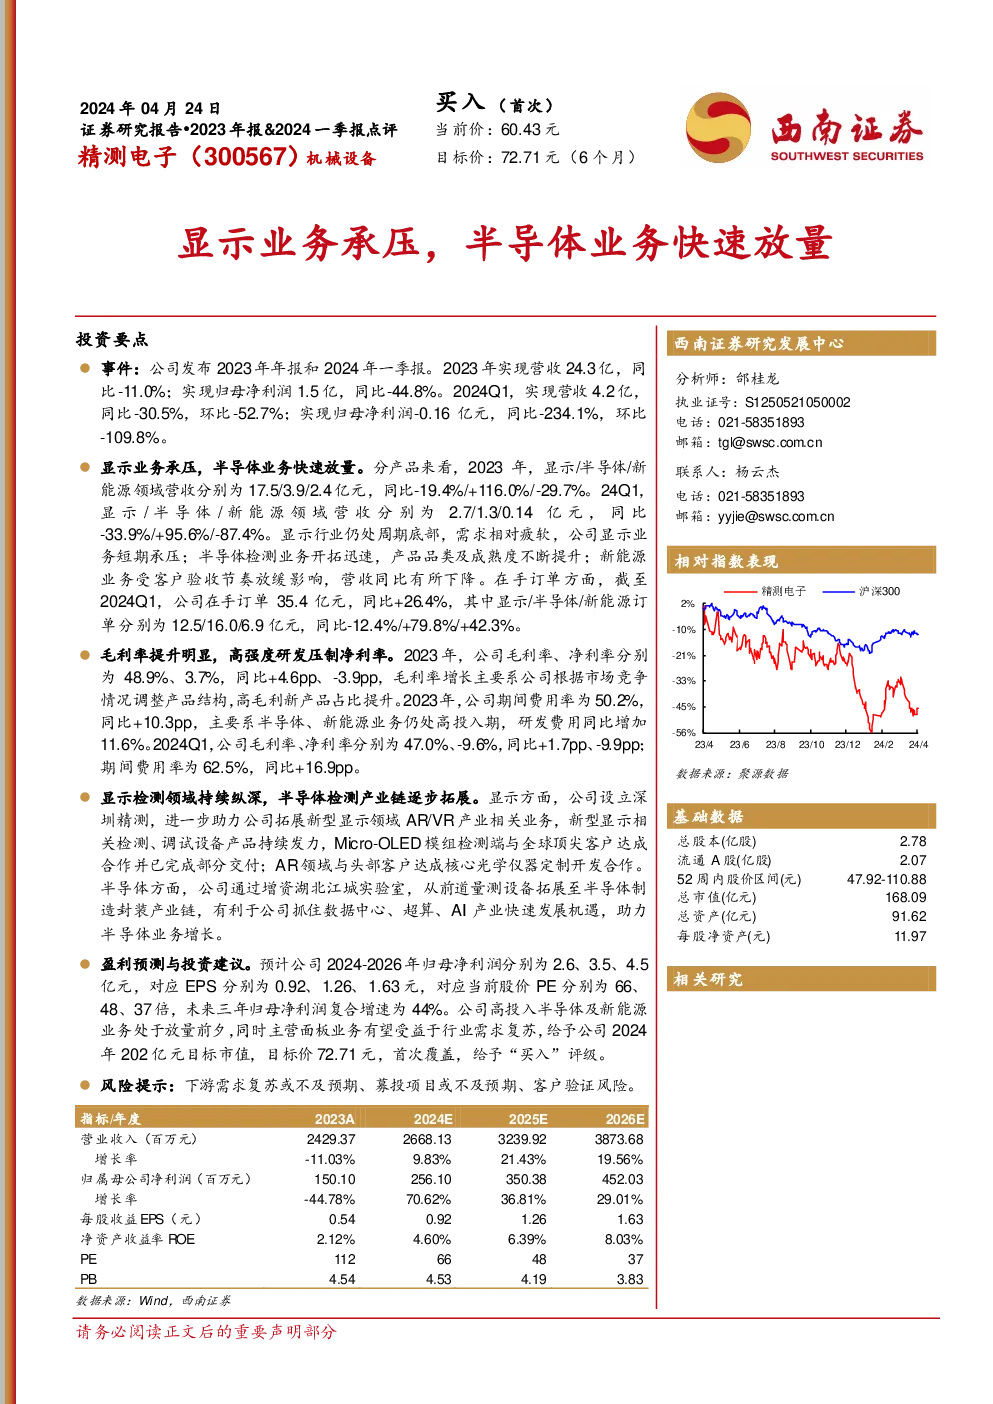
2023年与2024Q1业绩:2023年,精测电子实现营收24.3亿,同比下降11.0%,归母净利润1.5亿,同比下降44.8%。2024Q1,营收4.2亿,同比减少30.5%,归母净利润为负0.16亿,同比减少234.1%。
-
业务结构:显示业务承压,营收占比最大(71.9%),半导体业务快速放量(16.2%),新能源业务有波动(9.9%)。显示业务的挑战主要来自行业周期底部的需求疲软,而半导体和新能源业务则受益于技术进步和市场需求。
战略布局与进展
- 显示业务:公司设立深圳精测,深耕新型显示领域,如AR/VR,Micro-OLED等,与全球顶尖客户合作,并完成部分交付。
- 半导体业务:通过增资湖北江城实验室,从设备制造扩展到半导体制造与封装产业链,以抓住数据中心、超算、AI等领域的机遇。
- 新能源业务:与中创新航合作,成为锂电设备的优选合作商,产品线覆盖锂电池生产及检测设备。
经营业绩与财务状况
- 毛利率与净利率:2023年毛利率48.9%,净利率3.7%,2024Q1毛利率47.0%,净利率-9.6%。毛利率的提升主要得益于产品结构调整,高毛利产品的比重增加。
- 研发投入与费用率:高强度的研发投入导致费用率增加,期间费用率分别为50.2%(2023年)、62.5%(2024Q1),分别同比增加了10.3pp和16.9pp。
股权结构与子公司协同
- 公司由彭骞实际控制,股权结构稳定。拥有10家全资及孙公司,17家控股及孙公司,各司其职,协同作战。
盈利预测与估值
- 预计2024-2026年归母净利润分别为2.6、3.5、4.5亿元,对应EPS分别为0.92、1.26、1.63元,PE分别为66、48、37倍。
- 给予公司2024年202亿元目标市值,对应目标价72.71元,首次覆盖,给予“买入”评级。
风险提示
- 下游需求复苏或不及预期。
- 募投项目或不及预期。
- 客户验证风险。
结论
精测电子作为显示检测领域的龙头,正积极布局半导体与新能源领域,尽管面临行业周期性挑战与高强度研发投入带来的业绩压力,但其在手订单充足,表明未来增长潜力较大。随着半导体和新能源业务的放量,以及显示业务的复苏,公司有望实现可持续发展。