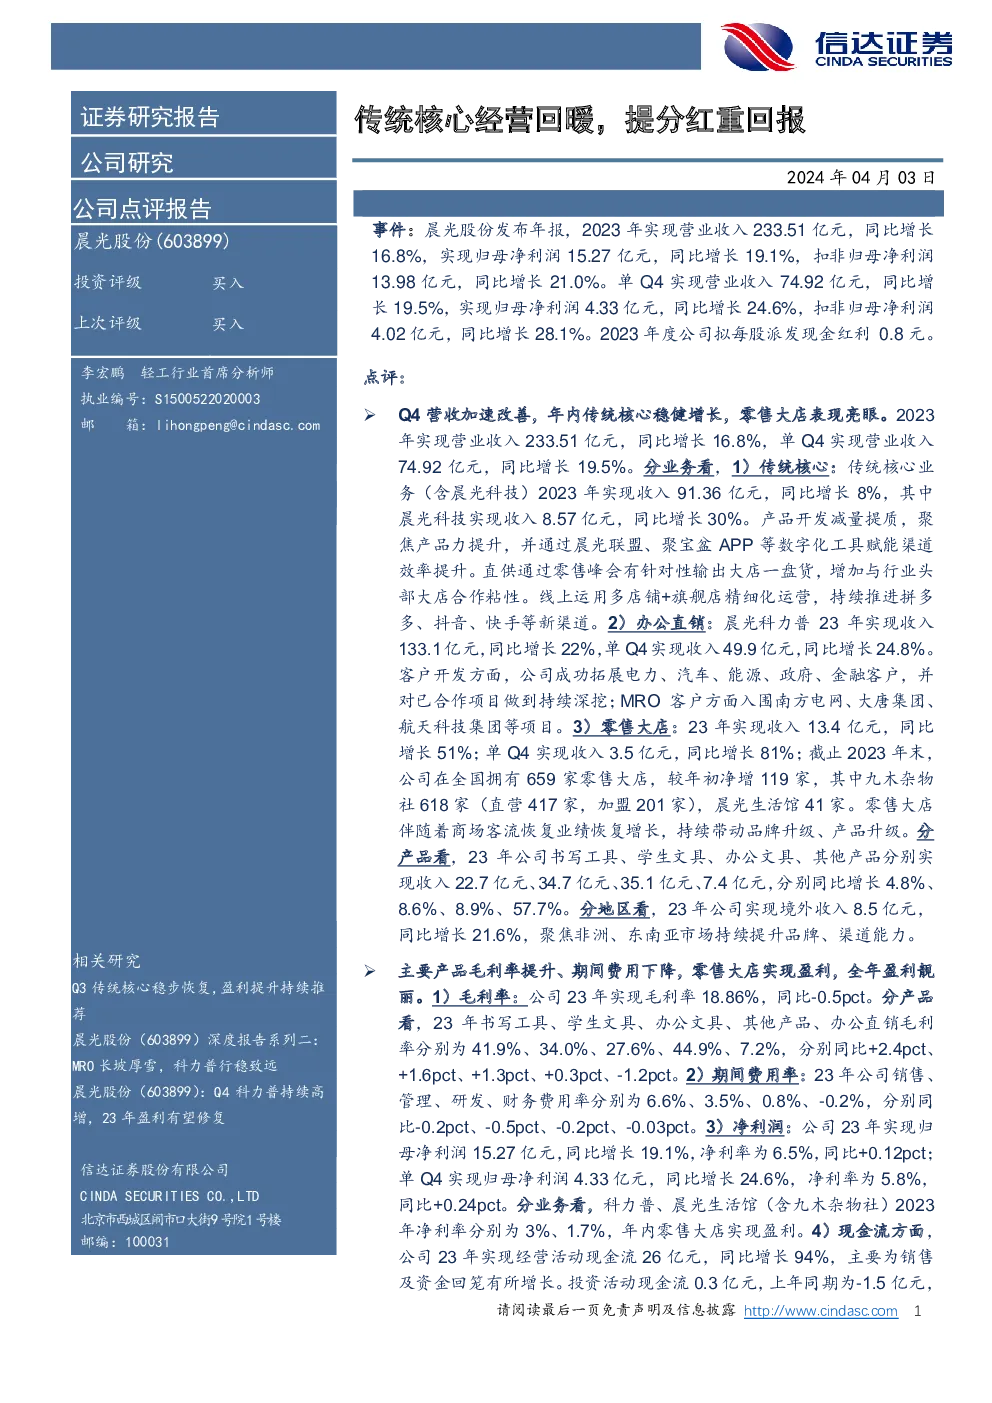
晨光股份(603899)的最新研究报告强调了公司在2023年的良好经营表现以及未来的发展潜力。以下是报告的主要内容和关键数据摘要:
经营业绩亮点:
- 2023年总营收:实现233.51亿元人民币,同比增长16.8%。
- 第四季度营收:74.92亿元人民币,同比增长19.5%。
- 全年净利润:15.27亿元人民币,同比增长19.1%。
- 四季度净利润:4.33亿元人民币,同比增长24.6%。
- 每股派息:计划每股派发现金红利0.8元。
业务板块分析:
- 传统核心业务:包括晨光科技在内的传统核心业务收入91.36亿元,同比增长8%。晨光科技收入8.57亿元,同比增长30%。通过产品开发减量提质,利用数字化工具提升渠道效率,直供模式增加与大店的合作,线上业务拓展新渠道。
- 办公直销:晨光科力普实现收入133.1亿元,同比增长22%。成功拓展多个行业客户,如电力、汽车、能源、政府、金融等,并深化与现有合作项目的合作。
- 零售大店:实现收入13.4亿元,同比增长51%,其中第四季度收入3.5亿元,同比增长81%。截至年底,零售大店数量达到659家,新增119家。九木杂物社与晨光生活馆均实现了盈利。
成本与费用:
- 毛利率:整体毛利率为18.86%,其中书写工具、学生文具、办公文具、其他产品毛利率分别为41.9%、34.0%、27.6%、44.9%。
- 期间费用:销售、管理、研发、财务费用率分别为6.6%、3.5%、0.8%、-0.2%,显示成本控制有效。
- 净利润率:全年净利率为6.5%,单季度为5.8%。
财务健康状况:
- 现金流:经营活动现金流26亿元,同比增长94%,投资活动现金流0.3亿元,筹资活动现金流-8亿元。
- 资产负债表:总资产15,314亿元,净资产7,833亿元。
- 盈利能力指标:净资产收益率ROE为19.5%,每股收益EPS为1.66元,市盈率P/E为22.65倍。
发展规划与策略:
- 分红政策:重视股东回报,现金分红及股份回购合计金额占净利润的50%。
- 收入规划:预计2024年收入增长18%,具体规划包括优化产品线、提升渠道效率、拓展新客户等。
- 风险因素:市场竞争风险、原材料价格波动风险。
投资建议:
- 评级:“买入”,基于公司渠道优势、产品升级、业务多元化等利好因素。
- 估值:预计2024-2026年净利润分别为17.93亿、20.80亿、24.11亿,当前股价对应2024年PE为20倍。
- 风险:市场竞争加剧、原材料成本上升风险。
晨光股份以其稳健的经营策略和强大的品牌影响力,在文具行业保持领先地位,并通过多元化业务布局,展现出了持续增长的潜力。