公司年度报告总结
营收与利润概览
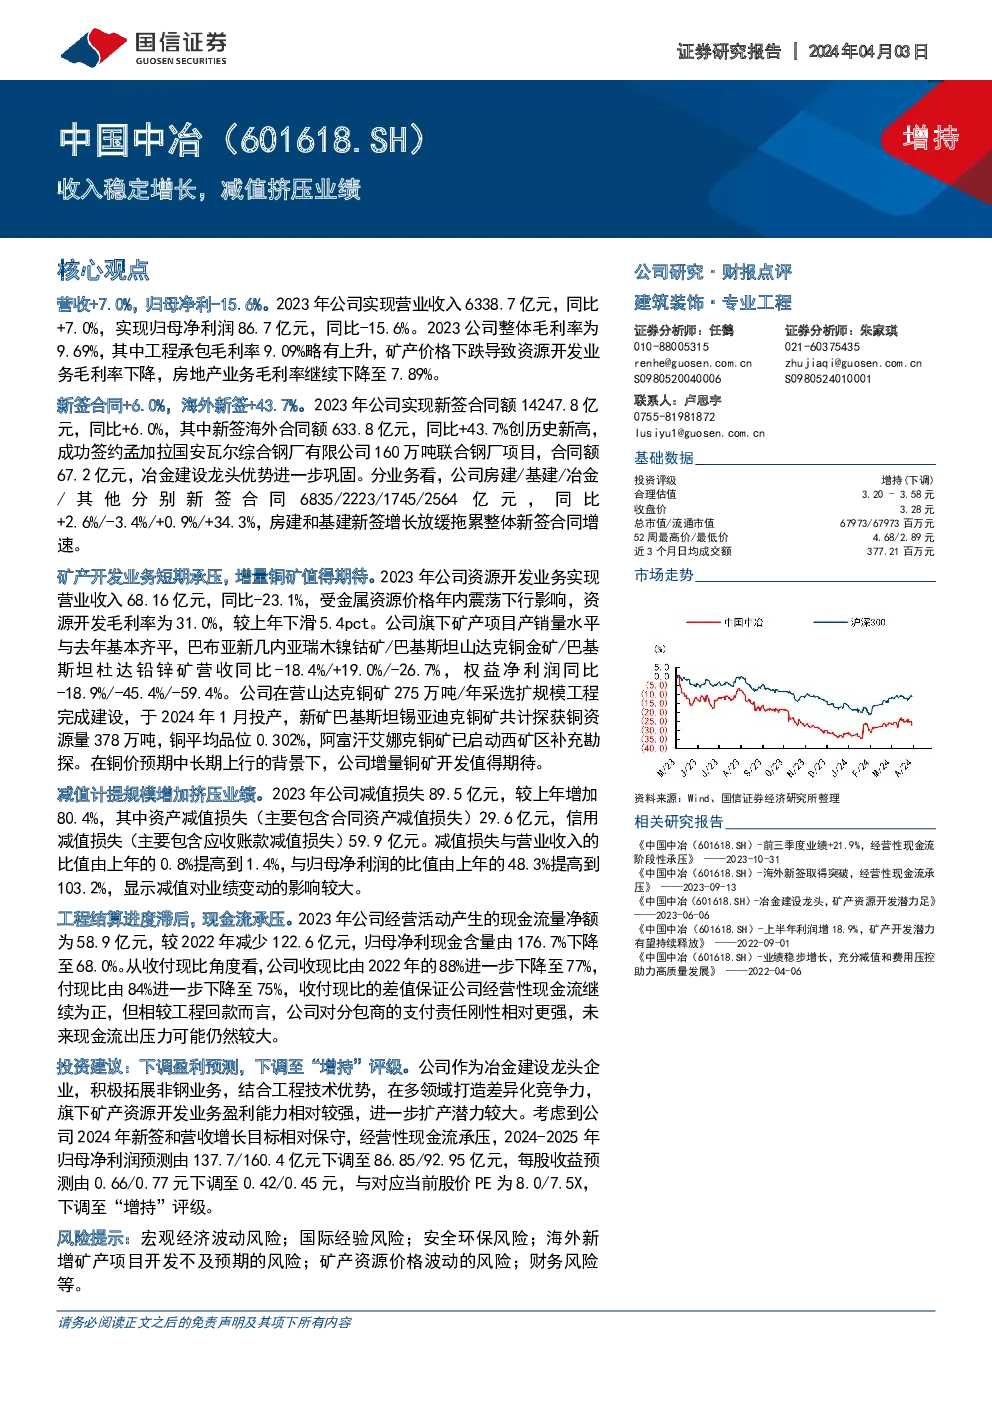
- 2023年:公司实现营业收入6338.7亿元,同比增长7.0%;归母净利润86.7亿元,同比下降15.6%。
- 2024年预测:预计营业收入660,049亿元,同比增长4.1%;归母净利润预测86.85亿元,同比增长0.2%。
主营业绩亮点
- 新签合同:全年新签合同总额14247.8亿元,同比增长6.0%;海外新签合同额633.8亿元,同比大幅增长43.7%,创历史新高。
- 海外业务:成功签约孟加拉国安瓦尔综合钢厂有限公司160万吨联合钢厂项目,合同额67.2亿元,显示公司冶金建设龙头地位的进一步巩固。
- 新签合同分布:房建、基建、冶金和其他业务的新签合同分别增长2.6%、-3.4%、0.9%、34.3%,其中房建和基建业务增长放缓影响整体新签合同增速。
矿产开发业务挑战与展望
- 短期压力:矿产开发业务收入同比下降23.1%,毛利率下滑至31.0%,受到金属资源价格年内震荡下行的影响。
- 资源项目:公司旗下多个矿产项目产销量保持稳定,部分项目如巴布亚新几内亚瑞木镍钴矿、巴基斯坦山达克铜金矿和杜达铅锌矿表现各异。
- 未来潜力:在铜价预期中长期上行背景下,公司计划推进在营山达克铜矿的采选扩规模工程,以及新矿巴基斯坦锡亚迪克铜矿的开发,提升铜矿开发潜力。
减值与现金流状况
- 减值计提:2023年减值损失总额89.5亿元,同比增长80.4%,对业绩造成显著影响。
- 现金流:经营活动产生的现金流量净额减少至58.9亿元,现金含量从176.7%降至68.0%,反映出现金流压力。
投资建议与风险提示
- 调整评级:鉴于公司2024年新签合同和营收增长目标较为保守及现金流压力,将盈利预测调整至“增持”评级。
- 风险因素:包括宏观经济波动、国际经验风险、安全环保风险、海外项目开发不确定性及矿产资源价格波动等。
关键指标预测修正
- 新签合同与收入:下调2024年新签合同增速至5.28%,并相应调整2024-2025年的收入增速至4.13%和5.06%。
- 减值损失:基于2023年实际减值规模的增加,上调2024年的减值损失预测,合计较预期增加7.32%。
结论
该年度报告显示,公司在面对市场挑战的同时,通过积极拓展海外业务和加强矿产资源开发,展现了一定的增长潜力。然而,持续的减值损失和现金流压力,以及对未来收入增长的保守预期,对公司的财务健康构成挑战。投资建议强调了在当前环境下维持“增持”评级的重要性,并提醒投资者关注宏观经济、国际环境变化等潜在风险。