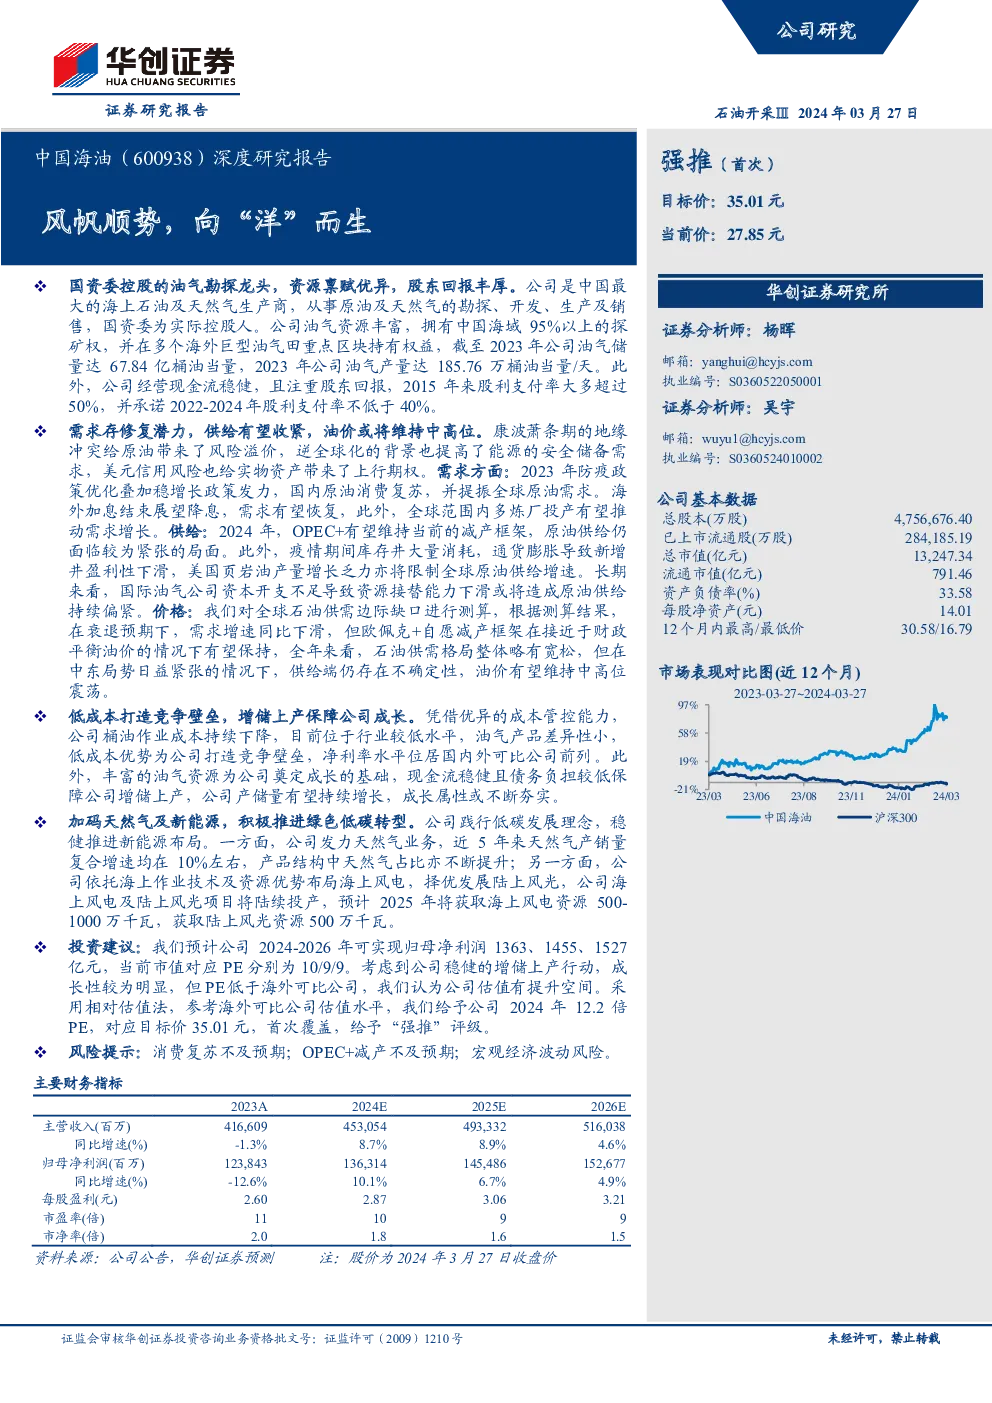
报告概述
中国海油,作为国资委控股的油气勘探龙头,拥有优异的资源禀赋和稳定的股东回报机制。公司专注于中国和海外的油气勘探、开发、生产和销售,其资源主要集中在海上领域,特别是在中国海域,占据95%以上的探矿权。截至2023年,公司拥有67.84亿桶油当量的油气储量,并在多个海外巨型油气田重点区块持有权益。
油价展望
- 需求侧:随着2023年防疫政策的优化和稳增长政策的发力,国内原油消费出现复苏迹象,全球原油需求有望增长。海外经济体预计将从加息周期转向降息,进一步提振需求。此外,全球范围内的多炼厂投产也将推动需求增长。
- 供给侧:2024年,OPEC+预计将继续执行当前的减产框架,全球原油供给仍面临紧张局面。疫情期间的库存消耗、通货膨胀导致的新建项目盈利性减弱以及美国页岩油产量增长放缓,都将限制全球原油供给增速。长远看,国际油气公司资本开支的不足可能导致资源接替能力下降,加剧供给紧张。
公司竞争力
- 低成本优势:公司通过技术创新、管理优化和合作模式创新,实现了桶油作业成本的持续下降,成本控制能力领先行业。
- 资源禀赋:公司拥有丰富的油气资源,国内和海外布局确保了持续的增储上产潜力。
- 财务稳健:公司经营现金流充裕,债务负担较低,为资本开支和增储上产提供了保障。
- 股东回报:公司坚持高派息政策,注重股东回报,承诺股利支付率不低于40%。
绿色转型与新能源布局
- 天然气业务:公司积极响应低碳发展,加大天然气业务的拓展,包括海上天然气和陆上非常规气的勘探开发。
- 新能源布局:公司利用海洋资源和技术优势,积极布局海上风电和陆上风光项目,以实现绿色低碳转型。
投资建议
- 盈利预测:预计公司2024-2026年的净利润分别为1363亿元、1455亿元和1527亿元,当前市值对应PE分别为10、9、9倍。
- 估值与评级:考虑到公司成本优势、成长潜力和估值水平,采用相对估值法,给予公司2024年12.2倍PE,对应目标价35.01元,首次覆盖给予“强推”评级。
风险提示
- 需求复苏不及预期
- OPEC+减产幅度低于预期
- 宏观经济波动
结论
中国海油凭借其低成本优势、强大的资源基础和稳健的财务状况,在油价持续中高位的背景下,有望长期受益于全球能源市场的需求增长和供给紧张态势。同时,公司积极布局天然气及新能源领域,体现了其对绿色低碳转型的承诺。综合分析,公司展现出明显的成长性和稳定性,值得投资者关注。