你可能感兴趣
供应商质量作为战略优势:高效合作伙伴关系如何推动商业增长与运营韧性
商贸零售IQVIA2026-04-14
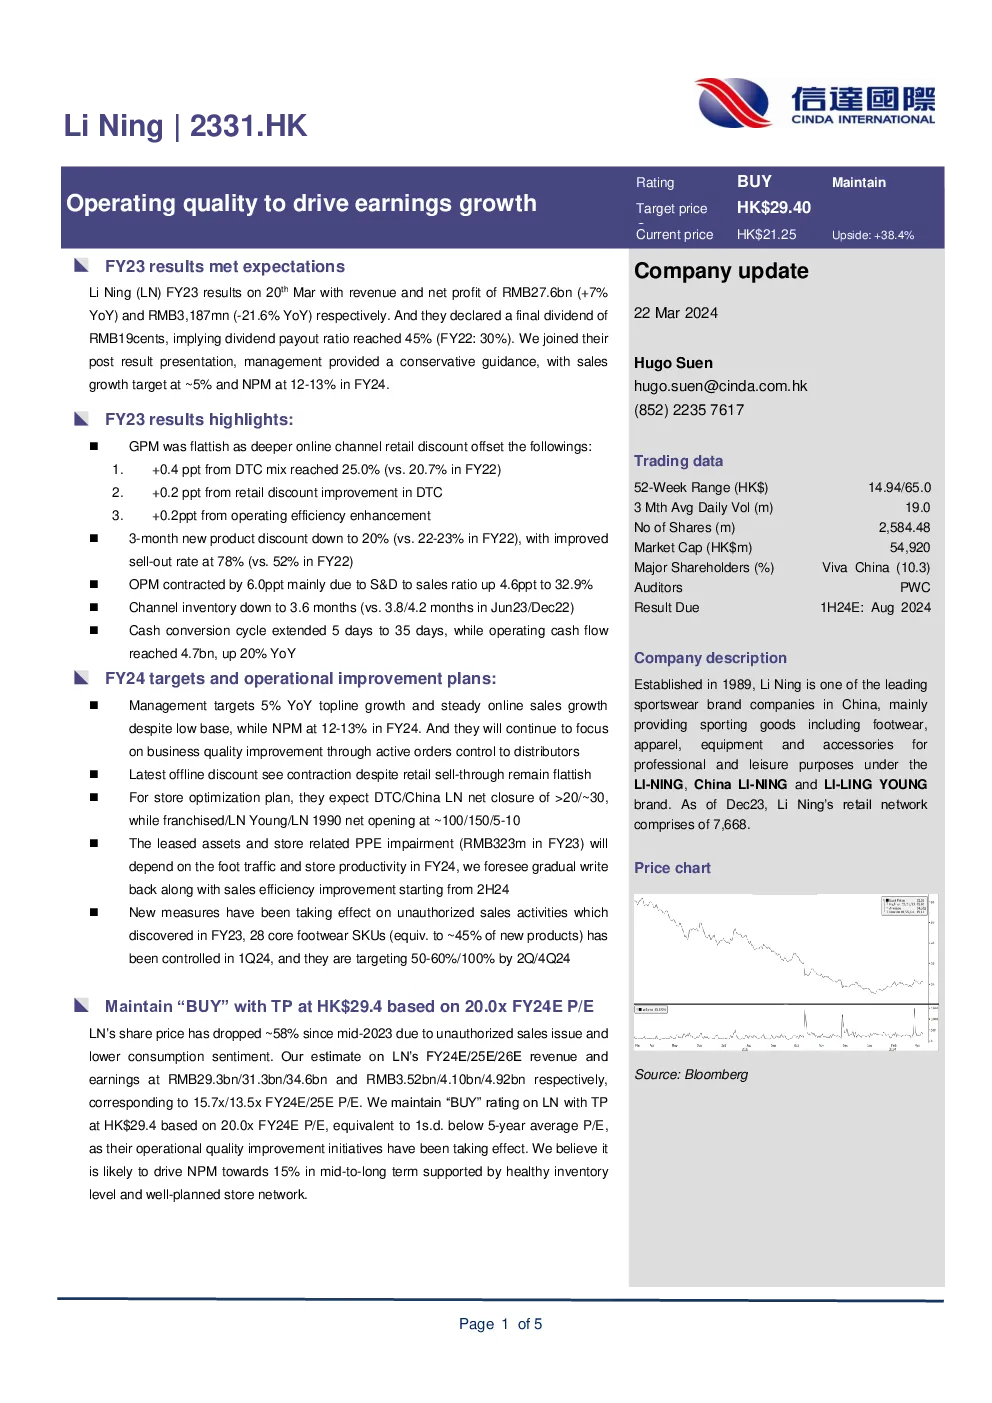
运营质量提升将推动2024年持续高质量增长;维持“买入”评级
浦银国际2024-03-27
证券行业2021年报总结及2022年展望:收入及资产质量提升推动21年行业盈利增长
金融中泰证券2022-04-19
盈利质量持续优化,OCS、CPO前沿布局推动业绩增长
电子设备国盛证券2026-04-28
明星产品推动业绩增长,规模优势提升盈利质量
医药生物西南证券2022-03-08
聚焦单店运营,期待公司盈利质量提升
国盛证券2023-10-12
徐工机械(000425):2024年三季报点评:运营质量持续提升,高端化带动盈利提升
机械设备民生证券2024-10-31
新基建订单高增,转型运营改善盈利质量
建筑建材财通证券2023-04-27
生物质板块运营业务占比增加,盈利质量提升
第一上海证券2021-08-03
生物质板块运营业务占比增加,盈利质量提升
第一上海证券2021-08-09