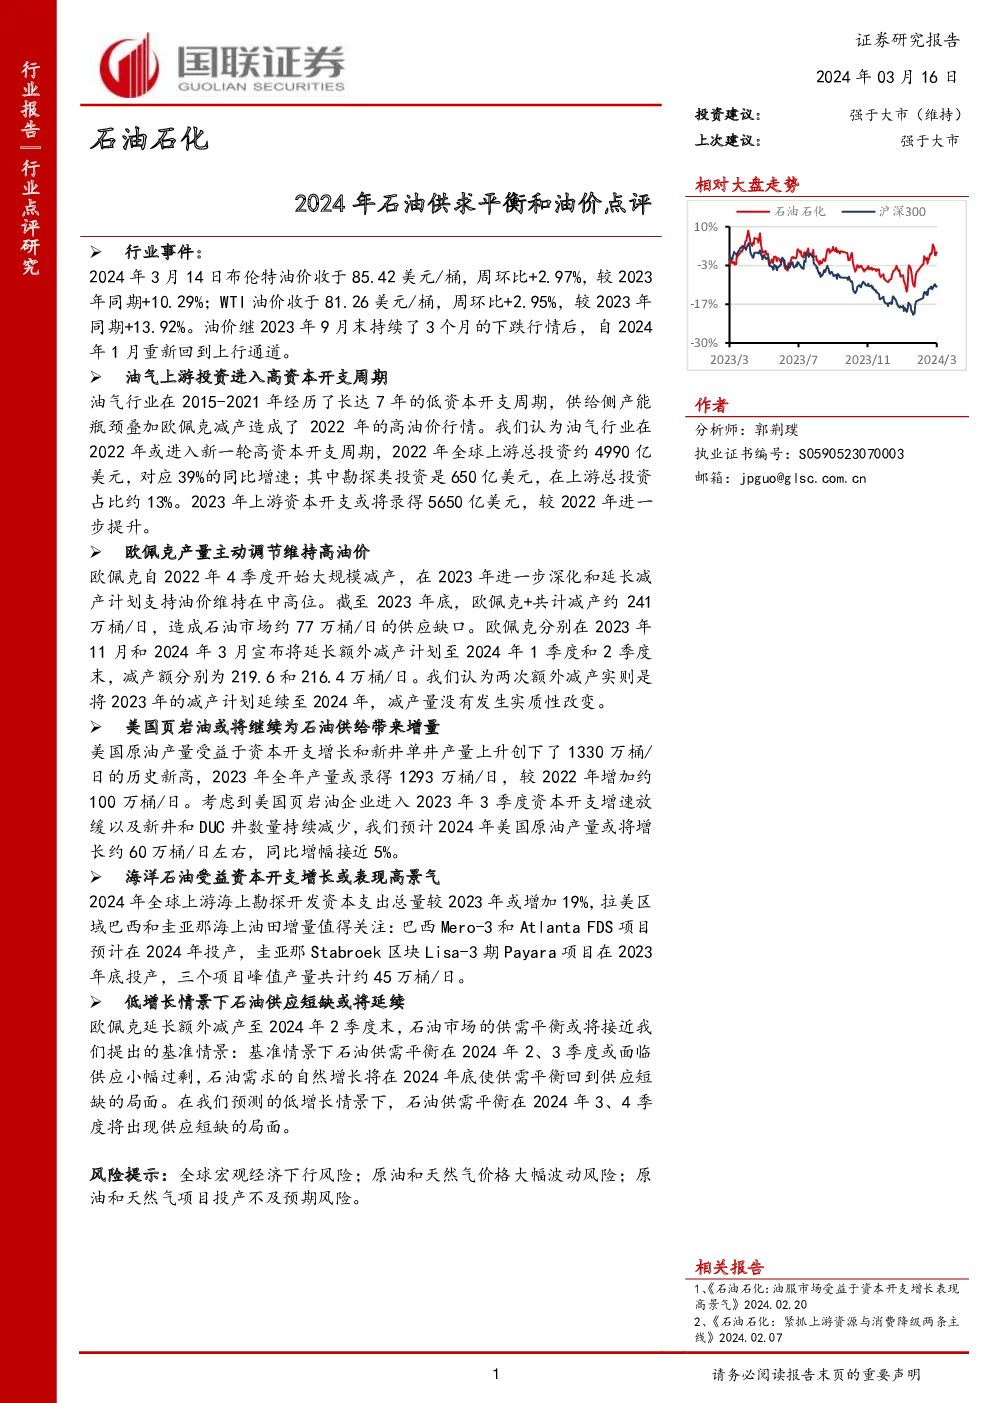
油价与行业动态概览
1.2022年以来国际油价走势
自2022年第四季度以来,布伦特和西德克萨斯中质油(WTI)的价格呈现出上涨趋势。2024年3月14日,布伦特油价收于85.42美元/桶,较2023年同期上涨10.29%;WTI油价则收于81.26美元/桶,涨幅达到13.92%。这表明油价在经历了2023年9月末至12月初的下跌后,已重新进入上行通道。
2.油气上游投资进入高资本开支周期
自2015年至2021年,油气行业经历了长达7年的低资本开支周期。这一周期因供给侧产能瓶颈和欧佩克的减产策略导致了2022年的高油价行情。分析认为,从2022年开始,油气行业可能进入新一轮高资本开支周期。2022年全球上游总投资约4990亿美元,同比增长39%。其中,勘探类投资占总投入的约13%,即650亿美元。
3.欧佩克产量主动调节维持高油价
为了支持油价维持在中高位,欧佩克自2022年第四季度开始大规模减产,并在2023年进一步深化减产计划。截至2023年底,欧佩克+合计减产约241万桶/日,导致石油市场出现约77万桶/日的供应缺口。欧佩克在2023年11月和2024年3月宣布将额外减产计划延长至2024年第一季度和第二季度末,减产规模分别为219.6万桶/日和216.4万桶/日。这些举措实质上是将2023年的减产计划延续至2024年,旨在维持高油价。
4.美国页岩油为石油供给带来增量
美国原油产量得益于资本开支的增长和新井单井产量的上升,创下了1330万桶/日的历史新高。预计2023年全年产量将达到1293万桶/日,较2022年增加约100万桶/日。然而,鉴于美国页岩油企业自2023年第三季度起资本开支增速放缓及新井和待钻井数量的减少,预计2024年美国原油产量将增长约60万桶/日,增幅接近5%。
5.海洋石油受益资本开支增长表现高景气
2024年全球上游海上勘探开发资本支出总量预计将增加19%。值得关注的是,拉美区域的巴西和圭亚那海上油田有望增加产出。巴西的Mero-3和Atlanta FDS项目预计在2024年内投产,而圭亚那的Stabroek区块Lisa-3期Payara项目已在2023年底投产。这三个项目的峰值产量合计约为45万桶/日。
6.低增长情景下石油供应短缺或将延续
根据分析,如果经济保持低增长,石油供需平衡在2024年第二和第三季度可能会出现供应小幅过剩的情况。然而,随着2024年底石油需求的自然增长,供需平衡将在年底转为供应短缺。在预测的低增长情景下,2024年第三和第四季度石油市场将出现供应短缺。
7.风险提示
- 全球宏观经济下行风险:全球经济衰退可能导致石油需求下降。
- 原油和天然气价格大幅波动风险:市场对能源需求的不确定性可能导致价格剧烈波动。
- 原油和天然气项目投产不及预期风险:项目执行延误或成本超支可能导致实际产出低于预期。