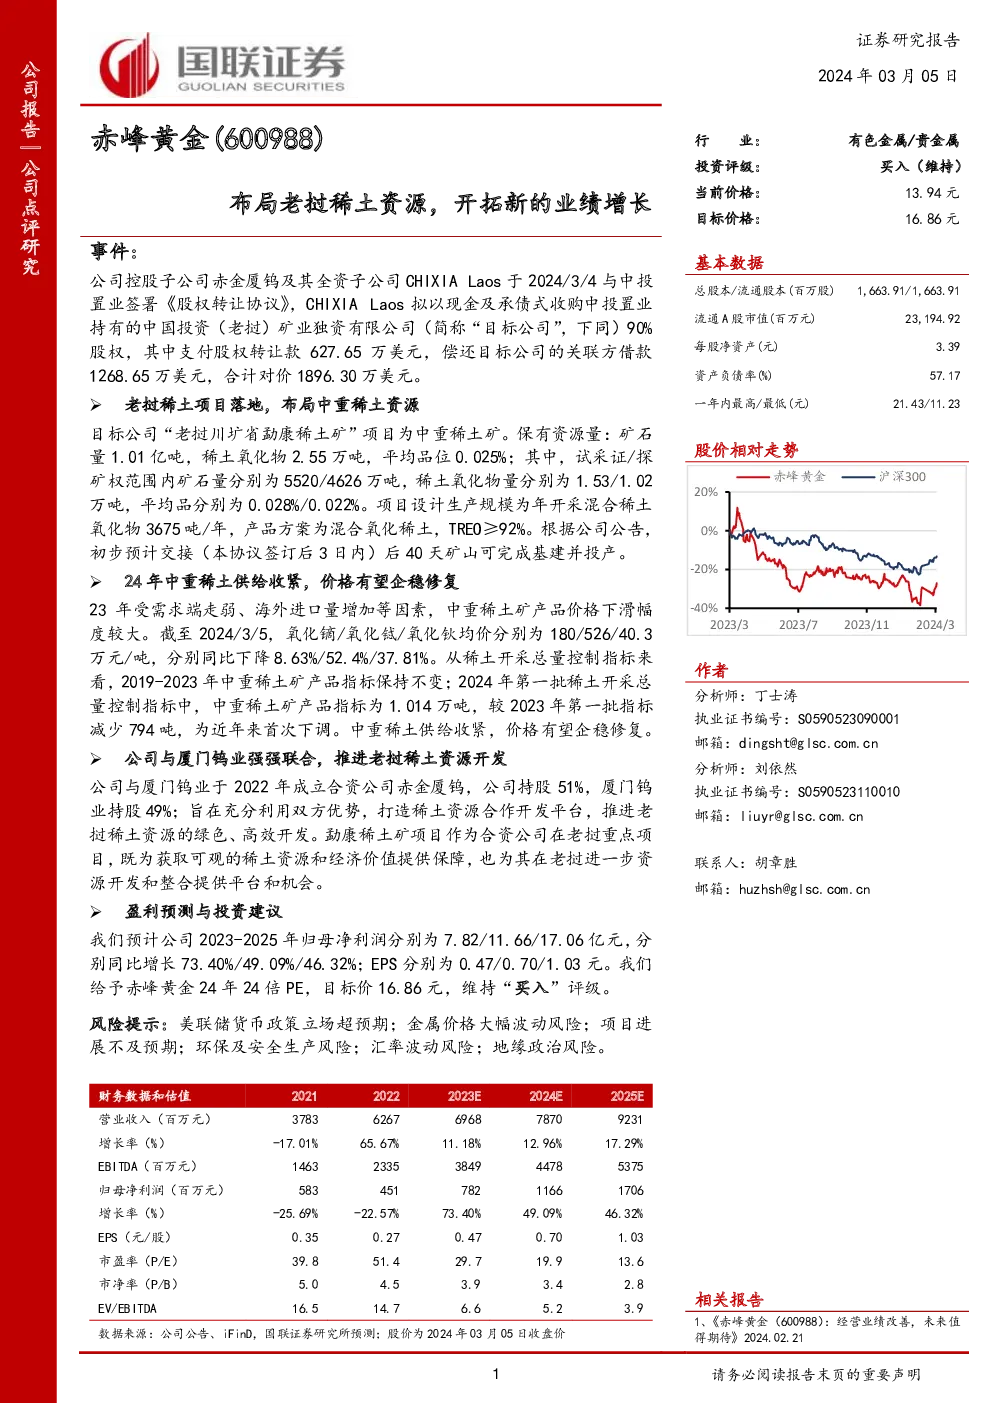
事件:赤峰黄金控股子公司赤金厦钨及其全资子公司CHIXIA Laos与中投置业签署了《股权转让协议》,CHIXIA Laos将以现金及承债式收购中投置业持有的中国投资(老挝)矿业独资有限公司90%股权。
布局:此举标志着赤峰黄金通过布局老挝的稀土资源,尤其是中重稀土资源,以开拓新的业绩增长点。
资源量:老挝川圹省勐康稀土矿项目为中重稀土矿,保有资源量为矿石量1.01亿吨,稀土氧化物2.55万吨,平均品位0.025%。试采证/探矿权范围内的矿石量和稀土氧化物量分别为5520/4626万吨和1.53/1.02万吨,平均品位分别为0.028%/0.022%。
设计规模:项目设计年产混合稀土氧化物3675吨,产品方案为混合氧化稀土,TREO≥92%。
供需分析:2023年中重稀土市场受到需求减弱、海外进口增加的影响,导致价格下滑。截至2024年3月5日,氧化镝、氧化铽、氧化钬的均价分别为180、526、40.3万元/吨,分别同比下降8.63%、52.4%、37.81%。
政策调控:2024年第一批稀土开采总量控制指标中,中重稀土矿产品指标为1.014万吨,较2023年减少794吨,为历史首次下调,显示供给端收紧趋势。
战略联盟:赤峰黄金与厦门钨业共同成立了赤金厦钨,旨在利用双方优势,打造稀土资源合作开发平台,推动老挝稀土资源的绿色、高效开发。
项目价值:勐康稀土矿项目不仅为公司获取丰富的稀土资源和经济价值提供了保障,也为公司进一步在老挝开展资源开发和整合提供了平台和机会。
盈利预测:预计2023-2025年归母净利润分别为7.82、11.66、17.06亿元,分别同比增长73.40%、49.09%、46.32%;每股收益(EPS)分别为0.47、0.70、1.03元。
估值与评级:给予2024年24倍PE,目标价16.86元,维持“买入”评级。
市场风险:美联储货币政策立场超预期变化、金属价格波动。
运营风险:项目进展不及预期、环保及安全生产问题、汇率波动、地缘政治不确定性。
赤峰黄金通过布局老挝稀土资源,特别是中重稀土资源,有望开辟新的业绩增长空间。鉴于中重稀土市场的供给收紧预期和价格修复潜力,以及公司与厦门钨业的战略合作,预计未来公司业绩将持续稳健增长。然而,投资者仍需关注宏观经济环境、政策调控、市场供需变化等潜在风险因素。