挖掘机市场与公司动态分析
市场概况:
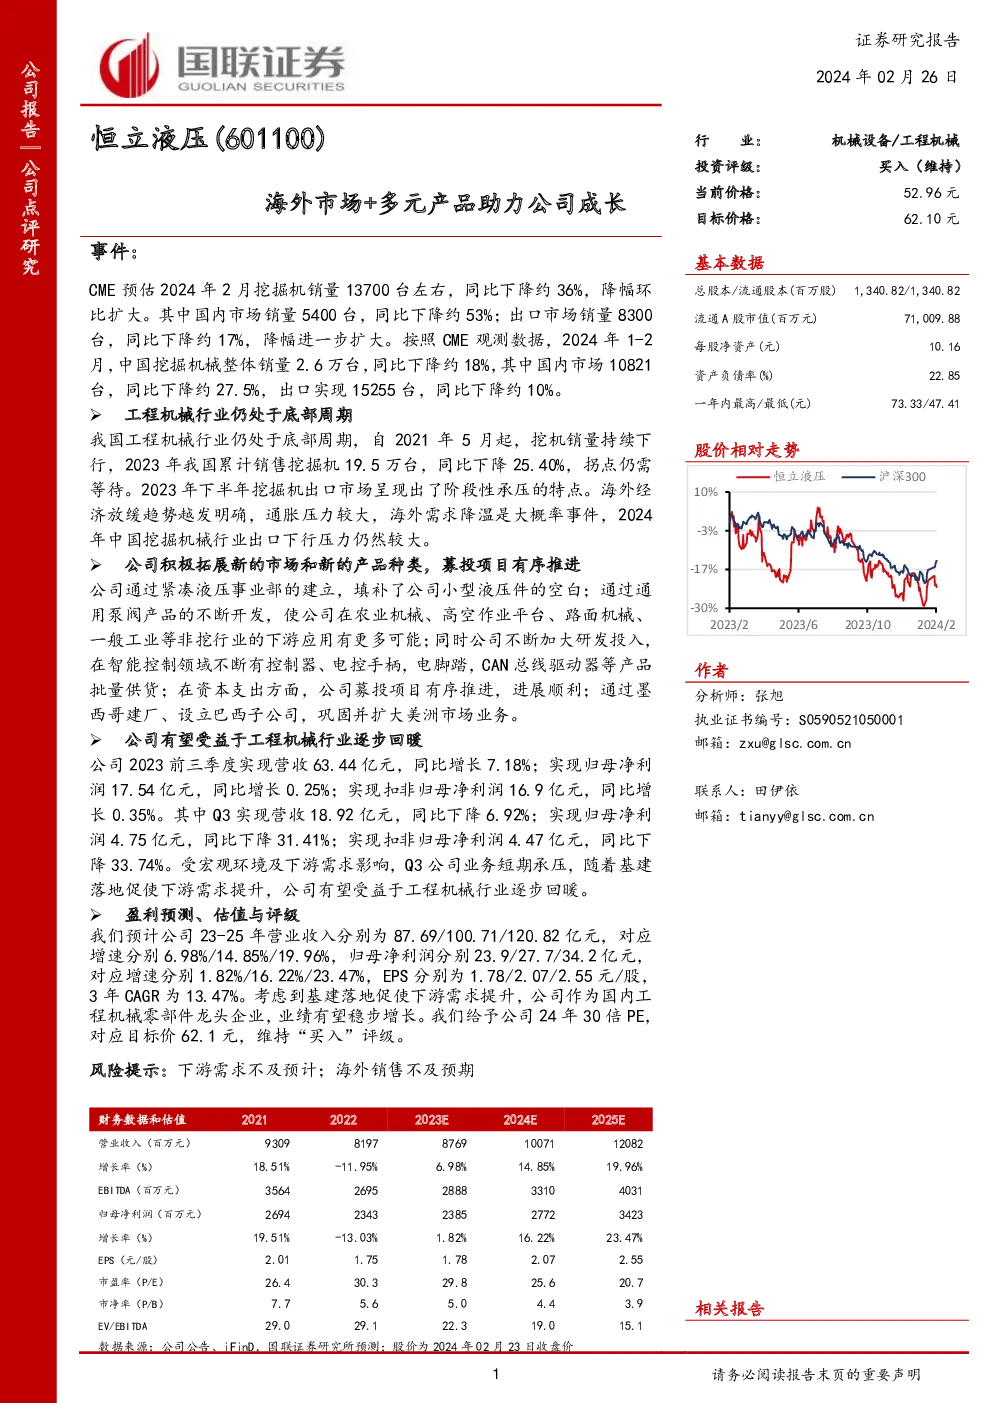
- CME预估:2024年2月,中国挖掘机销量约为13,700台,同比减少约36%,其中国内市场销量5,400台,同比下滑约53%;出口销量8,300台,同比减少约17%,降幅较前有所扩大。
- 1-2月数据:2024年,中国挖掘机械整体销量达26,000台,同比下降约18%,国内销量10,821台,同比下滑约27.5%,出口销量15,255台,同比减少约10%。
行业分析:
- 底部周期:中国工程机械行业正处于低谷期,自2021年5月以来,挖掘机销量持续下滑。2023年全年,国内累计销售挖掘机19.5万台,同比下降25.40%。预计行业拐点需时日,尤其是2024年,海外市场的压力将对出口形成较大挑战。
公司战略与表现:
- 市场拓展:公司通过建立紧凑液压事业部,填补小型液压件缺口,并扩展至农业机械、高空作业平台、路面机械、一般工业等领域,以多元化产品策略应对市场需求变化。
- 研发投入:公司持续加大在智能控制领域的研发投入,推出如控制器、电控手柄、电脚踏、CAN总线驱动器等新产品,增强技术竞争力。
- 资本支出:募投项目进展顺利,包括墨西哥工厂建设和巴西子公司的设立,旨在巩固和扩大美洲市场业务。
- 业绩回顾:尽管2023年Q3受宏观环境和下游需求影响,公司业务短期承压(营收同比下降6.92%,净利润下降31.41%),但全年业绩稳健,实现营收63.44亿元,同比增长7.18%,净利润17.54亿元,同比增长0.25%。
预测与评级:
- 收入预测:预计公司2023-2025年营业收入分别为87.69亿、100.71亿、120.82亿元,增速分别为6.98%、14.85%、19.96%。
- 净利润预测:同期净利润分别为23.9亿、27.7亿、34.2亿元,增速分别为1.82%、16.22%、23.47%。
- 估值与评级:给予公司2024年30倍PE估值,对应目标价62.1元,维持“买入”评级。考虑到下游需求预期提升以及公司作为国内工程机械零部件龙头的地位,预计业绩将保持稳定增长态势。
风险提示:
- 下游需求不确定性:潜在的下游需求低于预期。
- 海外销售风险:海外销售表现可能不及预期,加剧出口压力。