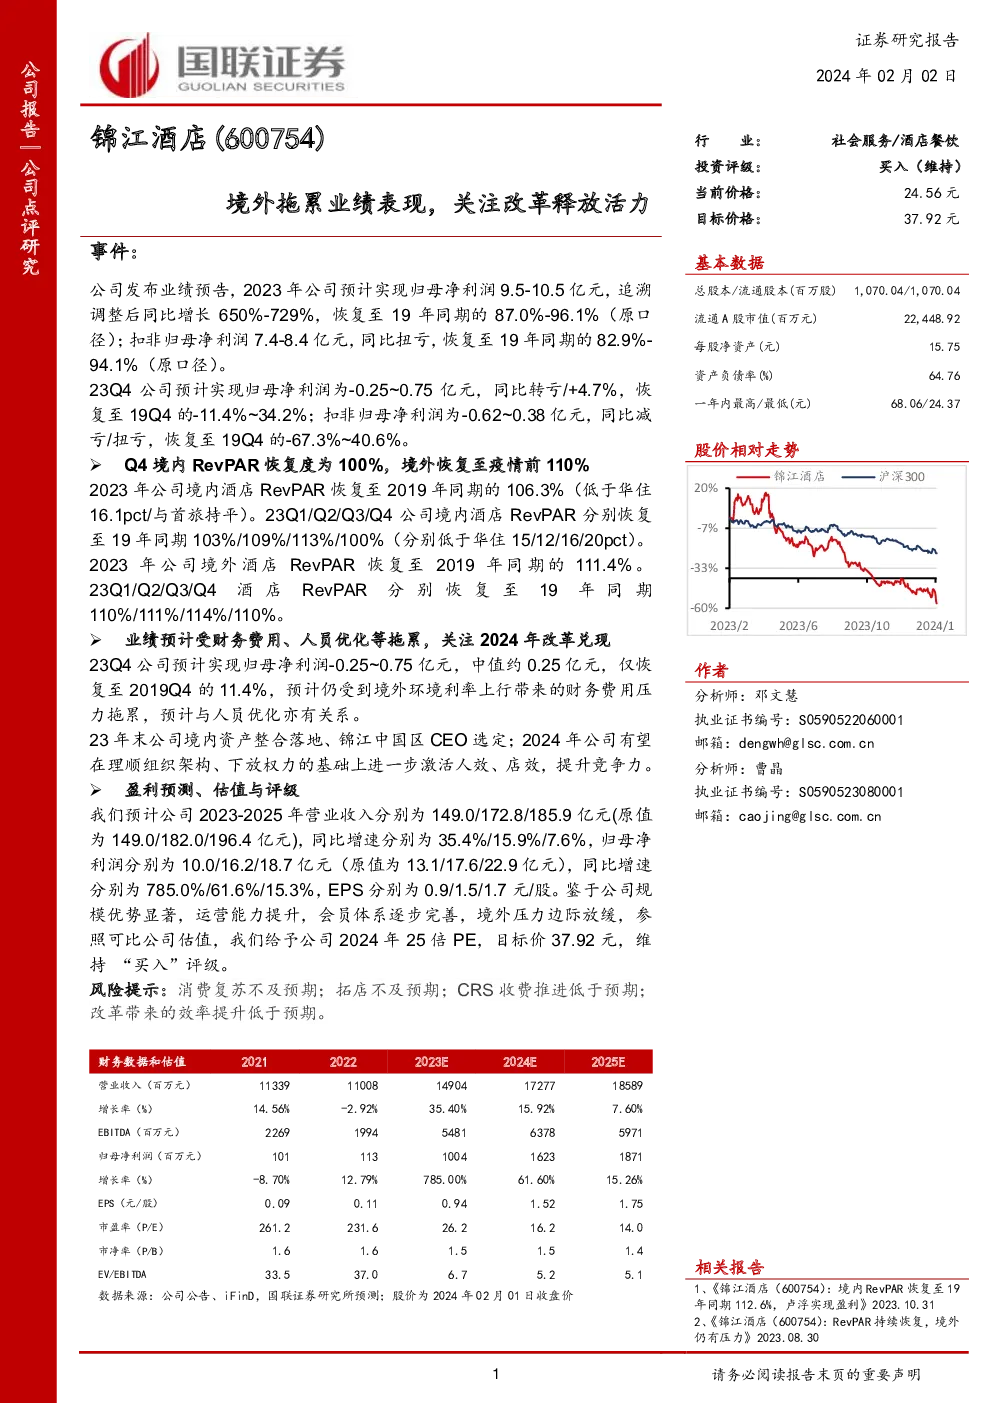
锦江酒店业绩与展望
业绩回顾与展望
锦江酒店2023年业绩预告显示,预计全年实现归母净利润9.5-10.5亿元,追溯调整后同比增长650%-729%,恢复至2019年的87.0%-96.1%水平;扣非归母净利润7.4-8.4亿元,同比扭亏为盈,恢复至2019年的82.9%-94.1%水平。第四季度,公司预计实现归母净利润-0.25~0.75亿元,同比转亏至正增长4.7%,恢复至2019年的11.4%水平;扣非归母净利润-0.62~0.38亿元,同比减亏至正增长40.6%。
业务表现
- 境内业务:2023年,公司境内酒店RevPAR(每可用房间收入)恢复至2019年的106.3%,2023年四个季度分别恢复至103%、109%、113%、100%。
- 境外业务:2023年,公司境外酒店RevPAR恢复至2019年的111.4%,四个季度分别恢复至110%、111%、114%、110%。
业绩影响因素
第四季度业绩表现受到财务费用上升和人员优化的影响,但2024年公司计划通过理顺组织架构、下放权力等方式,进一步激活人效和店效,提升竞争力。
财务预测与估值
- 收入预测:预计2023-2025年营业收入分别为149.0、172.8、185.9亿元,同比增速分别为35.4%、15.9%、7.6%。
- 利润预测:对应归母净利润分别为10.0、16.2、18.7亿元,同比增速分别为785.0%、61.6%、15.3%。
- 估值与评级:基于公司规模优势、运营能力提升和会员体系完善,结合境外压力边际放缓,参考可比公司估值,给予2024年25倍PE,目标价37.92元,维持“买入”评级。
风险提示
- 消费复苏不及预期
- 拓店进度低于预期
- CRS收费推进低于预期
- 改革带来的效率提升低于预期
财务数据概览
- 营业收入:预计从2021年的113.39亿元增长至2025年的185.89亿元。
- 净利润:从2021年的10.1亿元增长至2025年的18.7亿元。
- 市盈率:从2021年的261.2倍降至2025年的14倍。
- 市净率:从2021年的1.6倍降至2025年的1.4倍。
- EV/EBITDA:从33.5倍降至5.1倍。
重要声明与联系方式
报告末页包含重要声明,详细列出了报告的声明内容和联系方式。