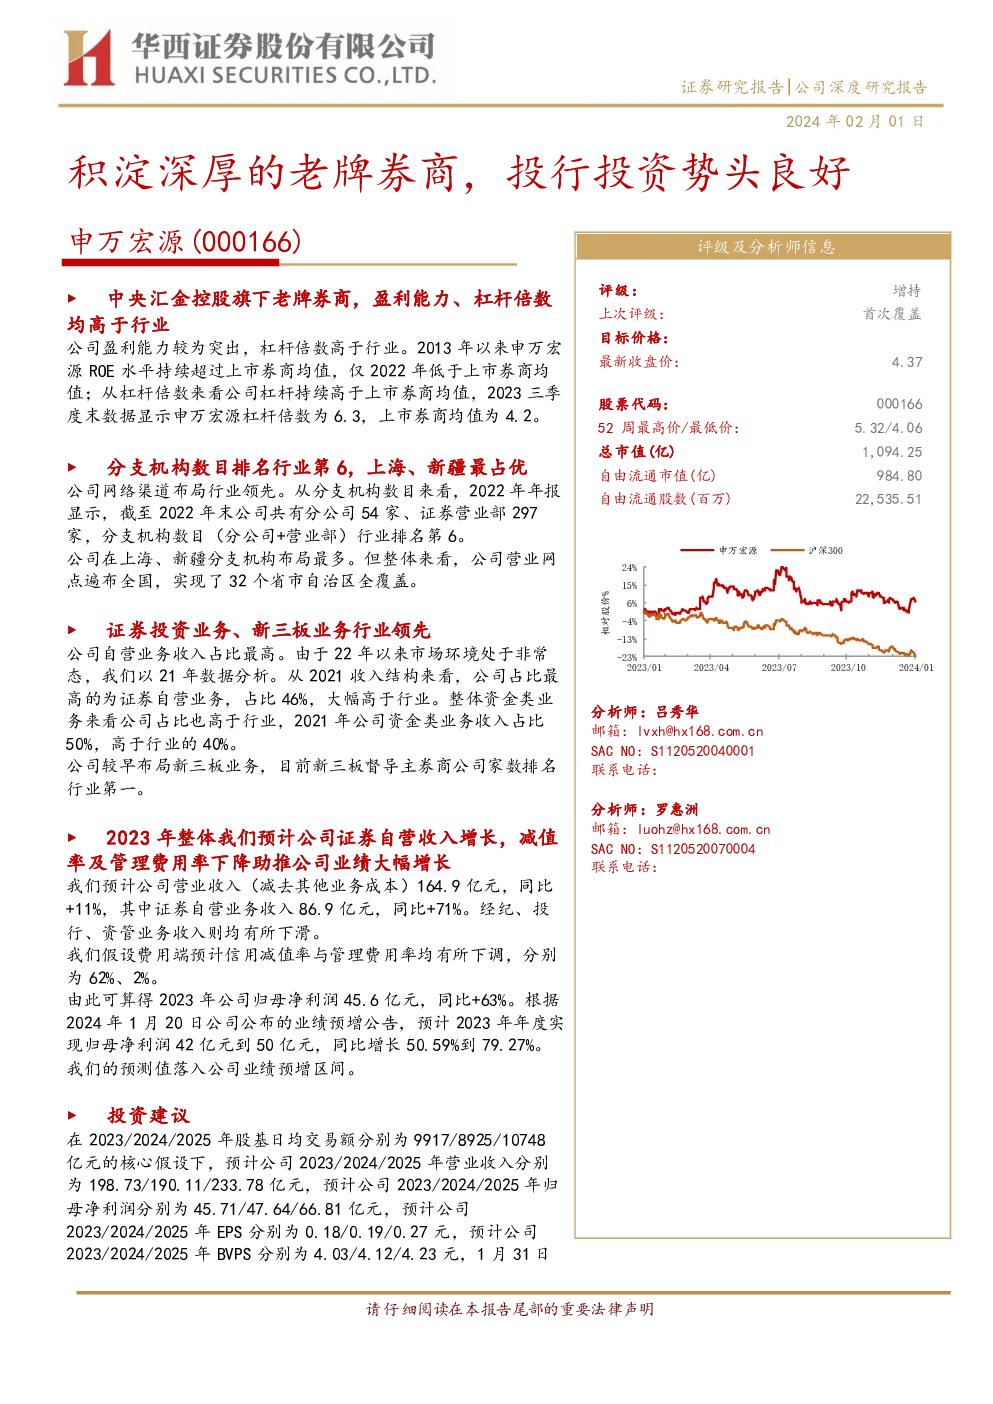
申万宏源深度研究报告概览
公司概况与股东背景
- 历史积淀深厚:申万宏源作为中央汇金控股的券商,拥有丰富的历史积淀和强大的股东背景。
- 双层架构:采用独特的“集团+证券子公司”的双层架构,结合集团管理和专业证券服务,形成高效运营体系。
经营业绩与业务发展
- 分支机构布局:在分支机构数量和地域覆盖上表现突出,尤其在关键区域如上海、新疆有优势布局。
- 业务结构:证券自营业务收入占比高,显示出公司在投资管理业务上的竞争力。
- 投资业务:投资管理业务多平台布局,涵盖基金、资产管理等多个领域。
- 投行业务:IPO业务和债券业务表现良好,新三板督导业务处于行业领先地位。
业绩预测与风险提示
- 业绩预测:预计2023年证券自营收入增长,减值率和管理费用率下降,推动业绩大幅增长。
- 风险考量:包括业务尽责及合规风险、权益市场波动风险、交易量萎缩风险以及资本市场改革预期风险。
投资建议
- 评级:“增持”,基于对公司在中国特色资本市场发展中的重要地位和新管理层带来的持续改善预期。
主要发现与分析
- 盈利能力与杠杆倍数:申万宏源的盈利能力较强,ROE水平持续超过行业均值(除2022年外),杠杆倍数也高于行业平均水平。
- 分支机构布局:分支机构数量行业排名第六,网络布局广泛,尤其在关键区域有显著布局。
- 业务结构:证券自营业务收入占比高,显示出公司在投资管理业务领域的领导地位。
- 投行业务:IPO和债券业务增长势头良好,新三板督导业务行业领先,表明公司投行业务具有强劲的增长潜力。
结论
申万宏源作为一家历史悠久、股东背景深厚的券商,通过其独特的双层架构和广泛的分支机构布局,在证券自营、投资管理、投行业务等方面展现出强劲的竞争力。预计未来在自营业务增长和费用率下降的推动下,公司业绩有望实现显著增长。然而,也需关注业务尽责及合规风险、市场波动风险等潜在风险因素。总体而言,申万宏源在当前市场环境下展现出良好的投资价值,值得投资者关注。