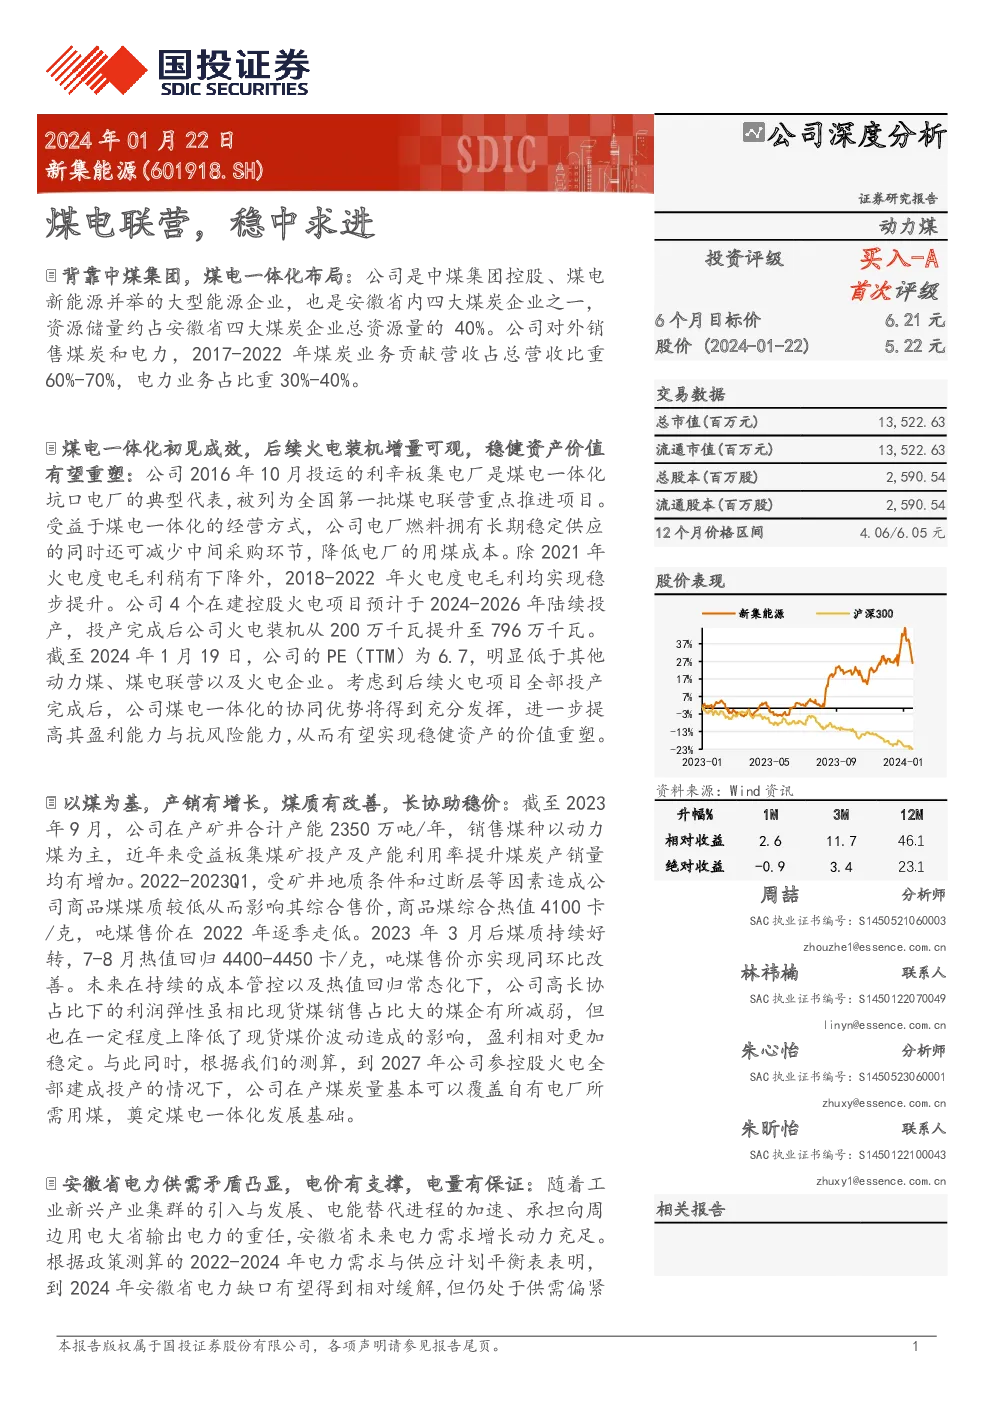
根据提供的研报内容进行总结归纳,以下是新集能源(601918.SH)的公司深度分析概要:
公司背景与战略定位
- 背景:新集能源成立于1997年,由国家开发投资公司、国华能源有限公司、安徽新集煤电(集团)有限公司共同发起设立,2007年在上海证券交易所上市。公司总部位于安徽省,是中国大型煤炭央企的上市平台。
- 战略定位:依托中煤集团作为控股股东,新集能源聚焦于煤炭生产和电力发电的煤电一体化战略,旨在通过整合上下游产业链资源,提升运营效率和经济效益。
经营业绩与增长动力
- 业务构成:公司主营业务包括煤炭开采、煤炭洗选和火力发电,对外销售煤炭和电力。煤炭业务贡献了主要的营收和毛利,电力业务占比随更多煤电机组的投产而提升。
- 增长动力:公司营业收入从2018年的87.5亿元增长至2023年的128.5亿元,归母净利润从2.6亿元增长至21亿元。煤炭板块是主要的增长动力,电力业务占比逐渐上升,预示着公司正逐步转型为煤电一体化企业。
成本控制与盈利状况
- 成本与费用:公司通过有效的费用管控,实现了毛利率和净利率的提升。近年来,财务费用率和管理费用率显著下降,助力净利率提升至19.5%(2022年)和21.9%(2023年前三季度)。
- 资产与现金流:资产负债率逐年下降,从2018年的79.5%降至2023年三季度的58.4%,反映出公司财务健康状况的改善。良好的现金流表现,尤其是2021年经营性现金流净额高达44.6亿元,显示了公司强大的运营能力。
电力市场与策略
- 电力供需与价格:安徽省电力需求旺盛,未来电力需求预计将继续增长,支撑电价稳定。容量电价政策的出台将进一步提升火电业绩的稳定性。
- 市场策略:公司积极应对省内电力供需矛盾,通过提高电力产出和优化成本结构,确保电力业务的可持续发展。
投资建议与风险提示
- 投资建议:给予“买入-A”投资评级,预计公司未来三年的营业收入和净利润将分别增长7.1%、-1.8%、5.6%和2.0%、10.4%、7.2%。考虑公司的煤电一体化优势和稳健资产价值,目标价为6.21元。
- 风险提示:宏观经济周期波动、煤炭价格波动、生产安全、环保、地质条件变化、火电项目进展、预测准确性、分红比例、煤电利用小时数和电价等均为潜在风险点。
结论
新集能源作为中煤集团旗下的大型能源企业,通过深化煤电一体化战略,不仅巩固了其在煤炭领域的领先地位,还逐步拓展电力业务,以应对能源市场的复杂变化。公司通过优化成本结构、提升运营效率和把握电力市场机遇,展现了其在当前能源结构调整背景下稳健发展的潜力。