猜你想问
这份报告主要讲了什么内容?
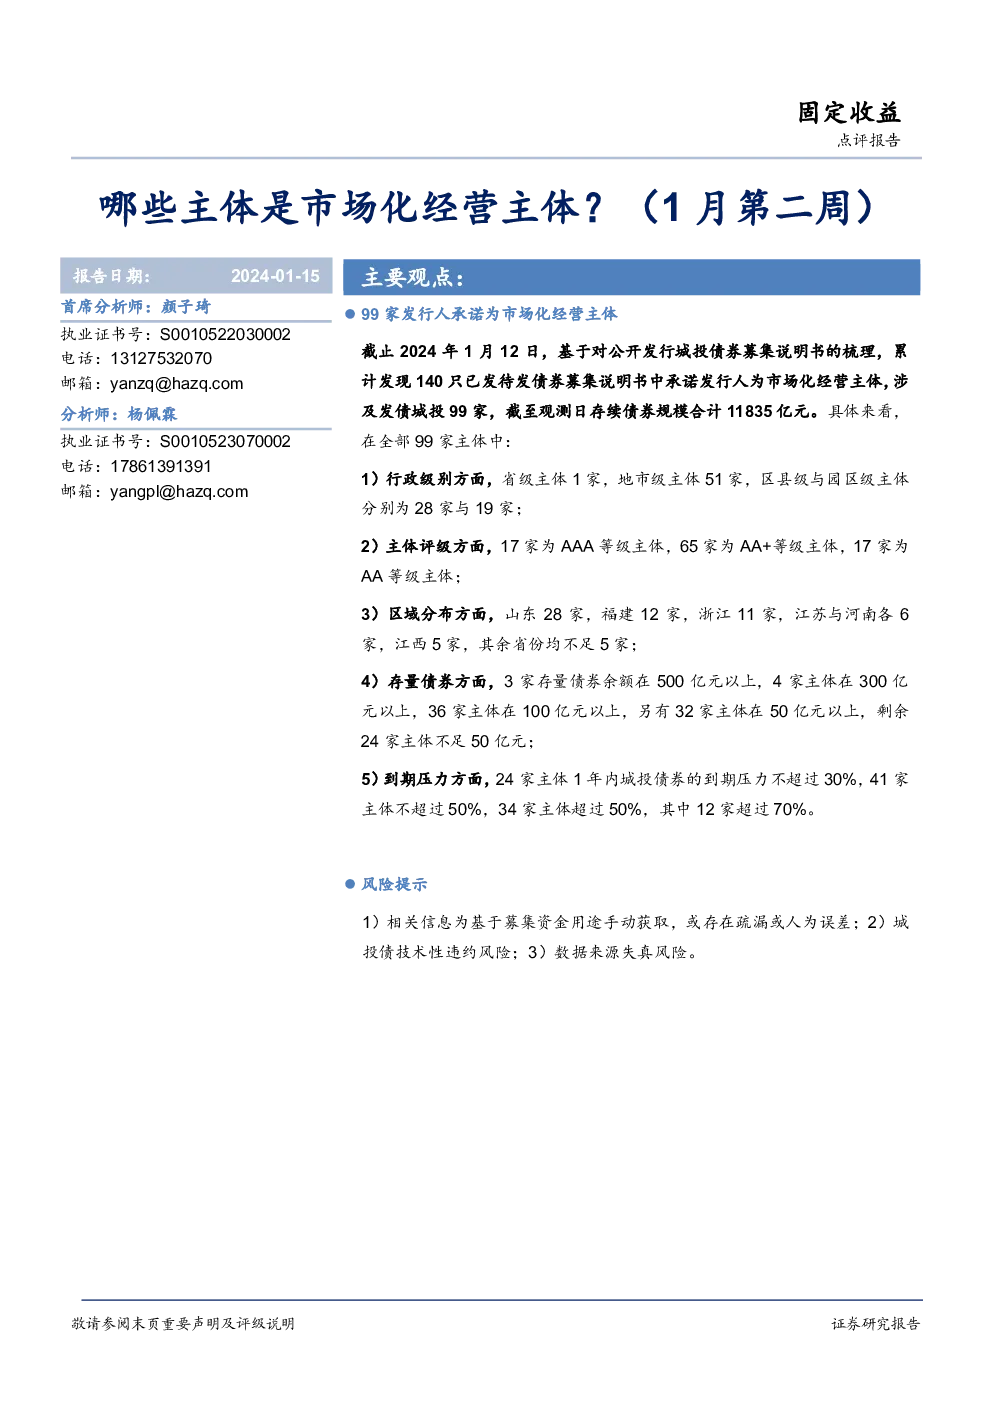
这份报告基于对公开发行城投债券募集说明书的梳理,截至2024年1月12日,累计发现140只已发待发债券募集说明书中承诺发行人为市场化经营主体,涉及发债城投99家,截至观测日存续债券规模合计11835亿元。报告分析了这些市场化经营主体的行政级别、主体评级、区域分布、存量债券规模以及到期压力等关键数据,并提供了相关图表进行可视化展示。
市场化经营城投主体的发展趋势如何?
市场化经营城投主体在行政级别上以地市级为主,占比最高;主体评级集中在AA+和AAA,显示较强的信用资质;区域分布上山东、福建、浙江等地较为集中。从存量债券规模来看,大部分主体在100亿元以下,但仍有部分主体规模较大。到期压力方面,多数主体在1年内到期压力可控,但部分主体压力较大,需要关注其偿债能力。这些数据反映了市场化经营城投主体的整体发展状况和潜在风险。
报告重点分析了哪些方向?
报告重点分析了市场化经营城投主体的行政级别分布、主体评级分布、区域分布、存量债券规模分布以及到期压力分布。通过这些数据分析,可以更全面地了解市场化经营城投主体的结构特征和风险状况。例如,地市级主体占比最高,说明市场化经营城投主体在地方政府中扮演重要角色;主体评级集中在AA+和AAA,表明这些主体的信用资质较好;区域分布上山东、福建等地较为集中,可能与当地经济发展和政策环境有关。
当前市场化经营城投主体的市场现状如何?
当前市场化经营城投主体的市场现状表现为:行政级别上以地市级为主,主体评级较高,区域分布较为集中,存量债券规模大部分在100亿元以下,但部分主体规模较大,到期压力存在差异。这些数据反映了市场化经营城投主体的整体发展水平和风险状况。需要注意的是,虽然市场化经营城投主体在信用资质上相对较好,但仍需关注其偿债能力和到期压力,特别是部分主体到期压力较大的情况。
这份研报有哪些风险提示?
这份研报的风险提示主要包括:相关信息可能存在疏漏或人为误差,因为是基于募集资金用途手动获取的;城投债存在技术性违约风险,需要关注其偿债能力;数据来源可能存在失真风险,需要谨慎对待。此外,市场化经营城投主体虽然信用资质较好,但仍需关注其到期压力和偿债能力,特别是部分主体到期压力较大的情况。这些风险提示提醒投资者在分析市场化经营城投主体时需要谨慎,并采取相应的风险管理措施。