猜你想问
国债期货最新走势如何?
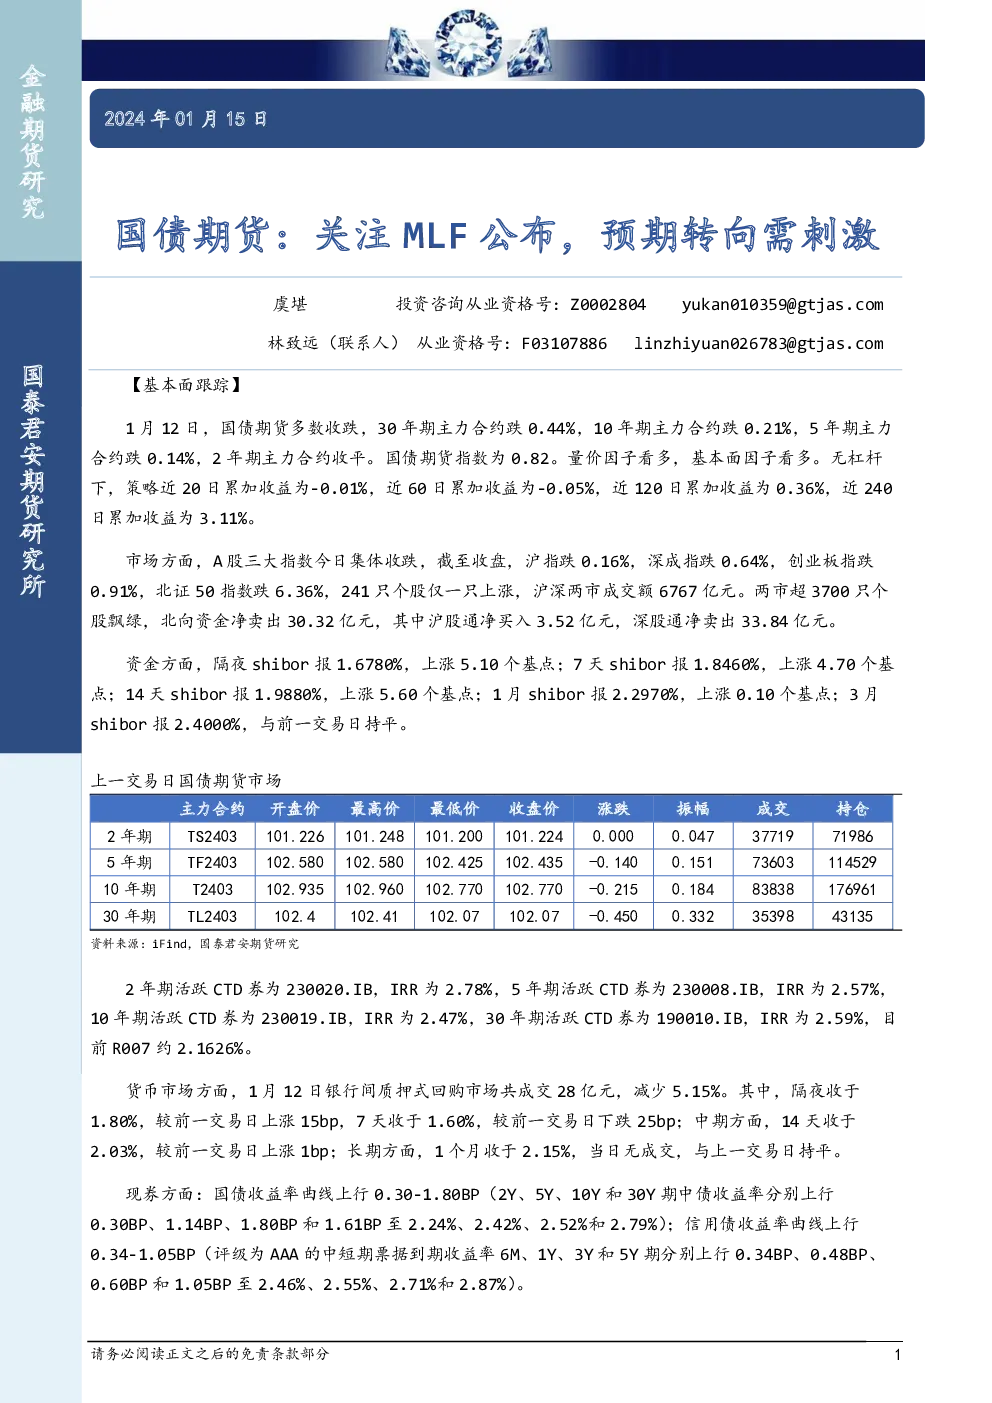
国债期货市场近期表现波动,1月12日多数合约收跌,其中30年期主力合约跌0.44%,10年期主力合约跌0.21%,5年期主力合约跌0.14%,2年期主力合约收平。市场量价因子看多,但无杠杆策略近20日累加收益为-0.01%,近60日累加收益为-0.05%,近120日累加收益为0.36%,近240日累加收益为3.11%。A股市场集体收跌,沪指跌0.16%,深成指跌0.64%,创业板指跌0.91%,北向资金净卖出30.32亿元。
MLF公布对国债期货有何影响?
MLF公布对国债期货市场具有重要影响,本周MLF公布或先行反映本月LPR是否调降,市场宽货币政策预期能否兑现或将决定多头离场时机。若MLF先行调降,将为多头力量重新提供发力空间,但短期突破前高可能性有限。目前国债期货价格延续回落调整,多头发力空间有限,市场趋势是否转向仍需观望。投资者需密切关注MLF利率变化及市场反应。
国债期货市场未来趋势如何?
国债期货市场未来趋势需结合多方面因素综合判断。当前国债期货价格处于震荡调整阶段,多空博弈激烈。跨期价差方面,03-06价差快速收窄,多空博弈情绪或影响价差围绕0元点位震荡,套利机会较少。IRR和基差反映期债价格强度偏高,配置方面当前点位震荡风险加剧,推荐正套配置。短期资金面紧缩有所缓解,曲线形态由平转陡,后续政策释放也将驱动曲线结构进一步走陡,关注做陡配置套利机会。
当前国债期货市场现状如何?
当前国债期货市场现状表现为价格延续回落调整,多头发力空间有限。国债收益率曲线上行0.30-1.80BP,2Y、5Y、10Y和30Y期中债收益率分别上行0.30BP、1.14BP、1.80BP和1.61BP至2.24%、2.42%、2.52%和2.79%。信用债收益率曲线上行0.34-1.05BP,评级为AAA的中短期票据到期收益率6M、1Y、3Y和5Y期分别上行0.34BP、0.48BP、0.60BP和1.05BP至2.46%、2.55%、2.71%和2.87%。市场整体呈现震荡态势。
投资国债期货需注意哪些风险?
投资国债期货需注意多重风险。首先,市场趋势不确定性较高,国债期货价格延续回落调整,多空博弈激烈,需谨慎评估市场走势。其次,政策变化可能对市场产生重大影响,MLF利率及LPR调整等宏观政策需密切关注。再次,跨期价差及跨品种配置存在套利风险,需谨慎选择投资策略。此外,IRR和基差反映期债价格强度偏高,配置方面当前点位震荡风险加剧,需控制仓位。最后,市场资金面变化及曲线形态变化也可能带来风险,需综合评估投资策略。