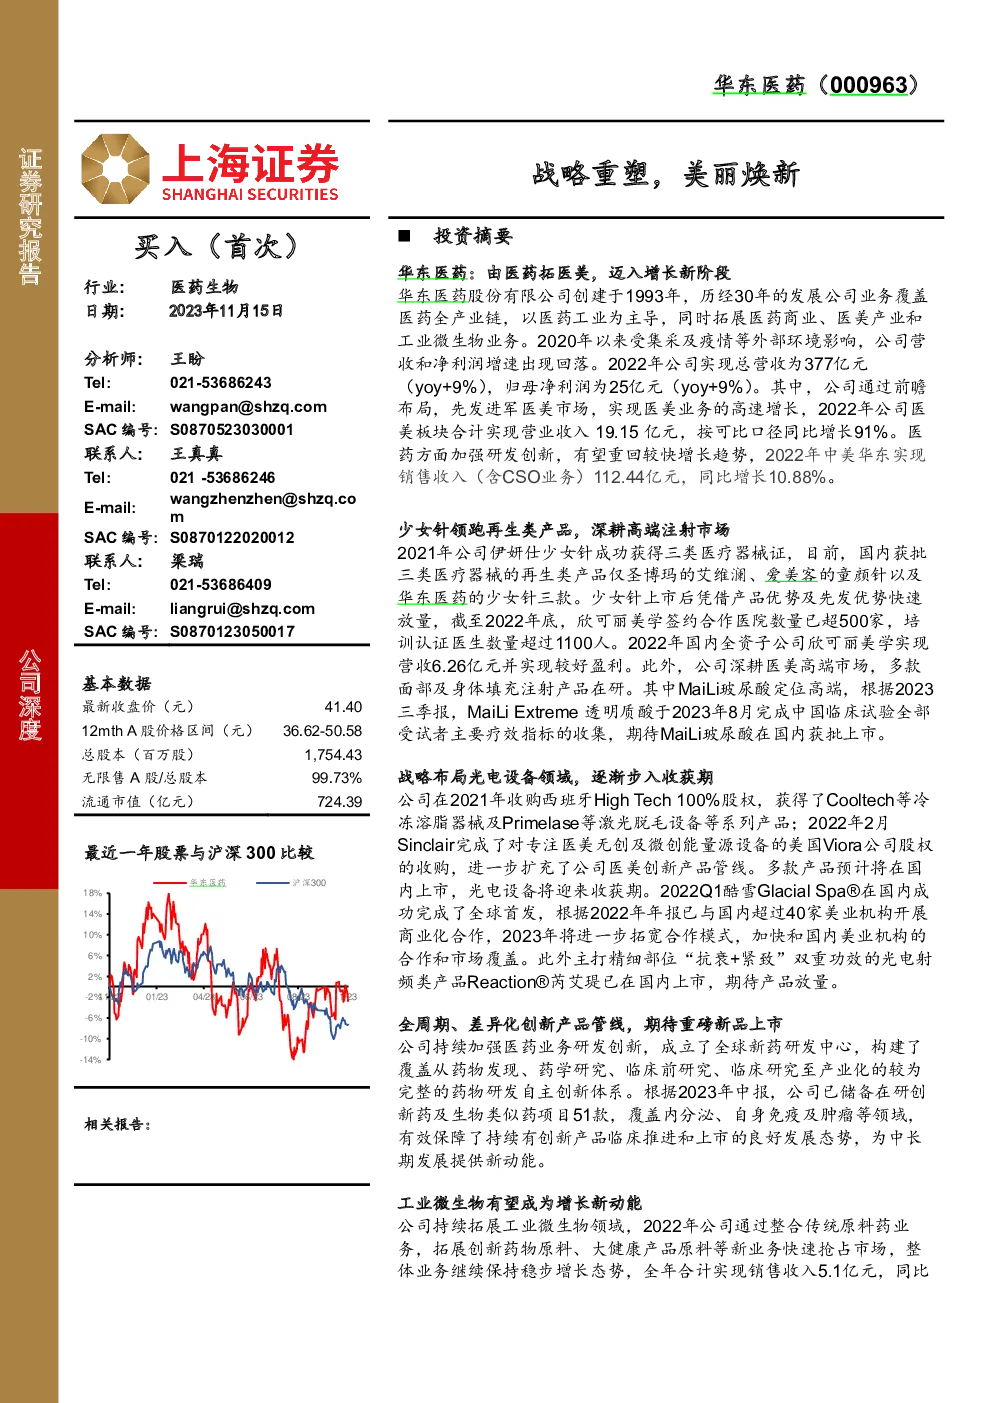
华东医药公司深度分析报告
公司背景与发展历程
- 创立与发展:华东医药成立于1993年,总部位于中国杭州,2000年在深圳证券交易所上市。公司业务涵盖医药全产业链,旗下拥有医药工业、医药商业、医美产业和工业微生物四大业务板块。
- 战略转型:2020年以来,面对集采、疫情等外部环境挑战,华东医药进行了战略调整,强化医药工业研发创新,拓展医美业务,逐步恢复增长动力。
主营业务概览
- 医药商业:2022年贡献公司主要收入,营收稳定增长。
- 医药工业:2022年实现收入117亿元,同比增长11%,逐步摆脱集采影响,呈现复苏迹象。
- 医美业务:快速崛起,2022年收入达19.15亿元,同比增长91%,成为公司增长新引擎。
医美业务亮点
- 少女针领军:伊妍仕少女针于2021年上市,凭借先发优势与产品特性快速放量,截至2022年底,合作医院数量超过500家,医生认证超过1100人,国内全资子公司欣可丽美学实现良好盈利。
- 产品管线丰富:布局面部及身体填充注射产品,如高端玻尿酸MaiLi,正在国内推进临床试验,预期未来上市将带来新增长点。
- 光电设备拓展:收购High Tech和Viora,拓展至光电设备领域,产品如酷雪Glacial Spa已完成全球首发,与多家美业机构合作,预计未来将迎来收获期。
创新研发与业务布局
- 医药工业:构建全球新药研发中心,储备丰富创新药及生物类似药项目,覆盖多个治疗领域,支持持续产品创新。
- 工业微生物:加速布局工业微生物业务,拓展原料药业务,增加产品多样性,有望成为新增长点。
- 医美业务:全面布局医美产品线与设备,聚焦高端市场,通过合作与并购加速国际化进程。
盈利预测与投资建议
- 财务预测:预计2023-2025年营业收入分别增长至420、463、511亿元,归母净利润分别增长至30、36、43亿元,对应每股收益分别为1.68、2.04、2.46元/股,PE分别为25、20、17倍。
- 投资建议:鉴于医美市场潜力与公司战略转型成效,首次覆盖给予“买入”评级。
风险提示
- 存量产品降价风险
- 监管政策变动风险
- 新药研发不确定性
- 汇率波动风险
结论
华东医药通过战略转型与业务多元化布局,正逐步进入新的增长周期。医美业务的强势增长与医药工业的复苏为其提供了强劲动力,工业微生物业务的拓展则有望成为未来的增长点。在强有力的创新研发支撑下,华东医药展现出持续增长的潜力,值得投资者关注。