根据所提供的研报内容,以下是总结归纳:
主要观点与市场聚焦
-
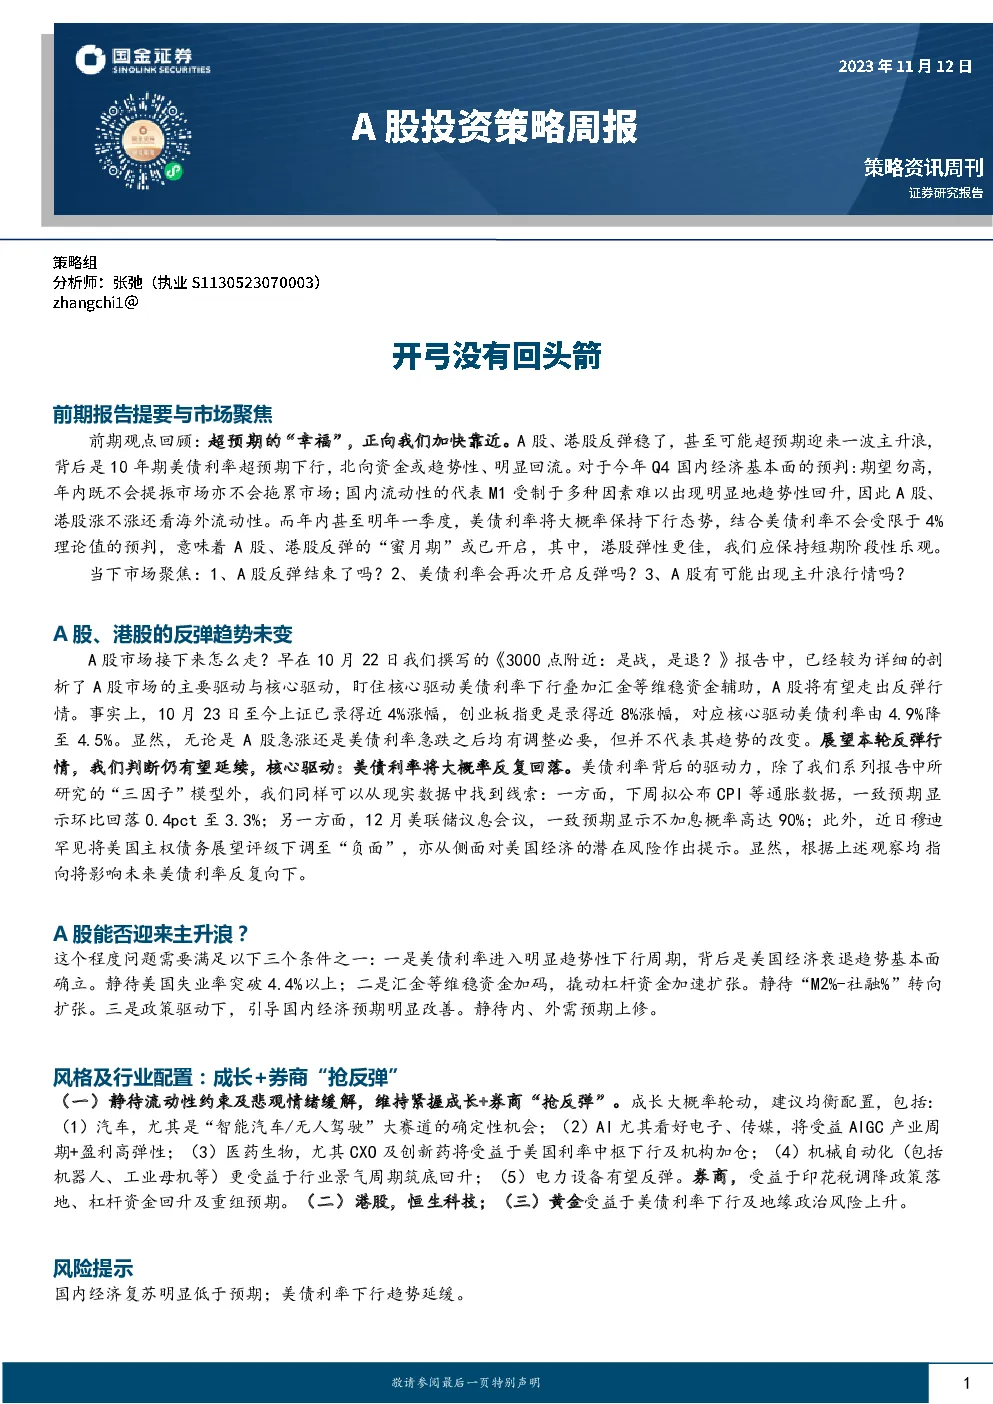
市场趋势:A股与港股的反弹趋势稳固,可能超越预期迎来主升浪,主要驱动因素为10年期美债利率的超预期下行和北向资金的趋势性回流。
-
经济预判:对于今年第四季度的国内经济基本面持审慎态度,预期不会显著提振市场,也不至于拖累市场。M1指标受多种因素限制,难以出现明显的趋势性回升。
-
美债利率走势:预计年内乃至明年初美债利率将持续下行,这将对A股与港股的反弹形成正面支持,尤其对港股更为有利。短期市场情绪乐观。
策略观点与投资建议
-
市场趋势未变:尽管市场短期内出现了快速上涨,但整体趋势仍然向好,美债利率的反复回落是主要驱动。
-
主升浪条件:A股迎来主升浪需满足以下条件之一:美债利率进入明确的下行周期,美国经济衰退趋势确立;汇金等维稳资金加码,推动杠杆资金加速扩张;政策驱动下的国内经济预期明显改善。
-
行业配置:
- 成长+券商:“抢反弹”策略维持不变,建议均衡配置成长股,重点关注智能汽车、无人驾驶、AI(特别是电子与传媒)、医药生物(尤其是CXO与创新药)、机械自动化、电力设备等领域。
- 港股:关注恒生科技指数。
- 其他资产:黄金受惠于美债利率下行与地缘政治风险上升。
市场回顾
- 市场表现:本周(11.6-11.10)主要宽基指数多数上涨,涨幅最大的包括中证1000、创业板指、科创50、深证成指、中证500等。一级行业中,传媒、计算机、通信等涨幅居前。
- 行业动态:传媒行业因“短剧+游戏”模式火爆出圈,计算机行业受益于OpenAI开发者大会及AIGC产业周期的预期,电子行业受益于全球半导体市场的持续增长及存储原厂业绩改善。
风险提示
- 国内经济复苏速度低于预期。
- 美债利率下行趋势的持续性面临挑战。
结论
总体而言,A股与港股的反弹趋势稳健,市场关注焦点集中在美债利率的后续走势、A股能否实现主升浪、以及不同行业的配置策略。投资者应密切关注经济数据、政策动向以及全球金融市场动态,以做出相应的投资决策。