发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。
报告摘要
公司概况
- 公司定位:专注于工业X射线智能检测设备的国内优质厂商。
- 业务布局:实现X射线源、设备及影像软件的全产业链布局。
- 市场表现:2019-2022年营收和归母净利润复合年增长率分别为48.20%和108.01%,显著高于行业平均水平。
下游需求与市场潜力
- X射线检测市场:预计2026年市场规模为241.4亿,年复合增长率15.8%,增长稳定。
- 细分市场:
- 集成电路及电子制造:2026年市场规模61.2亿,年复合增长率23.0%。
- 新能源电池:2026年市场规模58.0亿,年复合增长率28.9%。
- 铸件、焊件及材料:2026年市场规模44.2亿,年复合增长率17.0%。
公司核心竞争力
- 产品性能:微焦点X射线源技术参数与国际顶尖水平相当,应用于多个关键领域。
- 国产替代:已实现X射线源自主可控,提升国产化水平。
- 产能规划:计划3年内实现微焦点X射线源的完全自主可控,扩大产能,提升市场份额。
业绩与估值
- 财务表现:2023上半年营收2.75亿元,同比增长34.05%;净利润0.55亿元,同比增长159.17%。
- 估值:基于DCF绝对估值法和相对估值法,目标价定为141.01元,首次覆盖给予“买入”评级。
风险提示
- 核心部件采购依赖风险。
- 产品毛利率下降风险。
- 行业需求不及预期风险。
- 大功率X射线源依赖外部采购风险。
投资聚焦与逻辑
- 市场增长:受益于下游行业景气度提升和国产替代趋势。
- 核心假设:X射线源自产比例提升,产能扩张。
- 盈利预测:预计2023-2025年营收和净利润分别增长80.65%、54.05%、49.22%。
结论
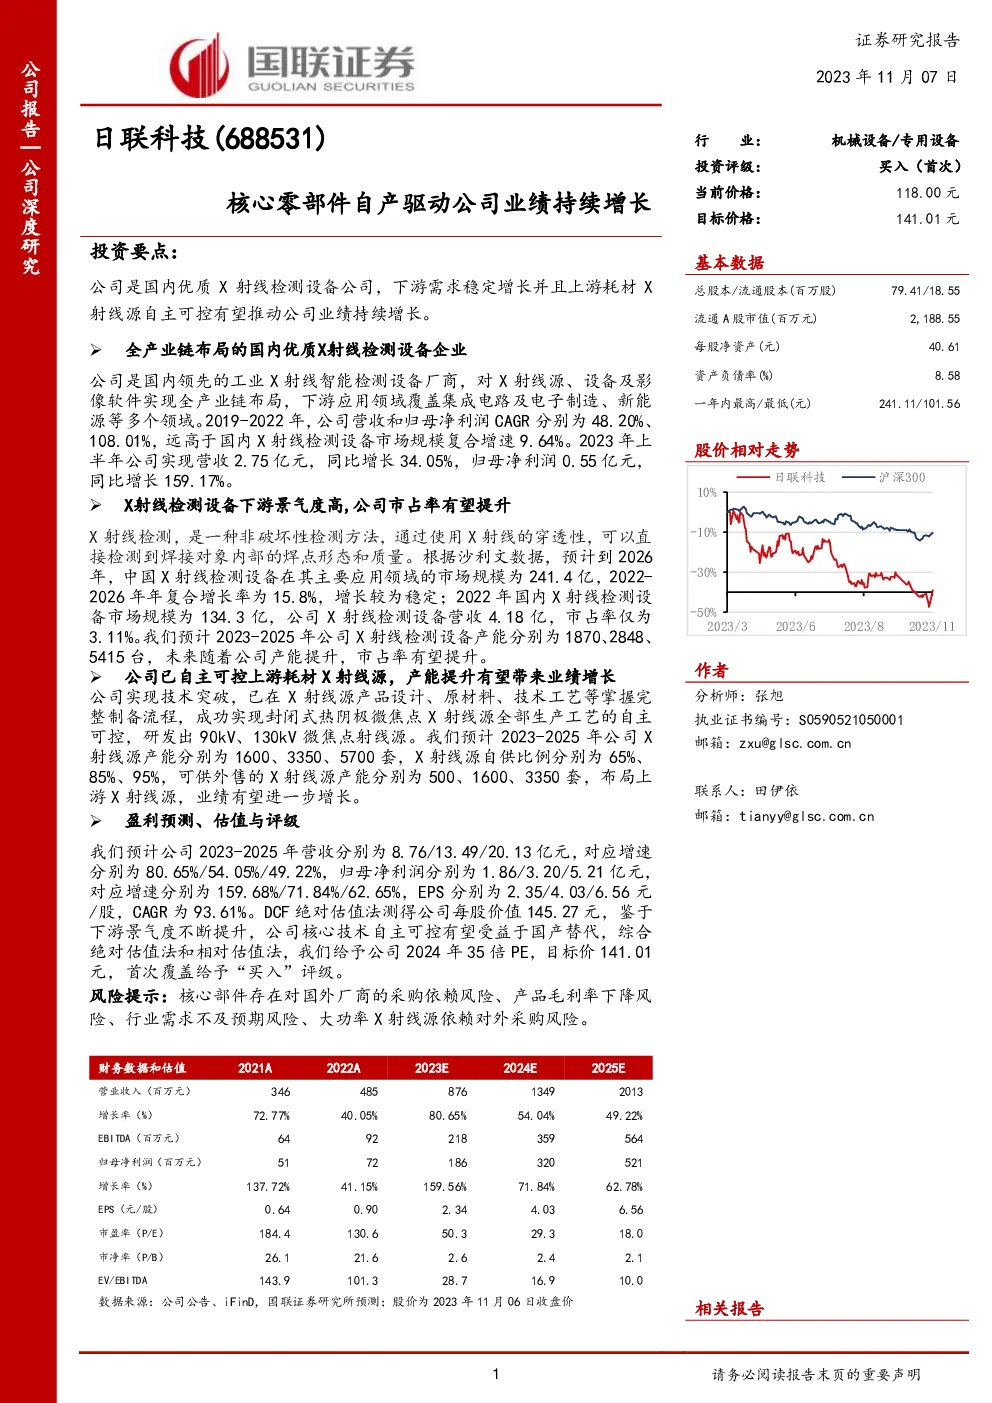
公司作为X射线检测设备领域的国内领先厂商,通过自主可控的上游耗材X射线源生产和产能提升策略,有望在市场中实现业绩的持续增长。综合考虑下游市场需求的增长和公司技术实力的提升,投资分析建议给予“买入”评级。