想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。
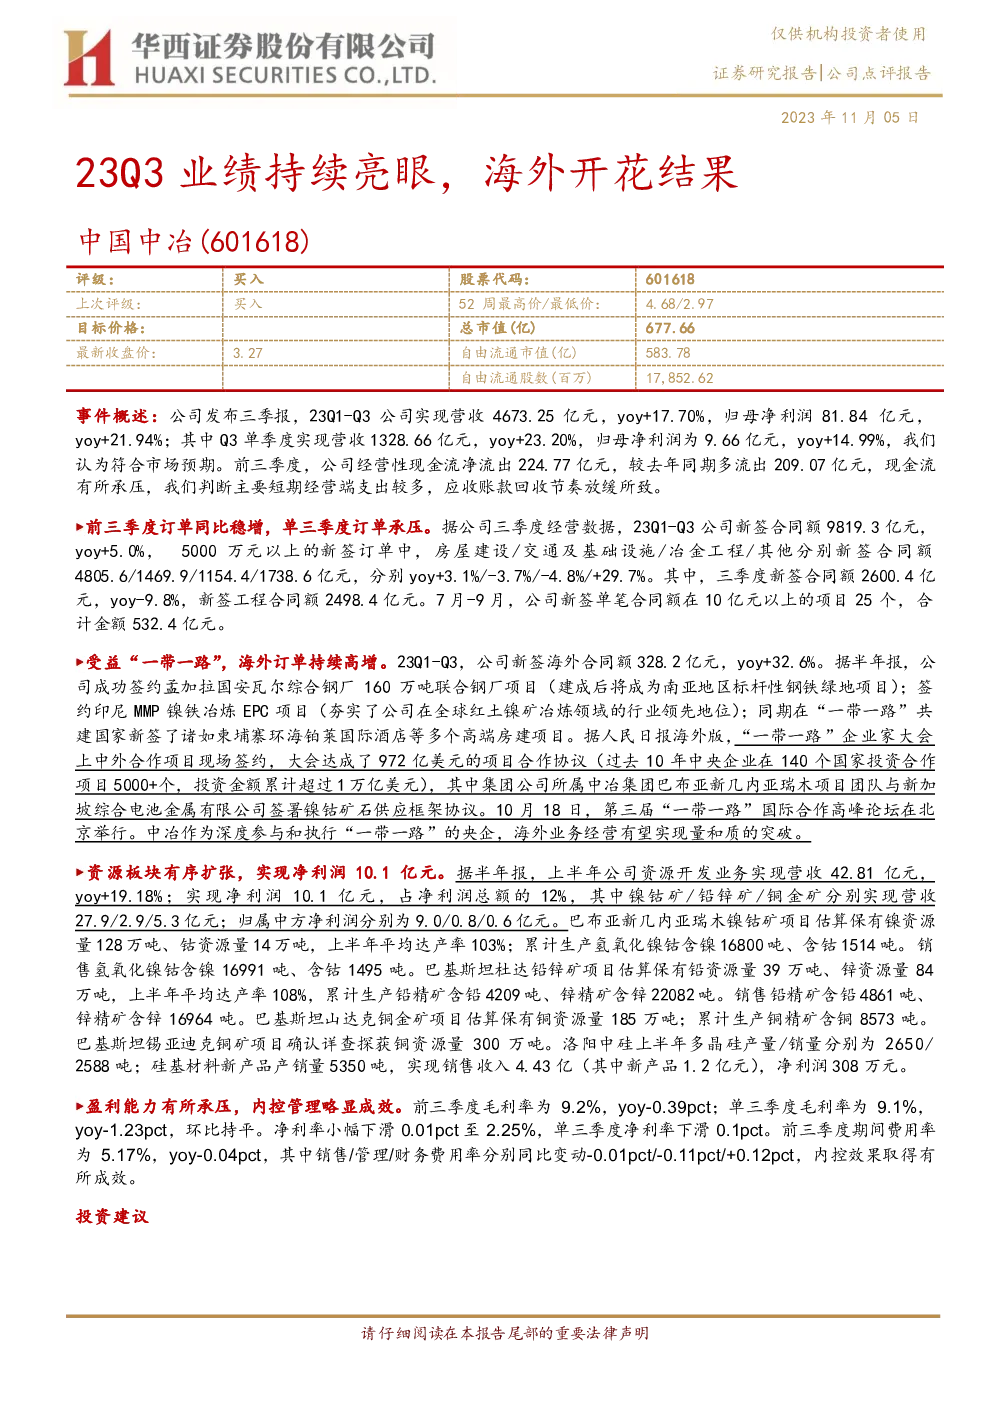
公司中国中冶(股票代码:601618)于2023年第三季度展现了强劲的业绩增长,实现了营收4673.25亿元,同比增长17.70%,归母净利润81.84亿元,同比增长21.94%。单季度来看,Q3营收为1328.66亿元,同比增长23.20%,归母净利润为9.66亿元,同比增长14.99%,整体表现符合市场预期。尽管如此,公司前三季度经营性现金流净流出224.77亿元,较去年同期多流出209.07亿元,表明现金流状况有所承压。
从订单角度看,2023年前三个季度,公司新签合同额共计9819.3亿元,同比增长5.0%。具体到单个季度,三季度新签合同额为2600.4亿元,同比下降9.8%,新签工程合同额为2498.4亿元。公司海外业务持续增长,2023年前三个季度新签海外合同额为328.2亿元,同比增长32.6%。这得益于公司参与的多个重大项目,包括孟加拉国安瓦尔综合钢厂160万吨联合钢厂项目、印尼MMP镍铁冶炼EPC项目以及在“一带一路”共建国家的多个高端房建项目。
资源板块也是公司业绩亮点之一,2023年上半年资源开发业务实现营收42.81亿元,同比增长19.18%,净利润占比12%,镍钴矿、铅锌矿和铜金矿分别贡献了不同比例的收入和净利润。巴布亚新几内亚瑞木镍钴矿项目和巴基斯坦杜达铅锌矿项目的表现尤为突出。
尽管面临毛利率和净利率的小幅下滑,以及期间费用率的微降,公司的内控管理仍取得了一定成效。预计未来公司将继续受益于“一带一路”倡议,海外业务有望实现量质双升。盈利预测显示,2023-2025年的收入和净利润分别增长至6721.46亿元、7645.62亿元和8745.68亿元,对应每股收益0.60元、0.68元和0.85元,市盈率分别为5.46倍、4.80倍和3.85倍,维持“买入”评级。