找报告就上发现报告(www.fxbaogao.com),这里是目前国内资源最丰富的研报平台之一。我们收录了海量的宏观、行业和公司报告,数量多得惊人,几乎涵盖了所有领域。每天都有无数金融从业者和投资者在这里获取数据,用户群体非常庞大。界面设计简单明了,查找资料特别方便,帮您快速抓住重点,做出更精准的投资决策。
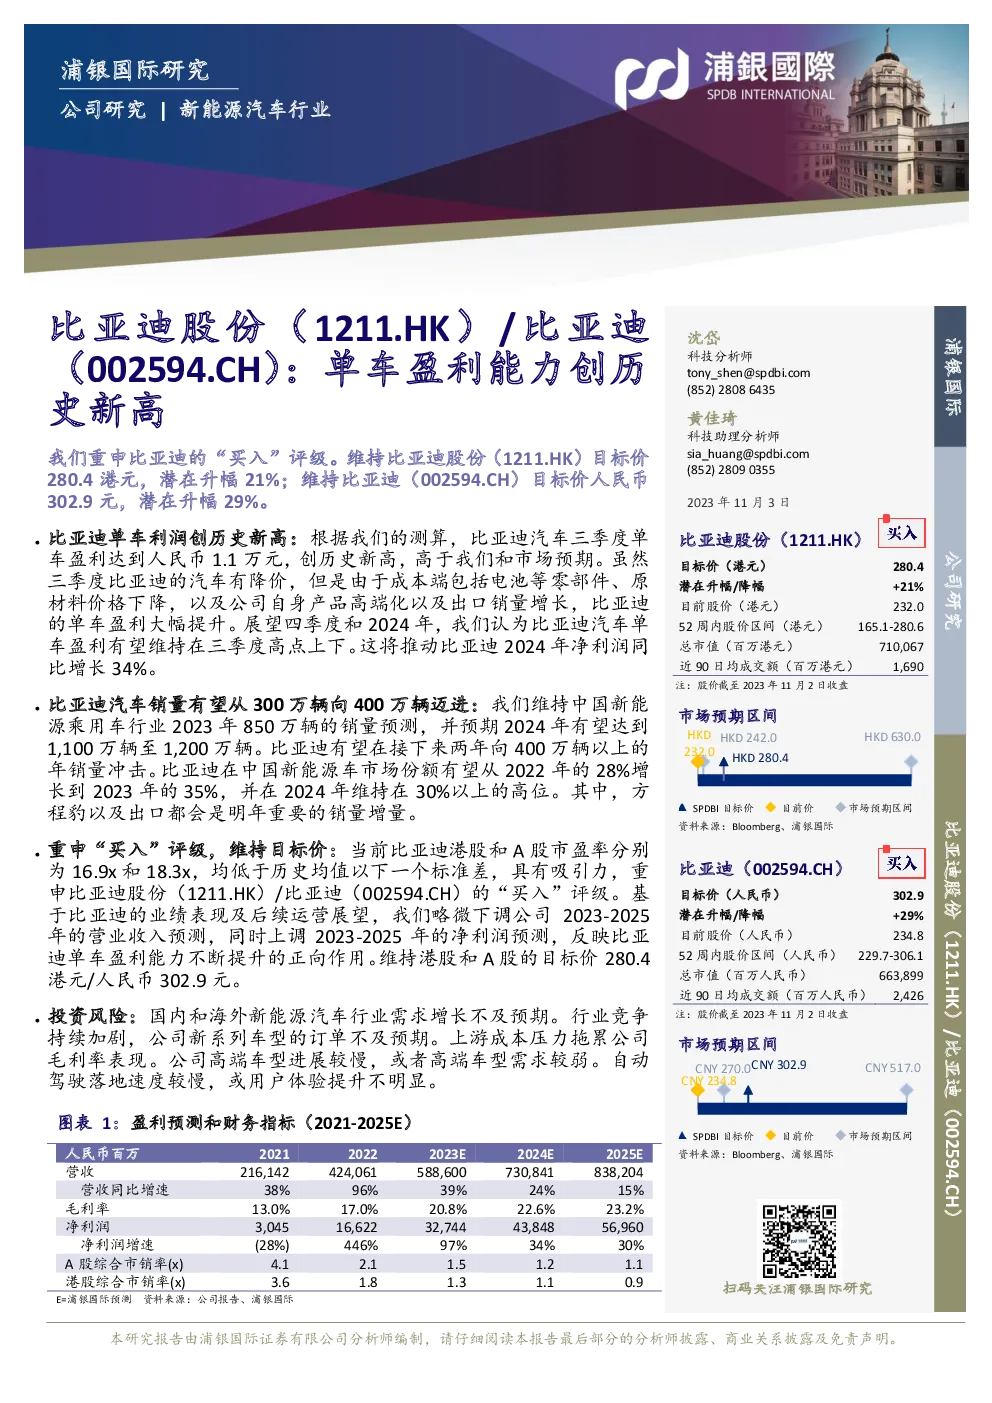
比亚迪汽车业务亮点与投资策略分析
主要亮点:
- 单车盈利能力创新高:比亚迪汽车三季度单车盈利达人民币1.1万元,超出市场预期,得益于成本控制(如电池、原材料成本下降)、产品结构优化(产品高端化)以及出口销量的增长。
- 销量目标升级:预计比亚迪汽车销量将从300万辆向400万辆迈进,受益于新能源汽车市场的持续增长(2023年预测850万辆,2024年1100万至1200万辆)以及内部品牌力提升(如方程豹系列、出口业务)。
- 市场份额增长:比亚迪在中国新能源车市场份额有望从2022年的28%增长至2023年的35%,并在2024年维持在30%以上,显示其在国内市场的竞争力增强。
投资策略:
- 评级与目标价:维持比亚迪“买入”评级,港股目标价280.4港元,潜在升幅21%,A股目标价人民币302.9元,潜在升幅29%。
- 业绩预测调整:略微下调2023-2025年的营业收入预测,同时上调净利润预测,以反映单车盈利能力的持续提升。
- 估值优势:当前股价低于历史均值以下一个标准差,具有吸引力。
- 风险考量:需关注国内和海外新能源汽车需求增长的不确定性、行业竞争加剧、成本压力、高端车型进展和用户体验、自动驾驶技术落地速度等因素。
财务预测概览:
- 营收:预计2023-2025年分别增长96%、39%、24%,并逐步提升至838,204百万人民币。
- 毛利率:从13.0%提升至23.2%,反映成本控制和产品结构优化。
- 净利润:2023-2025年分别增长446%、97%、34%,2024年预计净利润为43,848百万人民币。
- 市值与交易量:港股总市值为710,067百万港元,近90日均成交额1,690百万港元;A股总市值为663,899百万人民币,近90日均成交额2,426百万人民币。
结论:
比亚迪凭借其持续的盈利能力提升、市场增长潜力以及相对吸引人的估值水平,被推荐为投资组合中的“买入”标的。投资者应关注公司的运营效率、市场竞争态势以及技术创新等方面的发展动态。