想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。
公司三季报总结
营收与净利润增长显著
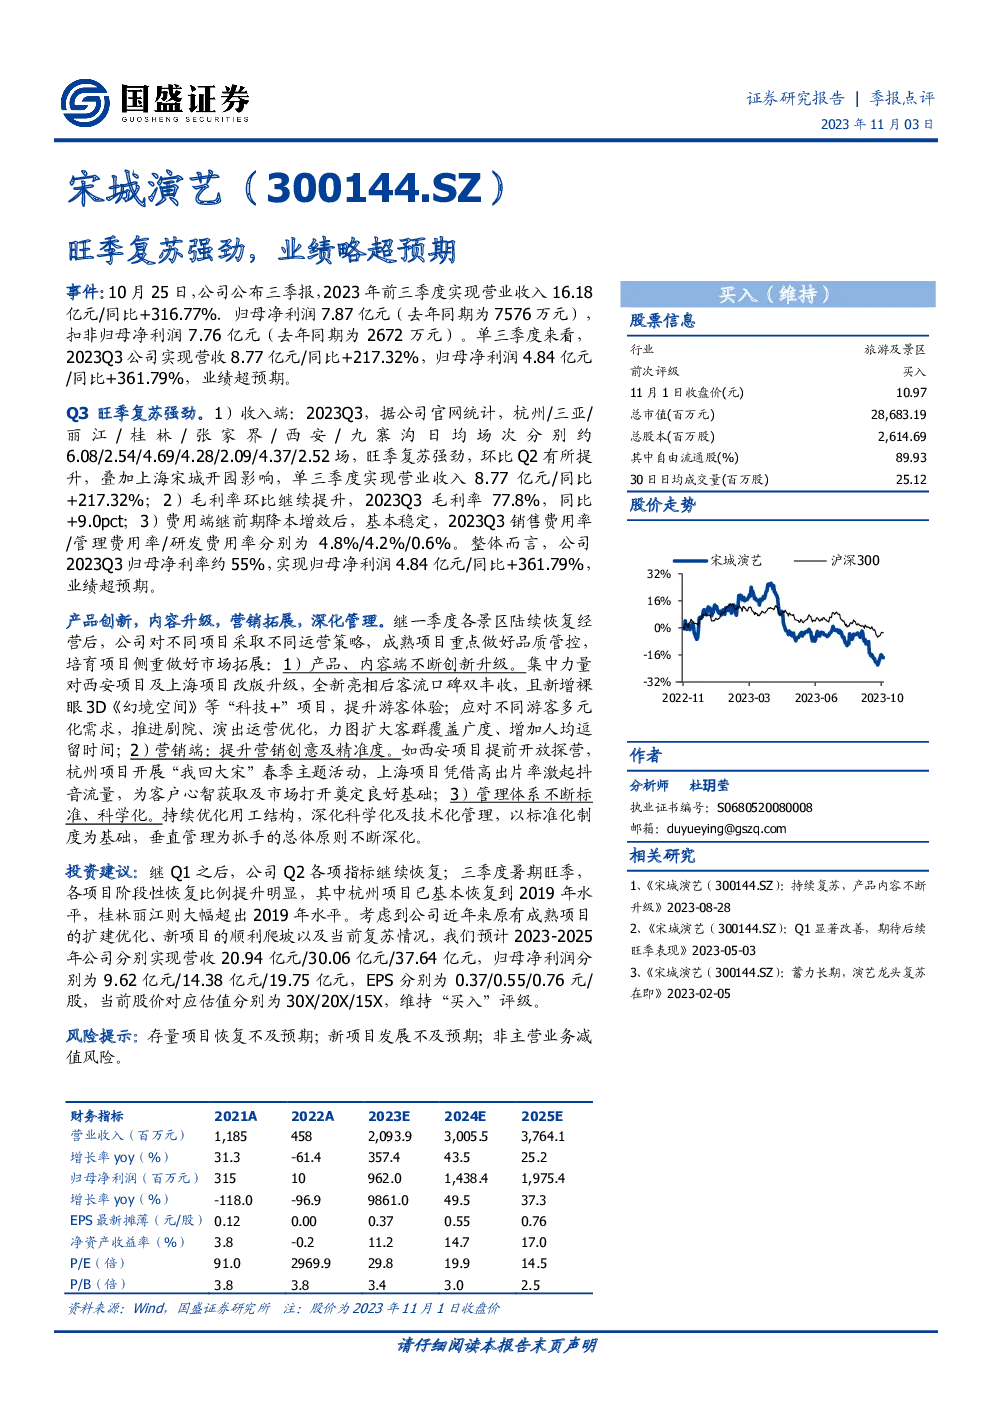
- 前三季度业绩:2023年前三季,公司实现营业收入16.18亿元,同比增长316.77%;归母净利润7.87亿元,去年同期为7576万元。
- 单季度表现:第三季度,公司营收达8.77亿元,同比增长217.32%,归母净利润4.84亿元,同比大幅增长361.79%,远超市场预期。
旺季复苏强劲
- 业务亮点:旺季期间,各主要目的地的业务活动显著增加,包括杭州、三亚、丽江、桂林、张家界、西安、九寨沟等地的日均场次均有上升,尤其受益于上海宋城开园的影响。
- 业绩贡献:旺季复苏带动了单季度业绩的强劲增长,尤其是收入端和利润端的显著提升。
成本控制与效率提升
- 成本结构:销售、管理和研发费用率保持稳定,分别达到4.8%、4.2%和0.6%,显示了公司在成本控制方面的成效。
- 毛利率提升:三季度毛利率达到77.8%,较上年同期增长9个百分点,显示出较高的盈利能力。
产品与内容创新
- 项目升级:对西安和上海项目进行了改版升级,并引入了如《幻境空间》等“科技+”项目,提升了游客体验。
- 市场拓展:通过优化剧院和演出运营,扩大了客群覆盖范围,增加了人均逗留时间,适应了不同游客的需求。
营销策略与品牌建设
- 营销创意:通过提前开放探营、主题活动和利用社交媒体平台提升知名度,有效地吸引目标客户群体。
- 客户心智:一系列营销活动为品牌赢得了良好的市场声誉,奠定了良好的客户基础。
投资建议与预测
- 增长预期:预计2023-2025年营收分别达到20.94亿元、30.06亿元、37.64亿元,归母净利润分别为9.62亿元、14.38亿元、19.75亿元。
- 估值分析:当前股价对应PE分别为30倍、20倍、15倍,维持“买入”评级,看好公司的长期增长潜力。
风险提示
- 存量项目风险:存量项目的恢复可能低于预期。
- 新项目挑战:新项目的开发和爬坡可能存在不确定性。
- 非主营业务风险:潜在的资产减值风险需关注。