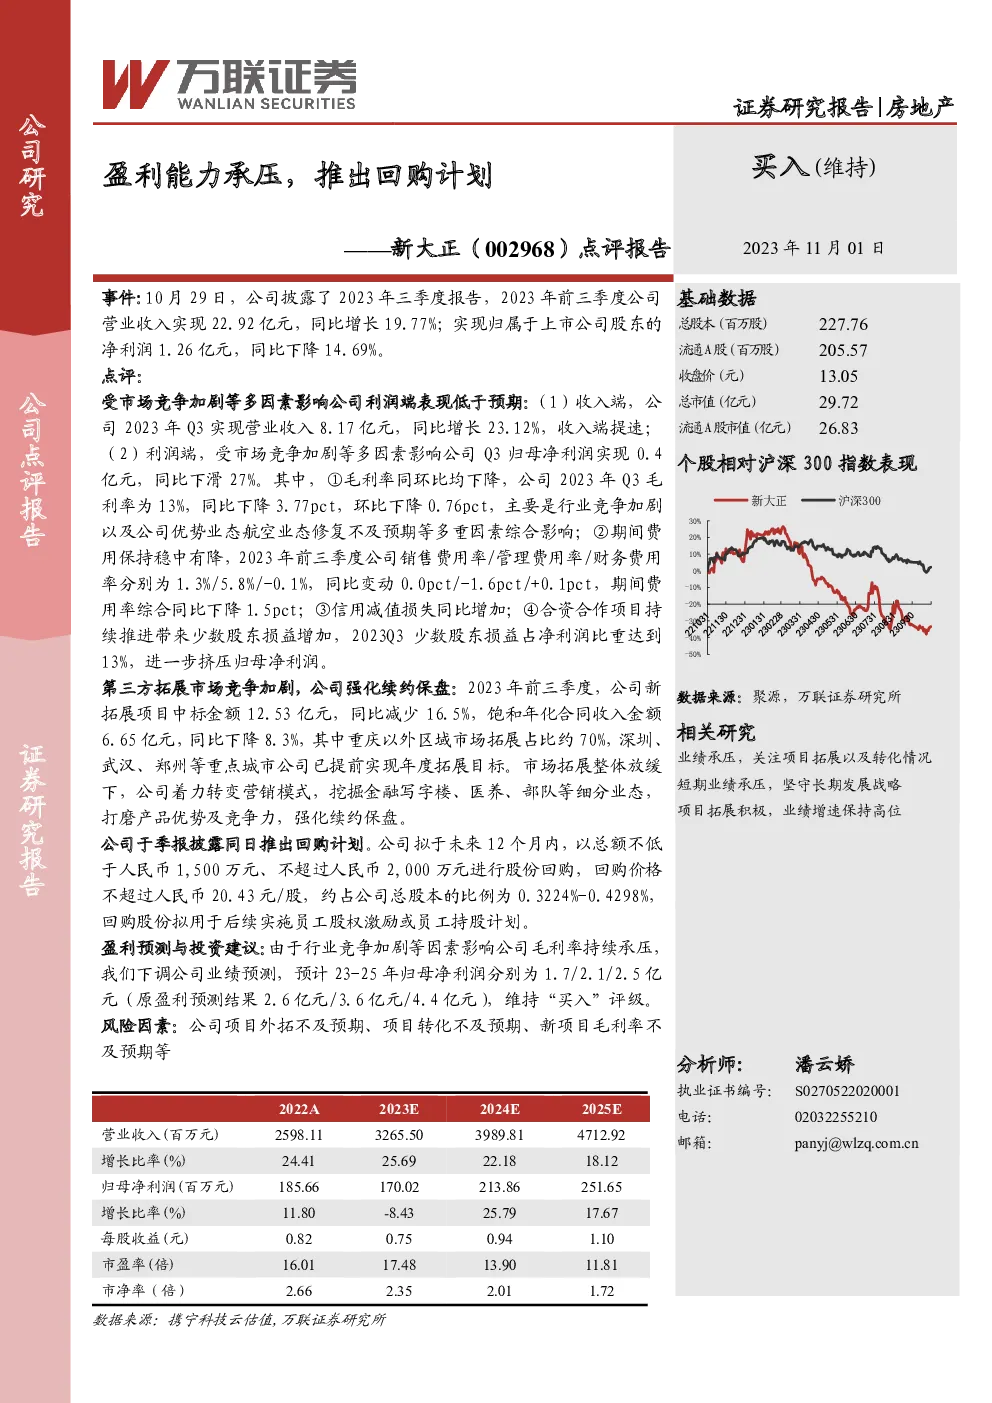
新大正(002968)盈利能力承压,推出回购计划
公司概况:
新大正(002968)于2023年11月1日公布了2023年三季度报告。报告显示,前三季度公司实现营业收入22.92亿元,同比增长19.77%;归属上市公司股东的净利润1.26亿元,同比下降14.69%。
主要影响因素:
- 收入端:2023年第三季度,公司营业收入为8.17亿元,同比增长23.12%,增速提升。
- 利润端:受市场竞争加剧、行业竞争加剧及航空业态修复不及预期等多因素影响,公司第三季度归母净利润为0.4亿元,同比下滑27%。
- 毛利率:2023年第三季度毛利率为13%,较去年同期下降3.77个百分点,环比下降0.76个百分点。
- 期间费用:期间费用率整体稳中有降,其中销售费用率、管理费用率、财务费用率分别变动不大,信用减值损失有所增加。
- 合资合作:少数股东损益占比上升,达到13%,挤压了归母净利润空间。
市场拓展与策略调整:
面对第三方拓展市场竞争加剧,新大正通过转变营销模式,专注于金融写字楼、医养、部队等细分业态,以强化产品优势和竞争力,并加强续约保盘策略。
回购计划:
为提振市场信心,公司宣布将在未来12个月内回购不低于1500万元、不超过2000万元的股票,回购价格不超过20.43元/股,约占公司总股本的0.3224%-0.4298%。回购股份将用于后续实施员工股权激励或员工持股计划。
盈利预测与投资建议:
考虑到行业竞争加剧对毛利率的持续压力,分析师下调了公司业绩预测,预计2023-2025年的归母净利润分别为1.7亿、2.1亿、2.5亿元(原预测为2.6亿、3.6亿、4.4亿)。维持“买入”评级。
风险因素:
- 项目外拓不及预期的风险。
- 项目转化进度低于预期的风险。
- 新项目毛利率不及预期的风险。
财务数据概览:
- 收入预测:从2022年到2025年,收入预计分别增长至3990亿、4713亿、5450亿、6195亿,年复合增长率约为22.18%。
- 净利润预测:同期净利润预计分别为213.86亿、251.65亿、287.2亿、320.3亿,年复合增长率约为17.67%。
- 每股收益:从0.82元、0.75元、0.94元、1.10元增长至2025年底。
- 估值:市盈率为11.81倍,市净率为1.72倍。
结论:
新大正在面临市场竞争加剧导致的盈利能力承压,但通过推出回购计划展现了对公司未来发展的信心。尽管面临挑战,通过聚焦细分市场和优化内部运营,公司仍有潜力实现稳定增长。
发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。