2023年第三季度酒店业务全面回暖
营收与利润增长显著
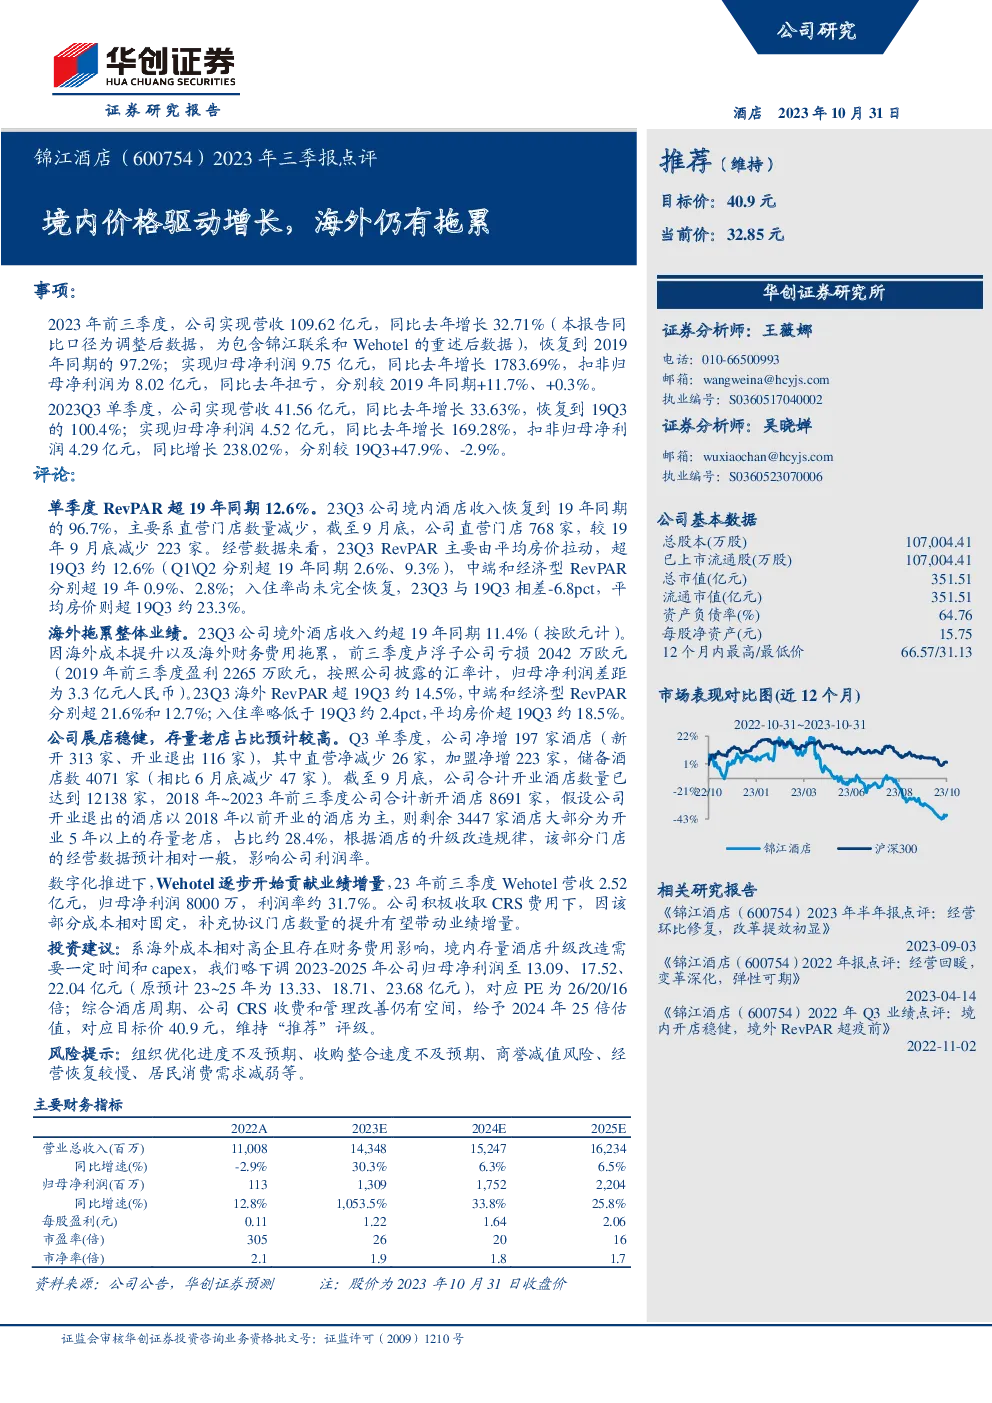
- 2023年前三季度,公司实现营收109.62亿元,同比增长32.71%,恢复至2019年的97.2%;归母净利润9.75亿元,增长1783.69%,扣非归母净利润为8.02亿元,实现扭亏为盈。
- 2023Q3单季度,营收41.56亿元,同比增长33.63%,恢复至2019年同期的100.4%;归母净利润4.52亿元,增长169.28%,扣非归母净利润4.29亿元,增长238.02%。
业务亮点与挑战
- 境内业务:酒店收入恢复至19年同期96.7%,主要受平均房价增长驱动,中端和经济型RevPAR分别增长0.9%、2.8%,入住率略有滞后。
- 海外业务:收入增长11.4%,但受到成本提升及财务费用影响,卢浮子公司亏损2042万欧元,与去年同期相比亏损扩大。
- 展店情况:净增197家酒店,其中新开313家,存量老店占比约28.4%,预计对利润率有影响。
- Wehotel贡献:前三季度营收2.52亿元,归母净利润8000万元,利润率约31.7%,表现亮眼。
投资建议与风险
- 调整预测:考虑到海外成本与财务费用的影响,下调2023-2025年归母净利润预测至13.09、17.52、22.04亿元,对应PE分别为26、20、16倍。
- 估值与评级:基于酒店周期性、CRS收费与管理改善潜力,给予2024年25倍估值,对应目标价40.9元,维持“推荐”评级。
- 风险提示:包括组织优化、收购整合、商誉减值、经营恢复速度、消费者需求减弱等潜在风险。
总结:2023年第三季度,公司酒店业务全面回暖,营收与利润均实现显著增长,境内与海外业务各有亮点与挑战。通过Wehotel的贡献与持续的数字化推进,公司业绩呈现积极趋势。然而,海外业务的高成本与财务费用、存量老店的升级改造需求、以及未来可能出现的风险因素仍需关注。综合考虑,公司被赋予积极的投资评级。
找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。