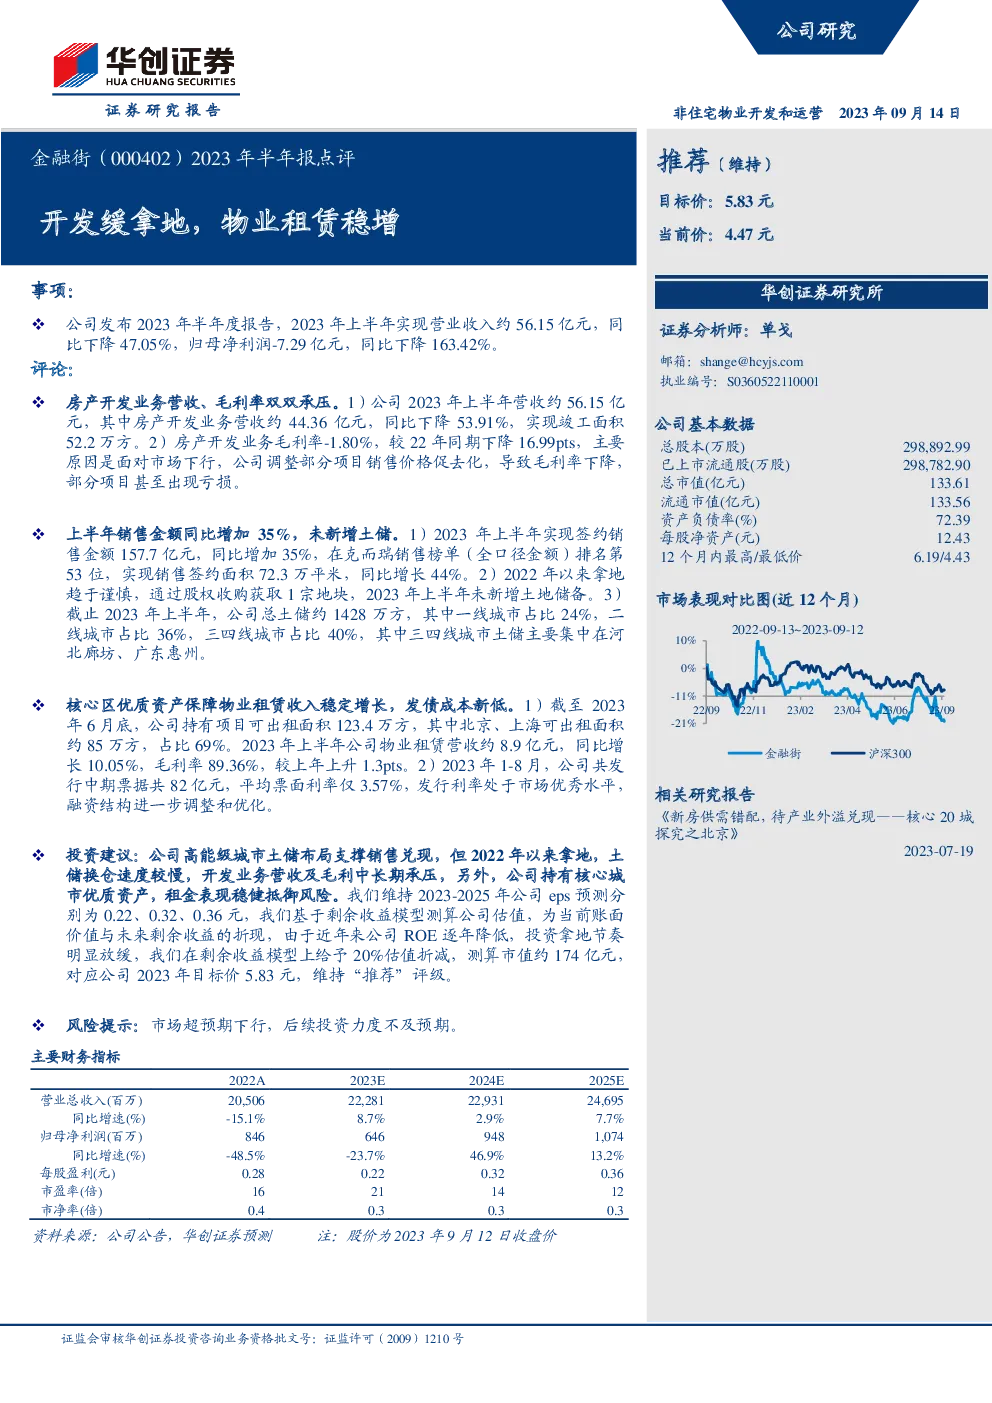
公司2023年半年度报告解读
业绩概览:
- 营业收入:2023年上半年,公司实现营业收入约56.15亿元,同比下降47.05%。
- 归母净利润:同期归母净利润为-7.29亿元,同比下降163.42%。
房产开发业务分析:
- 营收与销售:房产开发业务营收约为44.36亿元,同比下降53.91%,实现竣工面积52.2万方。上半年签约销售金额157.7亿元,同比增长35%。
- 毛利率变化:房产开发业务毛利率降至-1.80%,较去年下降16.99个百分点。这一下降主要源于市场环境影响,公司为促进销售采取降价策略,导致部分项目出现亏损。
土地储备与销售情况:
- 土地储备:截至2023年6月底,公司总土储约为1428万方,其中一线城市占比24%,二线城市占比36%,三四线城市占比40%。三四线城市土储主要分布在河北廊坊和广东惠州。
- 销售与新增土地:上半年销售金额同比增长35%,但未新增土地储备,通过股权收购获得1宗地块。
物业租赁业务亮点:
- 租金收入:2023年上半年,物业租赁收入约8.9亿元,同比增长10.05%,毛利率达到89.36%,较上年提升1.3个百分点。
- 资产分布:截至6月底,公司持有的可出租面积共计123.4万方,其中北京、上海占比69%。
财务与融资状况:
- 发债成本:2023年1-8月,公司发行中期票据共82亿元,平均票面利率仅为3.57%,处于市场优秀水平。
- 财务健康:公司的财务结构进一步优化,租金收入稳定,展现出较强的抗风险能力。
投资建议:
- 估值:基于剩余收益模型,考虑公司近年来ROE逐年降低及投资节奏放缓,给予20%的估值折减,预估市值约174亿元,目标价5.83元,维持“推荐”评级。
- 风险提示:市场存在超预期下行的风险,以及后续投资力度可能不及预期。
总结:公司虽然面临房产开发业务的挑战,但在物业租赁业务上展现出稳定的增长态势,同时通过优化财务结构和成本控制,保持了相对健康的财务状况。然而,其土储布局和开发业务的中长期表现仍面临挑战,特别是高能级城市的土地储备布局对销售兑现有支撑作用。投资者需关注市场环境变化及其对公司的影响。
发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。