报告摘要
公司概况与近期业绩
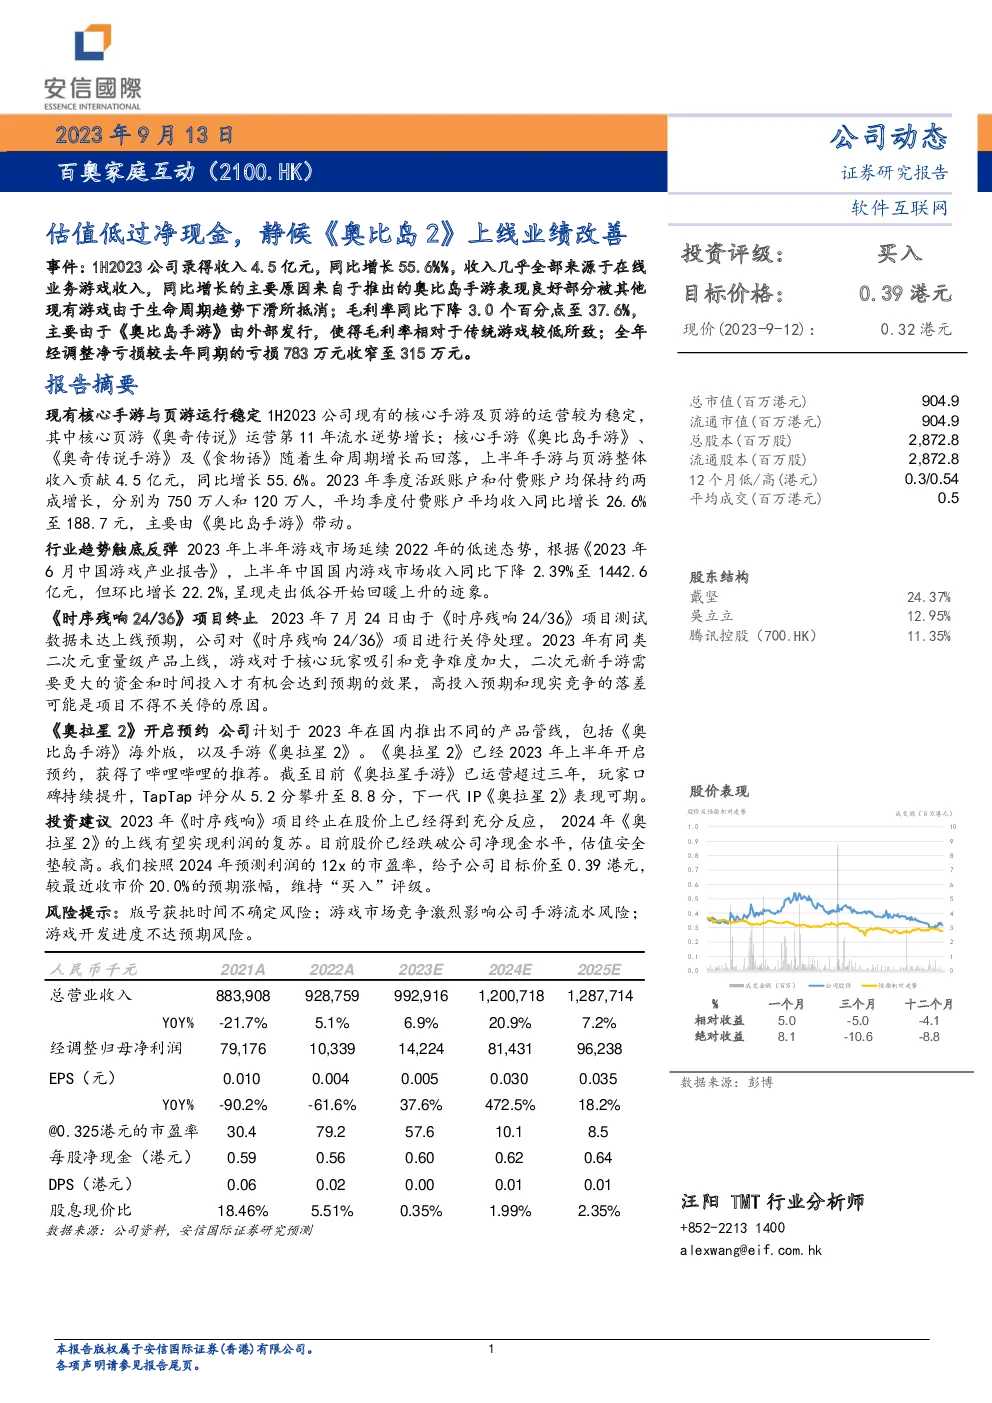
百奥家庭互动(2100.HK)是一家专注于游戏开发与运营的公司。在2023年1H,公司实现了总收入4.5亿元人民币,同比增长55.6%。这主要是由《奥比岛手游》的良好表现所驱动,但部分被其他现有游戏的生命周期效应所抵消。公司毛利率为37.6%,较去年下降3.0个百分点,这主要是由于《奥比岛手游》采用外部发行模式导致的毛利率较低。全年经调整净亏损从783万元缩小至315万元。
游戏业务亮点
- 现有游戏稳定运营:《奥奇传说》页游在运营第11年仍能实现流水增长,而《奥比岛手游》、《奥奇传说手游》及《食物语》等手游随着生命周期的自然衰退而收入有所回落。
- 用户增长与收入提升:2023年,季度活跃账户和付费账户分别增长约20%,达到750万人和120万人。平均季度付费账户ARPU增长26.6%,主要得益于《奥比岛手游》的推动。
行业趋势与挑战
- 市场回暖:2023年游戏市场呈现走出低谷的迹象,上半年国内游戏市场收入同比下降2.39%,但环比增长22.2%。
- 新项目终止:《时序残响24/36》项目因测试数据未达预期目标而终止。
- 新项目展望:《奥拉星2》已经开启预约,获得哔哩哔哩推荐,预计将在2024年推出,有望成为新的增长点。
投资建议
- 《时序残响》项目的终止已经在股价上得到了充分反映,而《奥拉星2》的上线有望带来利润复苏。
- 当前股价已低于公司净现金水平,估值具有较高的安全边际。按照2024年预测利润的12倍市盈率,设定目标价至0.39港元,较最近收盘价有20.0%的预期涨幅,维持“买入”评级。
风险提示
- 版号审批不确定性风险。
- 手游市场竞争激烈,影响流水风险。
- 游戏开发进度不及预期风险。
主要财务指标概览
- 收入:2021年883,908千元,2022年928,759千元,2023年预测992,916千元。
- 净利润:2021年26,906千元,2022年10,339千元,2023年预测81,431千元。
- 市盈率:2023年预测12倍。
- 市净率:2023年预测约1倍。
- 股价表现:过去一年股价表现不佳,但预计《奥拉星2》的推出将带来积极影响。
结论
百奥家庭互动通过《奥比岛手游》等产品的成功,尽管面临市场竞争和项目风险,但通过新游戏的推出和优化现有游戏的运营策略,公司有望实现业绩复苏。当前估值安全,建议关注《奥拉星2》的市场表现,预计能为公司带来正面影响。
发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。