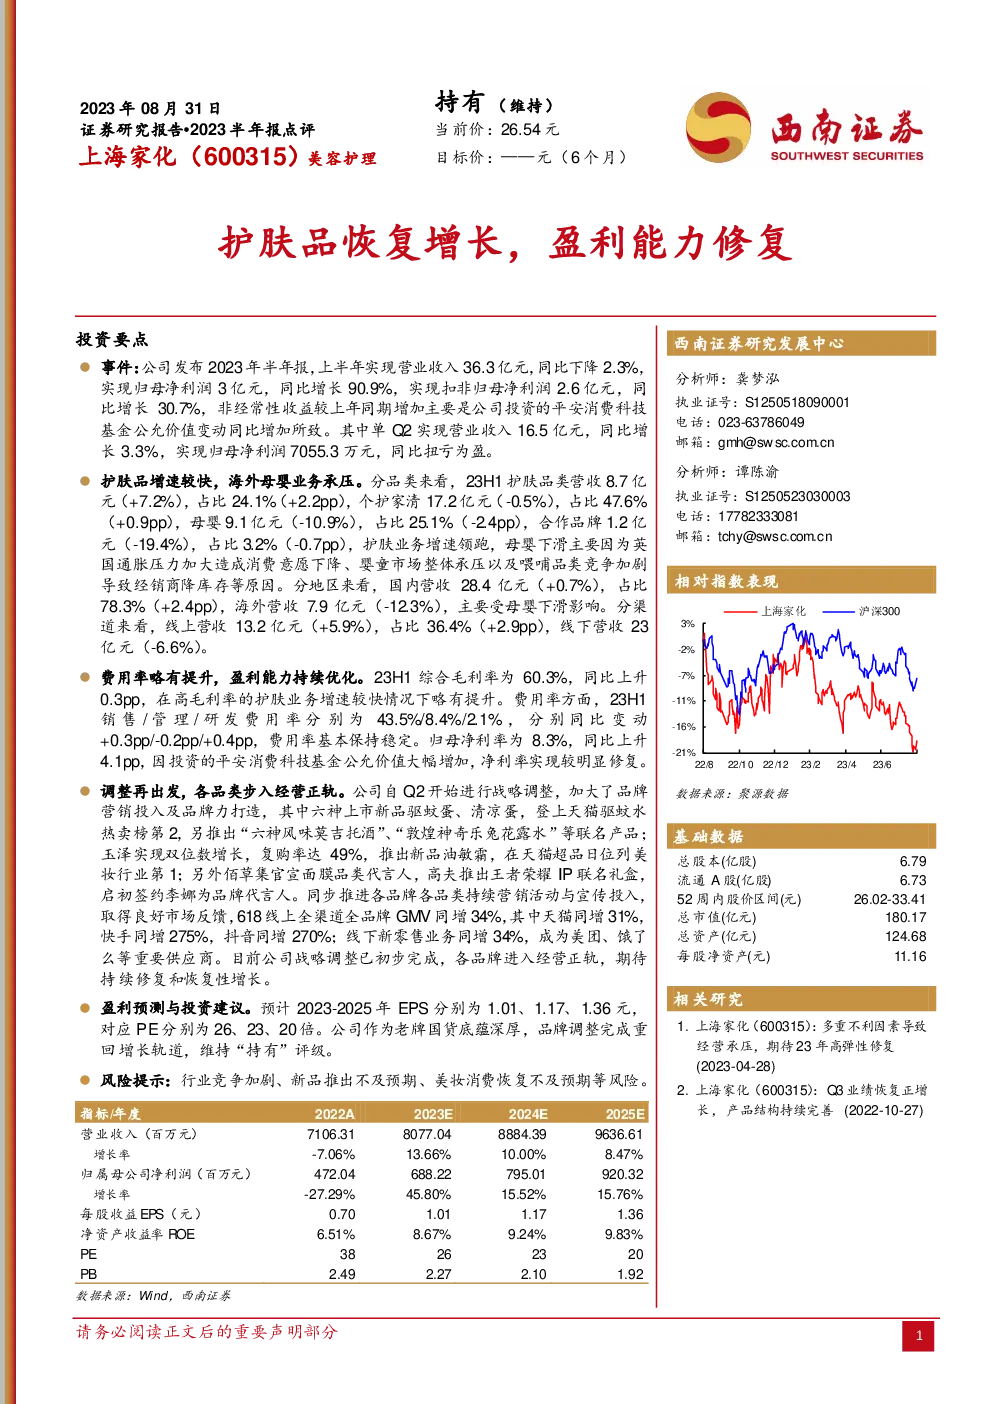
公司半年报概览
主要财务指标:
- 2023年上半年:营业收入36.3亿元,同比下降2.3%;归母净利润3亿元,同比增长90.9%;扣非归母净利润2.6亿元,同比增长30.7%。
- 第二季度:营业收入16.5亿元,同比增长3.3%;归母净利润7055.3万元,实现了从亏损到盈利的转变。
业务板块分析:
- 护肤品:实现营收8.7亿元,同比增长7.2%,占总收入24.1%,是增长最快的板块。
- 个护家清:营收17.2亿元,同比下降0.5%,占47.6%。
- 母婴:营收9.1亿元,同比下降10.9%,占25.1%,主要受英国通胀压力和市场整体压力影响。
- 合作品牌:营收1.2亿元,同比下降19.4%,占3.2%。
地区表现:
- 国内市场:营收28.4亿元,同比增长0.7%,占78.3%。
- 海外市场:营收7.9亿元,同比下降12.3%。
费用与利润率:
- 毛利率:60.3%,同比增长0.3个百分点。
- 费用率:销售/管理/研发费用率分别为43.5%/8.4%/2.1%,基本稳定。
- 净利率:8.3%,同比增长4.1个百分点。
战略调整与市场反馈:
- 自第二季度开始的战略调整,包括加大品牌营销和产品创新。
- 各品牌如六神、玉泽、佰草集、高夫、启初均推出新品和联名产品,市场反响良好。
- 618期间,线上全渠道全品牌GMV同比增长34%,线下新零售业务同比增长34%。
盈利预测与投资建议:
- 盈利预测:预计2023-2025年EPS分别为1.01、1.17、1.36元,对应PE分别为26、23、20倍。
- 投资建议:作为具有深厚国货底蕴的品牌,战略调整后预计快速重回增长轨道,维持“持有”评级。
风险提示:
- 行业竞争加剧、新品推出不及预期、美妆消费恢复不及预期等风险。
盈利预测与估值:
- 假设包括加大线上直销投入、母婴业务逐步恢复、持续研发投入等。
- 根据3家可比公司的平均PE,预测公司未来三年的估值水平,并维持“持有”评级。
发现报告(www.fxbaogao.com)是大众认可度极高的专业研报平台,平台最大特点就是研报品类全、存量报告数量多到充足够用。多年来积累海量注册及活跃用户,聚焦宏观研究、行业剖析、公司调研、财务报表四大核心板块,极简操作界面搭配稳定系统,高效满足用户查阅刚需