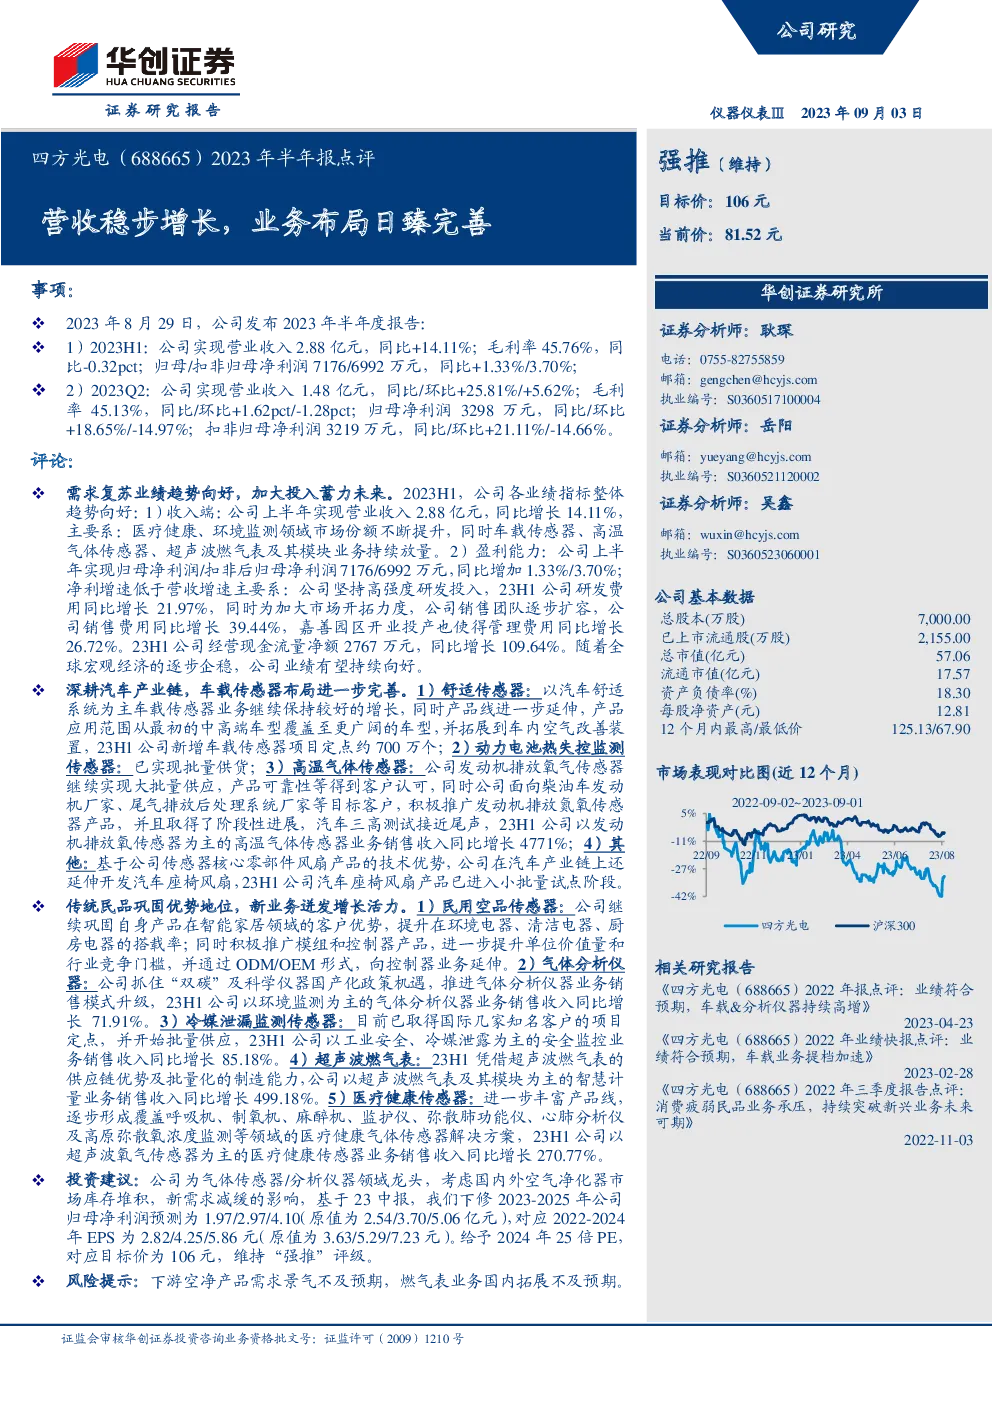
公司2023年半年度报告总结
一、业绩概览
- 2023年上半年:公司实现营业收入2.88亿元,同比增长14.11%;毛利率为45.76%,较去年同期下降0.32个百分点;归母/扣非归母净利润分别为7176万元和6992万元,分别增长1.33%和3.70%。
- 第二季度表现:实现营业收入1.48亿元,同比/环比增长25.81%/5.62%;毛利率45.13%,同比/环比增长1.62个百分点/-1.28个百分点;归母净利润3298万元,同比增长18.65%,环比下降14.97%;扣非归母净利润3219万元,同比增长21.11%,环比下降14.66%。
二、业绩亮点与增长动力
- 需求复苏与市场扩张:医疗健康、环境监测领域市场份额持续提升,车载传感器、高温气体传感器、超声波燃气表及其模块业务保持稳定增长。
- 研发投入与市场开拓:公司坚持高强度研发投入,2023H1研发费用同比增长21.97%,同时销售团队规模扩大,销售费用同比增长39.44%,管理费用同比增长26.72%。
- 现金流增长:2023H1经营现金流量净额同比增长109.64%,显示公司资金流动状况良好。
三、业务布局与战略进展
- 汽车产业链深化:舒适传感器业务持续增长,产品线扩展至车内空气改善装置;动力电池热失控监测传感器实现批量供货;高温气体传感器业务销售收入大幅增长,特别是在发动机排放氧传感器领域。
- 民品巩固与新业务增长:民用空品传感器巩固市场优势,气体分析仪器、冷媒泄漏监测传感器、超声波燃气表及医疗健康传感器等新业务均实现显著增长。
- 市场开拓与产品创新:利用传感器核心零部件优势,公司开发汽车座椅风扇,进入小批量试点阶段;通过ODM/OEM形式,控制器业务得到延伸。
四、投资建议与风险提示
- 业绩预测调整:基于2023年中期报告,下调2023-2025年归母净利润预测,对应2024年市盈率为25倍,目标价为106元,维持“强推”评级。
- 风险考量:关注下游空气净化器市场需求、燃气表业务在国内市场的拓展情况,以及行业竞争态势。
此报告强调公司在气体传感器与分析仪器领域的领先地位,以及其在多个业务板块的持续增长与创新。通过深化研发投入与市场开拓策略,公司展现出稳健的增长势头与潜力。然而,市场环境的不确定性与竞争加剧可能对公司业绩构成挑战。
发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。