想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。
报告概述:
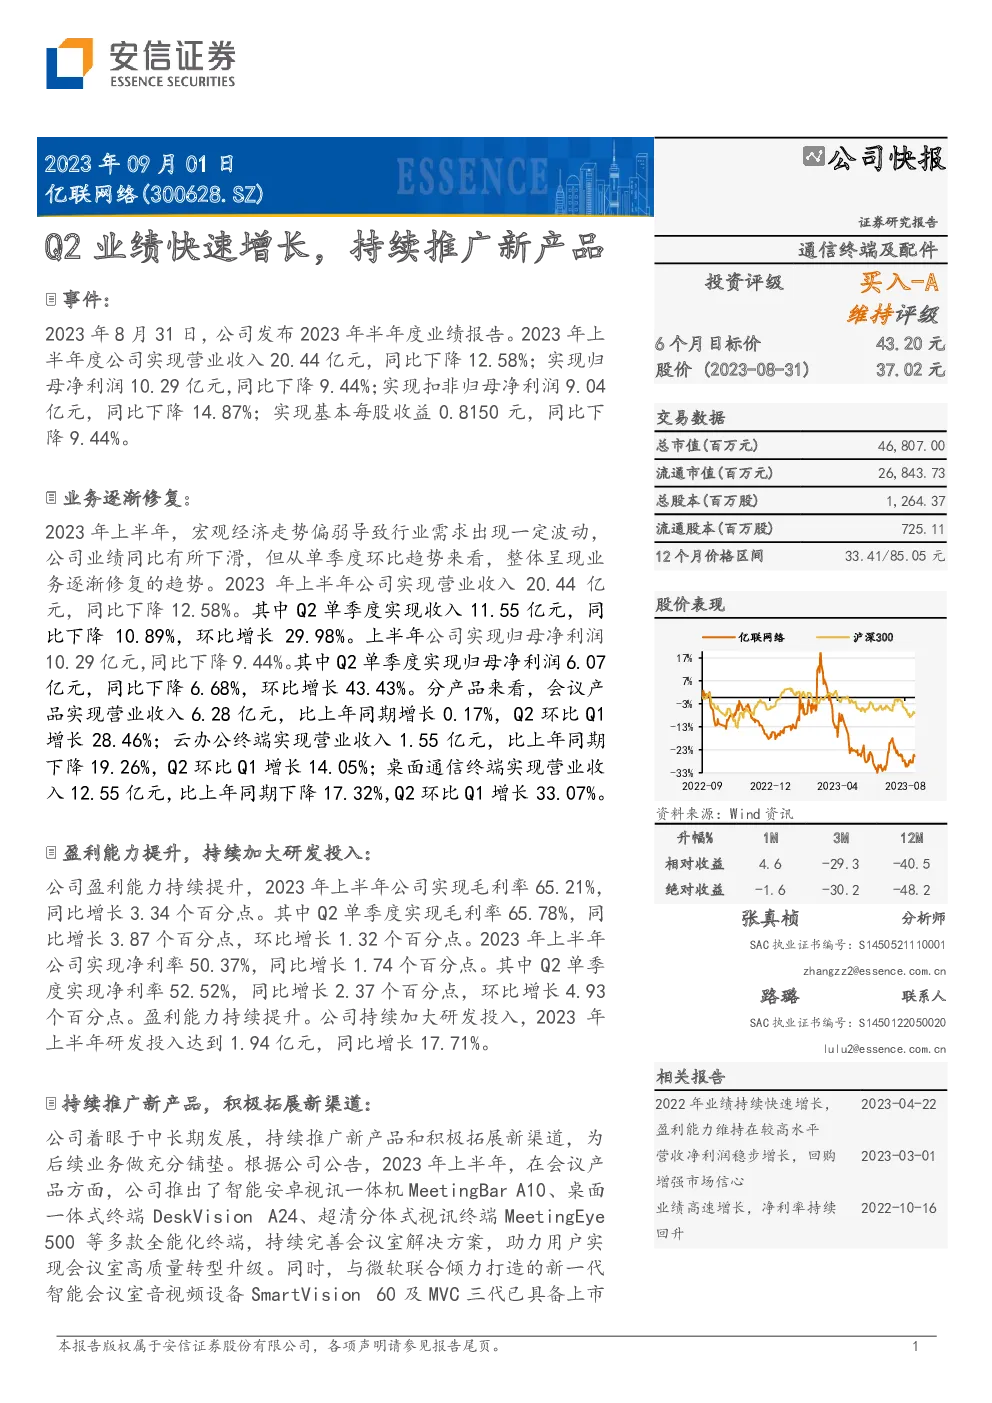
亿联网络(股票代码:300628.SZ)于2023年8月31日发布了其2023年半年度业绩报告。尽管2023年上半年受宏观经济走势偏弱影响,公司业绩同比有所下滑,但单季度环比趋势显示业务正在逐步恢复。具体而言,公司2023年第二季度的营收和净利润分别同比减少了10.89%和6.68%,但较上一季度分别增长了29.98%和43.43%。
业务亮点包括:
-
会议产品:在2023年第二季度,会议产品实现了0.17%的增长,其中多款全能化终端如智能安卓视讯一体机MeetingBar A10、桌面一体式终端DeskVision A24和超清分体式视讯终端MeetingEye 500的推出,有助于提升会议室的高质量转型。
-
云办公终端:公司针对云办公终端进行了全新升级,BH系列蓝牙商务耳机的推出巩固了其市场地位,完善的产品矩阵和高品质的产品打磨将推动市场需求和市场份额的增长。
-
桌面通信终端:在这一领域,公司继续把握细分市场机会,保持强大的市场竞争力,寻求市场份额的进一步提升。
财务状况与市场表现:
-
盈利能力:2023年上半年,公司的毛利率达到了65.21%,同比增长3.34个百分点,净利率为50.37%,同比增长1.74个百分点。这表明公司的盈利能力持续提升。
-
研发投入:2023年上半年,公司研发投入同比增长17.71%,显示其在技术创新和产品开发上的持续投入。
-
股价表现:截至2023年8月31日,公司股价为37.02元,相较于过去12个月的价格区间(33.41元至85.05元),股价表现略显疲软,但分析师预计未来一年的股价有望上涨至43.20元,给予“买入-A”的投资评级。
未来展望:
公司计划通过持续迭代现有产品、探索新产品以及加大渠道开拓力度来应对市场竞争、汇率波动、原材料价格波动等潜在风险。同时,利用人工智能等新技术的浪潮,寻找新的业务增长点,以实现中长期的高质量发展。分析师预计,未来三年公司的营业收入和净利润将分别增长至51.07亿元、60.65亿元和72.73亿元,每股收益分别为1.80元、2.16元和2.59元,基于2023年的24倍市盈率,给予目标价43.20元,维持“买入-A”的投资评级。
风险提示:
市场竞争加剧、汇率波动、主要原材料价格波动、新产品开发的风险。