各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。
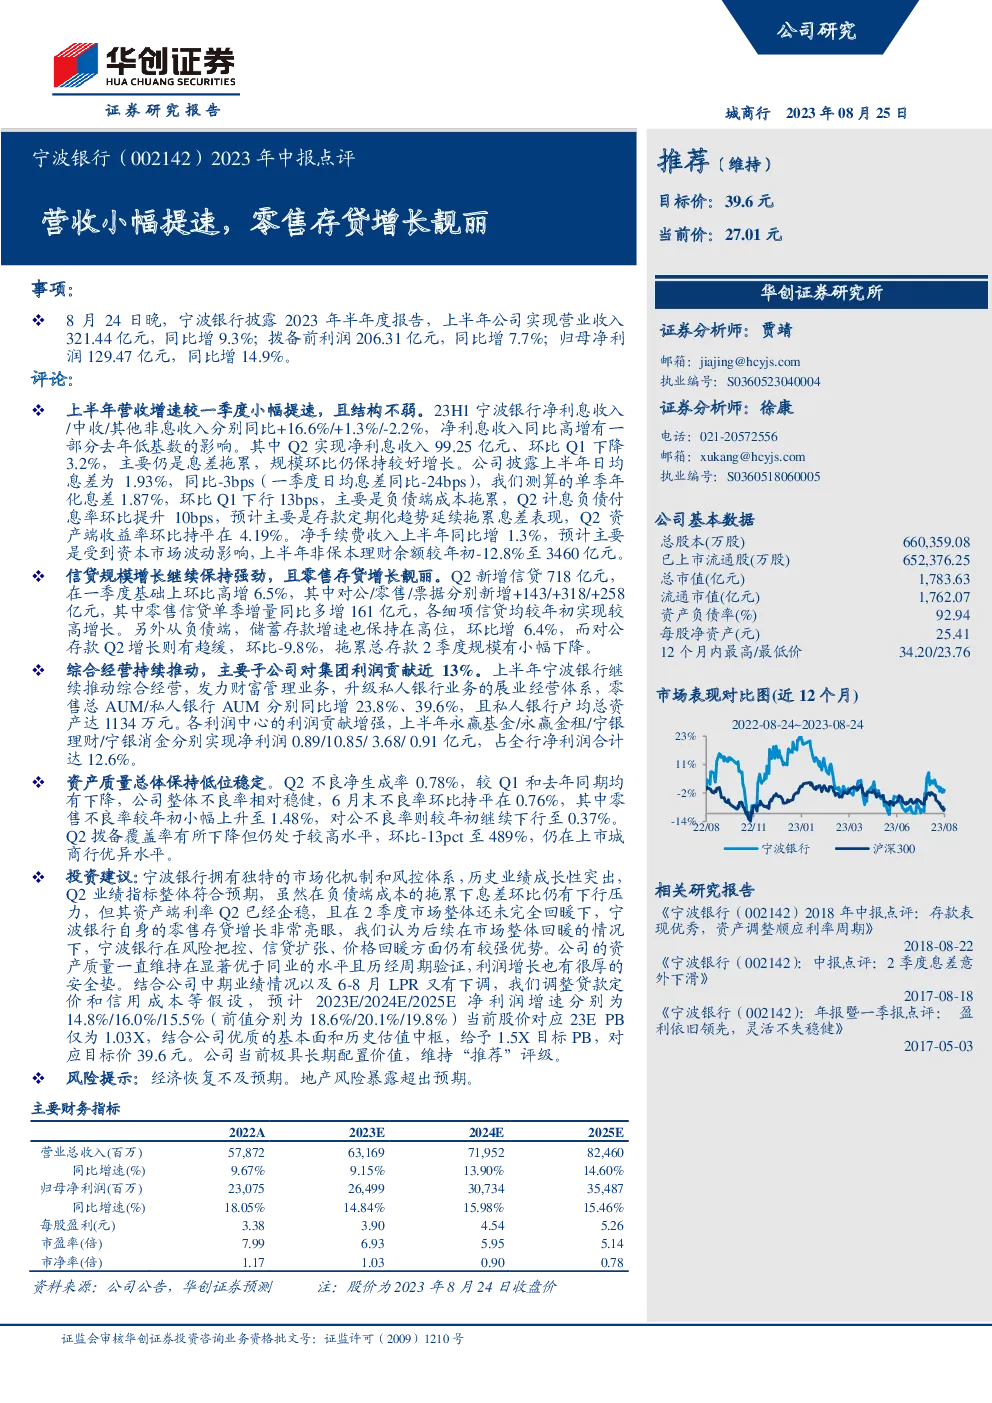
该证券研究报告是对宁波银行(002142)2023年中报的点评,重点分析了公司的营业收入、净利润、信贷规模、零售存款和综合经营等方面的情况。
首先,公司研究部门指出,公司在2023年上半年实现营业收入321.44亿元,同比增长9.3%;拨备前利润206.31亿元,同比增长7.7%;归母净利润129.47亿元,同比增长14.9%。这一方面说明,公司经营状况良好,盈利能力持续增强。
其次,信贷规模增长继续保持强劲,且零售存贷增长靓丽。2023年上半年的新增信贷规模为718亿元,其中对公、零售和票据分别新增143亿元、318亿元和258亿元。公司零售信贷单季增量同比多增161亿元,各细项信贷均较年初实现较高增长。此外,从负债端来看,储蓄存款增速也保持在高位,环比增长6.4%,而对公存款Q2增长则有趋缓,环比-9.8%,拖累总存款2季度规模有小幅下降。
接着,综合经营持续推动,主要子公司对集团利润贡献近13%。上半年宁波银行继续推动综合经营,发力财富管理业务,升级私人银行业务的展业经营体系,零售总AUM/私人银行AUM分别同比增23.8%/39.6%,且私人银行户均总资产达1134万元。各利润中心的利润贡献增强,上半年永赢基金/永赢金租/宁银理财/宁银消金分别实现净利润0.89/10.85/3.68/0.91亿元,占全行净利润合计达12.6%。
另外,不良净生成率0.78%,较Q1和去年同期均有下降,公司整体不良率相对稳健,6月末不良率环比持平在0.76%,其中零售不良率较年初小幅上升至1.48%,对公不良率则较年初继续下行至0.37%。拨备覆盖率有所下降但仍处于较高水平,环比-13pct至489%,仍在上市城商行优异水平。
最后,投资建议方面,宁波银行拥有独特的市场化机制和风控体系,历史业绩成长性突出,Q2业绩指标整体符合预期,虽然在负债端成本的拖累下息差环比仍有下行压力,但其资产端利率Q2已经企稳,且在2季度市场整体还未完全回暖下,宁波银行自身的零售存贷增长非常亮眼,我们认为后续在市场整体回暖的情况下,宁波银行在风险把控、信贷扩张、价格回暖方面仍有较强优势。公司的资产质量一直维持在显著优于同业的水平且历经周期验证,利润增长也有很厚的安全垫。结合公司中期业绩情况以及6-8月LPR又有下调,我们调整贷款定价和信用成本等假设,预计2023E/2024E/2025E 净利润增速分别为14.8%/16.0%/15.5%(前值分别为18.6%/