查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。
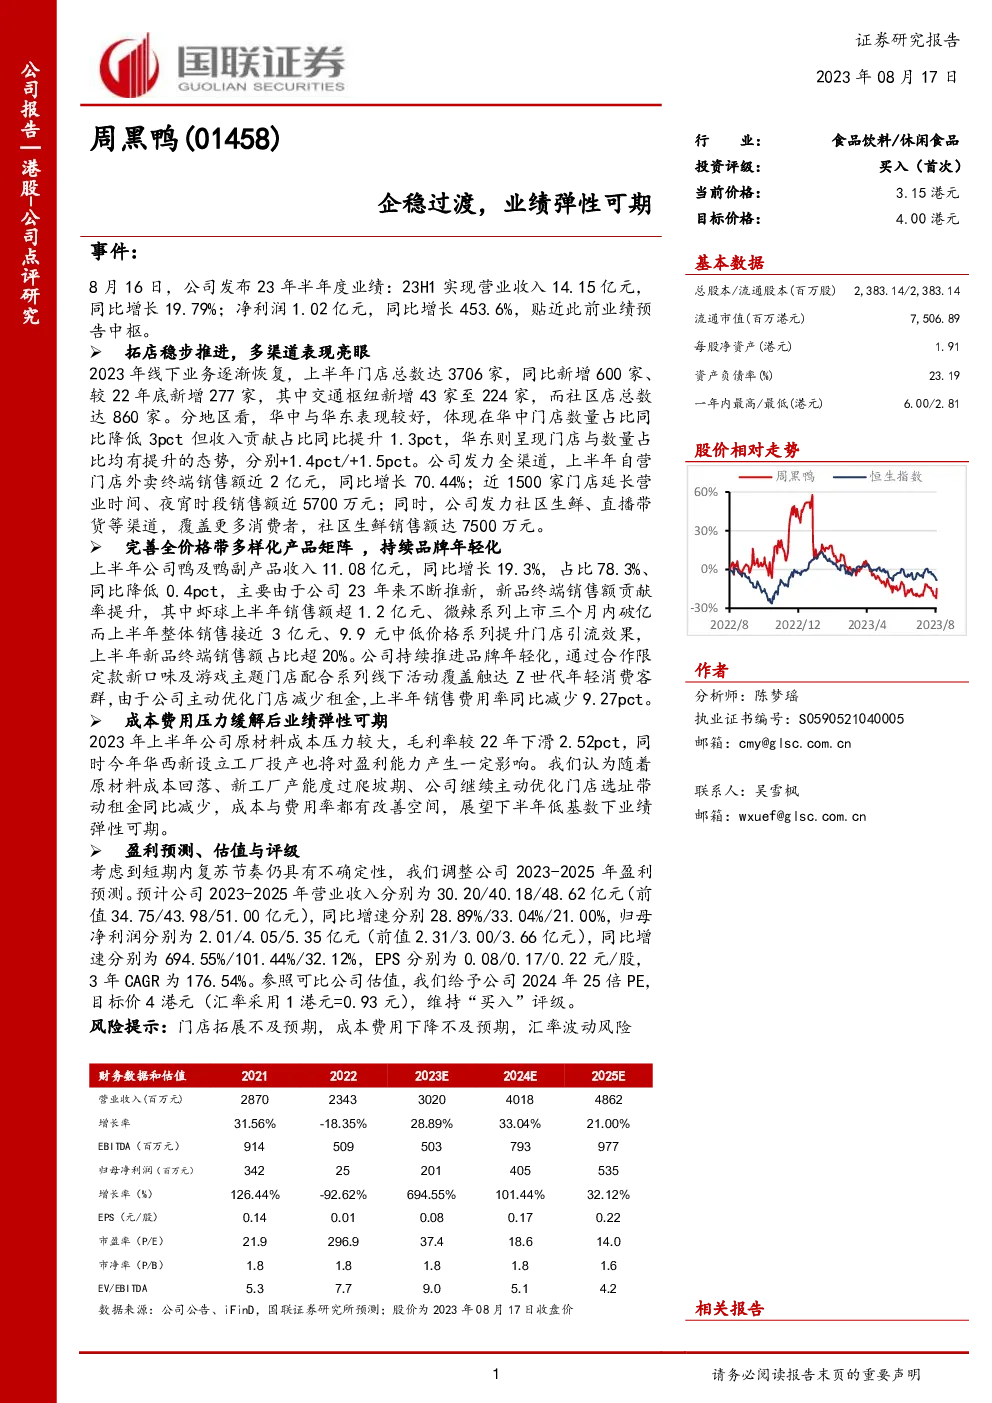
该研究报告是对公司周黑鸭(01458)的港股点评。研究内容涵盖公司业绩、拓店进展、产品矩阵和品牌年轻化、成本费用压力以及盈利预测、估值与评级等方面。
首先,公司23年半年度业绩显示,公司营业收入为14.15亿元,同比增长19.79%;净利润为1.02亿元,同比增长453.6%。这一成绩超出此前业绩预告中枢。公司线下业务逐渐恢复,上半年新增门店数为600家,其中交通枢纽新增43家至224家,而社区店总数达860家。分地区看,华中与华东表现较好,分别同比增长1.3pct和1.4pct。公司发力全渠道,上半年自营门店外卖终端销售额近2亿元,同比增长70.44%。
其次,公司完善了全价格带多样化产品矩阵,持续品牌年轻化。上半年公司鸭及鸭副产品收入11.08亿元,同比增长19.3%,占比78.3%,同比降低0.4pct。由于公司持续推新,新品终端销售额贡献率提升。同时,公司持续推进品牌年轻化,通过合作限定款新口味及游戏主题门店配合系列线下活动覆盖触达Z世代年轻消费客群。
接着,公司成本费用压力缓解后,业绩弹性可期。2023年上半年公司原材料成本压力较大,毛利率较22年下滑2.52pct。随着原材料成本回落,新工厂产能度过爬坡期,公司继续主动优化门店选址带动租金同比减少。因此,成本与费用率都有改善空间。公司预计2023-2025年营业收入分别为30.20/40.18/48.62亿元,同比增速分别为28.89%/33.04%/21.00%;归母净利润分别为2.01/4.05/5.35亿元,同比增速分别为694.55%/101.44%/32.12%;EPS分别为0.08/0.17/0.22元/股,3年CAGR为176.54%。参照可比公司估值,给予公司2024年25倍PE,目标价4港元(汇率采用1港元=0.93元),维持“买入”评级。
最后,风险提示包括门店拓展不及预期、成本费用下降不及预期以及汇率波动风险。